





특히 지난 10년간 노인 소득에서 공적연금이 차지하는 비중은 크게 높아졌다. 반면 가족으로부터 받는 사적 지원의 비중은 크게 줄었다. 가족 중심의 노후 부양 방식이 약해지는 가운데 연금이 노후생활의 ‘가족 의존’을 대신하는 핵심 소득원으로 부상하고 있다.
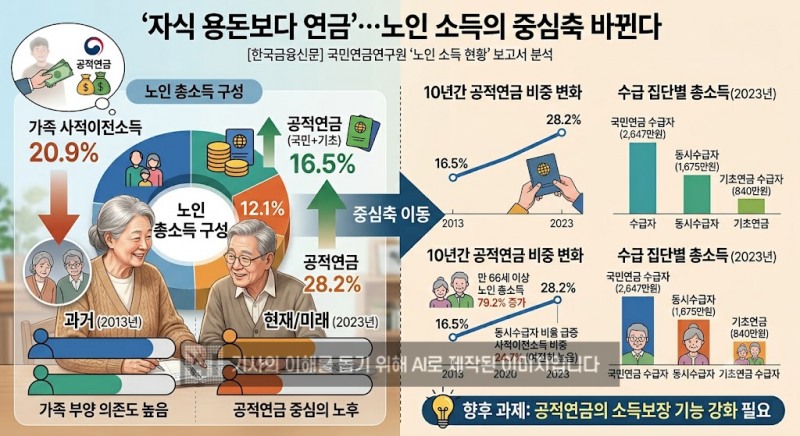
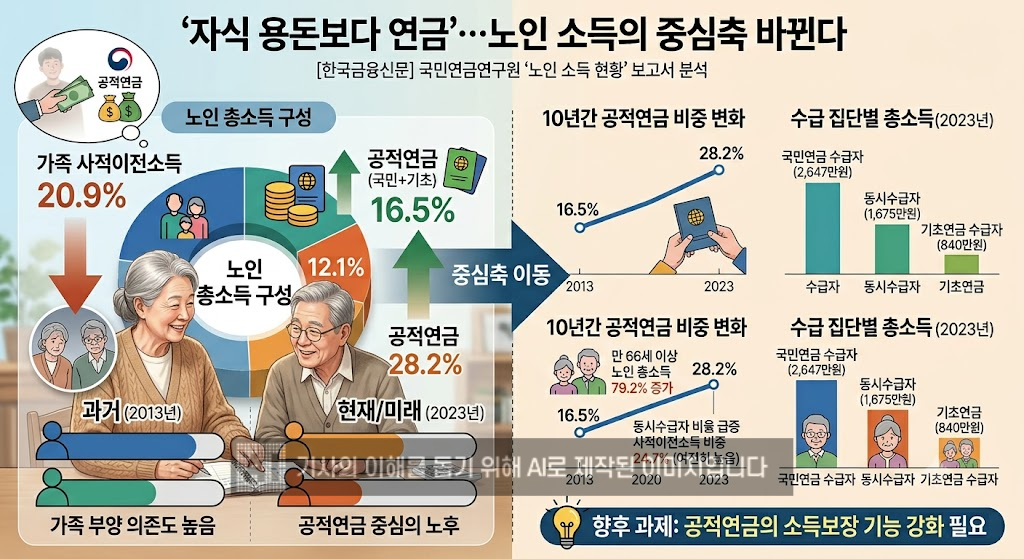
21일 국민연금연구원이 발간한 ‘공적연금 수급 집단별로 살펴본 노인 소득 현황과 소득 구성의 변화’ 보고서에 따르면 만 66세 이상 노인의 총소득은 2013년 774만8000원에서 2023년 1388만4000원으로 10년 동안 79.2% 늘었다.
이 같은 노인 소득 증가에서 공적연금의 역할이 컸다. 2013년부터 2023년까지 국민연금 소득은 177.5%, 기초연금은 156.2%, 국민연금과 기초연금을 함께 받는 동시수급자의 관련 소득은 299.7% 늘었다.
노인 전체의 소득에서 국민연금·기초연금·동시수급을 합친 공적연금의 비중도 2013년 16.5%에서 2023년 28.2%로 11.7%포인트나 상승했다.
세부적으로 보면 국민연금 비중은 3.5%에서 5.4%로, 기초연금은 7.7%에서 11.0%로 높아졌다. 특히 국민연금과 기초연금을 함께 받는 소득의 비중은 5.3%에서 11.8%로 두 배 이상 확대됐다.
반대로 가족 등으로부터 받는 사적이전소득의 비중은 크게 낮아졌다. 전체 노인소득에서 사적이전소득이 차지하는 비중은 2013년 20.9%에서 2023년 12.1%로 8.8%포인트 줄었다. 같은 기간 사적이전소득 금액 증가율도 3.9%에 그쳤다.
2013년에는 노후소득에서 가족의 경제적 지원이 공적연금보다 더 큰 비중을 차지했지만, 2023년에는 공적연금이 가족의 사적 지원을 크게 앞서는 구조로 바뀌었다.
관련기사
국민연금연구원은 이같은 변화에 대해 노인 소득 기반이 가족 부양에 대한 의존에서 공적 소득보장 체계 중심으로 이동하고 있다고 분석했다.
공적연금 수급자별 소득 격차도 뚜렷했다. 2023년 국민연금 수급자의 총소득은 2647만8000원으로 가장 높았다. 기초연금 수급자 총소득 840만6000원의 약 3.1배에 달했다. 국민연금 수급자는 연금소득은 물론 근로·사업소득과 금융·부동산소득도 상대적으로 높았다.
반면 기초연금 수급자의 경우 총소득에서 기초연금이 차지하는 역할이 상대적으로 컸다. 기초연금만 받는 노인은 총소득이 낮고 연금 의존도가 높은 만큼 기초연금이 사실상 최소한의 노후생활을 지탱하는 안전망 역할을 하고 있는 것으로 분석됐다.
특히 기초연금 수급자의 사적이전소득 비중은 24.7%로 여전히 높았다. 공적연금의 역할이 커지고 있지만, 소득 수준이 낮은 고령층에선 여전히 자녀 등 가족의 경제적 지원이 중요한 역할을 하고 있다는 뜻이다.
국민연금과 기초연금을 동시에 받는 고령층이 늘고 있다는 점도 주목된다. 동시수급자 비율은 2013년 12.8%에서 2023년 23.5%로 급증했다. 향후 국민연금 수급자가 늘어나면서 두 연금을 함께 받는 고령층도 더욱 증가할 것으로 전망된다.
김만수 국민연금연구원 부연구위원은 동시수급자 증가에 따라 국민연금과 기초연금이 노후소득 보장에서 각각 어떤 역할을 담당할지 보다 명확하게 정리할 필요가 있다고 지적했다. 아울러 기초연금만 수급하는 저소득 노인의 노후소득 보장을 위한 추가적인 논의도 필요하다고 밝혔다.
고령층의 소득 구조가 ‘자녀에게 기대는 노후’에서 ‘공적연금 중심의 노후’로 이동하고 있지만, 모든 노인이 같은 변화를 경험하고 있는 것은 아니다. 공적연금의 혜택을 충분히 받는 계층과 그렇지 못한 계층 사이에서 소득 격차가 커질 가능성도 남아 있다.
결국 앞으로의 연금정책에서 중요한 것은 단순히 연금 수급자를 늘리는 데 그치지 않는다. 자녀의 지원 없이도 기본적인 노후생활을 유지할 수 있도록 공적연금의 소득보장 기능을 강화하는 것이 향후 과제로 꼽힌다.
김희일 한국금융신문 기자 heuyil@fntimes.com




















