





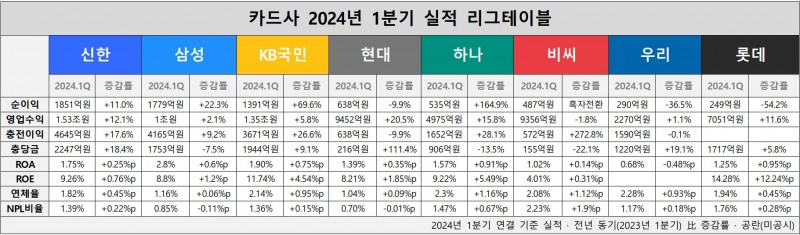

27일 금융권에 따르면 국내 전업 8개 전업 카드사(신한·삼성·KB국민·현대·롯데·BC·하나·우리카드)는 올해 1분기 총 7220억원에 달하는 당기순이익을 기록했다. 전년 동기 대비 28.9% 증가한 수치다.
카드사 중 당기순이익 1위를 기록한 회사는 신한카드다. 신한카드는 2024년 1분기 전년 동기 보다 11.0% 증가한 1851억원의 당기순이익을 기록했다. 8개 카드사 1분기 평균 순이익(903억원)의 2배에 달하는 규모다. 신한카드 관계자는 “신용판매, 할부, 오토리스 등 취급액 증가로 인해 영업이익이 증가하며 전년 동기 대비 당기순이익이 증가했다”고 설명했다.
하나카드는 8개 카드사 중 순이익 증가율이 가장 높았다. 하나카드의 올 1분기 순이익은 지난해 같은 기간 보다 164.9% 증가한 535억원을 기록했다. 대부분의 카드사가 두 자릿수 증가율을 나타낸 것과 비교할 때 압도적인 증가율을 보였다. 하나카드 관계자는 “비우호적인 환경에도 불구하고 유실적회원 성장 및 취급액, 수수료이익이 증가한 결과”라고 말했다.
카드사 올 1분기 실적에서 눈에 띄는 점은 신한카드·삼성카드·KB국민카드, 이른바 ‘신삼국’ 카드사의 순이익이 전체 카드사 순이익 중 높은 비중을 차지하고 있는 것이다. 신삼국 3사의 1분기 당기순이익은 총 5021억원으로 전체 순이익(7220억원)의 69.5%를 차지하고 있다. 평균 순익 증가율은 34.3%에 달한다.
신삼국 카드 3사가 승승장구한 것과 달리 현대·우리·롯데카드의 순익 성장세는 주춤했다. 현대카드의 올 1분기 당기순이익은 전년 동기 대비 9.9% 줄어든 638억원, 우리카드는 같은 기간 36.5% 감소한 290억원, 롯데카드는 54.2% 하락한 249억원을 나타냈다.
3사의 순익 감소 이유는 조달 비용·대손 비용 증가로 모두 유사했다. 현대카드 관계자는 “대손충당금 적립 증가 영향으로 순이익이 감소했다“라고 답했으며 우리카드 관계자는 ”고금리 환경으로 인한 조달 및 대손비용 증가로 인해 전년 동기 대비 당기순이익이 감소했다”고 전했다.
롯데카드 관계자는 “자산 건전성 관리 강화에 따른 대손비용률 개선에도 불구하고, 자체적인 자산성장 및 시장 전반의 고금리 장기화에 따른 조달 비용 증가로 인해 순이익이 감소했다”고 분석했다.
순수 영업력을 나타내는 충당금 적립전 영업이익(충전이익)에서도 카드사들의 실적 희비는 유사하게 나타났다. 대부분의 카드사가 충전이익 성장에 성공했으나 현대·우리카드만 흐름을 달리했다.
올 1분기 충전이익 1등을 기록한 회사는 신한카드로 전년 동기 대비 17.6% 증가한 4645억원을 기록했다. 충전이익 증가율 1등을 기록한 회사는 BC카드다. BC카드는 2024년 1분기 572억원의 충전이익을 기록했는데 무려 전년 동기 대비 272.8% 증가한 수치다. BC카드는 올 1분기 순익 흑자 전환에도 성공한 바 있다.
BC카드 관계자는 높은 충전이익 성장률에 대해 “효율적 비용 관리를 통한 영업이익 개선과 더불어 지난해 일시적으로 발생한 영업 외 비용 증가분(케이뱅크 파생상품평가손실)이 이번 분기 평가이익 전환으로 개선됨에 따라 충당금적립전 이익이 크게 개선됐다”고 설명했다.
순익·충전이익이 전반적으로 상승함에 따라 카드사들의 수익성 지표도 우리카드를 제외하고 모두 개선되는 모습을 보였다. 기업이 자산을 얼마나 효율적으로 운용했는가를 나타내는 ROA(총자산이익률)는 8개 카드사 평균 1.55%, 기업의 자기자본이 얼마만큼의 이익을 냈는가를 보여주는 ROE(자기자본이익률)는 평균 8.19%를 나타냈다.
ROA가 가장 높은 회사는 삼성카드로 올 1분기 2.8%를 기록했다. 카드사 평균(1.55%)보다 1.25%p 높은 수치다. ROA가 가장 많이 증가한 회사는 롯데카드로 전년 동기 보다 0.95%p 늘어났다.
롯데카드는 ROE 증가율에서도 1위를 차지했다. 롯데카드의 올 1분기 ROE는 14.28%로 전년 동기 대비 무려 12.24%p 늘어났다.
지난해 카드사 실적 하락의 주범이었던 충당금은 여전히 증가세였다. 올해 1분기 8개 전업 카드사가 쌓은 충당금은 총 1조 158억원으로 전년 동기(7575억원) 보다 34.1% 늘어났다. 충당금을 가장 많이 쌓은 회사는 신한카드로 올 1분기에만 2247억원을 적립했다. 충당금 적립액이 가장 많이 증가한 회사는 현대카드로 전년 동기 대비 111.4% 증가한 216억원을 쌓았다.
신한·KB국민·현대·롯데·우리카드의 대손충당금 전입액이 전년 동기 늘어난데 반해 삼성·하나·BC카드는 대손전입액 규모는 축소됐다. BC카드 관계자는 “이번 분기 전입액이 전년 동기 대비 감소한 것으로 보일 수 있으나 지난해 건전성 강화 차원에서 충당금을 충분히 적립한 데 따른 기저효과”라고 밝혔다.
건전성 지표인 연체율과 NPL(고정이하여신)비율은 여전히 늘어나는 추세를 보였다. 올 1분기 8개 전업카드사의 평균 연체율은 1.85%로 전년 동기(1.19%) 보다 0.66%p 늘어났다. 연체율이 가장 높은 회사는 우리카드로 업계 평균보다 0.43%p 높은 2.28%를 나타냈다. 연체율이 가장 많이 늘어난 회사는 하나카드로 1년간 연체율이 0.67%p 증가한 1.47%를 기록했다.
하나카드 관계자는 “고금리에 따른 가계·기업 이자 부담 및 장기화된 경기 침체 등의 영향으로 연체율이 높아졌다”며 “다만 2024년 들어 신규 연체발생은 감소 추세이며 건전성 개선 흐름을 보이고 있다”고 전했다.
지난해 1분기 카드사 중 연체율 2%가 넘는 회사는 없었다. 동시에 연체율 0%대 회사는 2곳(삼성·현대카드) 있었다. 반면 올 1분기에는 연체율 2%를 돌파한 회사가 KB국민·하나·BC·우리카드로 4개까지 늘어났다. 연체율 0%대 회사는 한곳도 없었다.
이런 흐름은 NPL(고정이하여신)비율에서도 유사하게 나타났다. 2024년 1분기 8개 전업 카드사의 평균 NPL비율은 1.37%로 전년 동기(0.96%) 보다 0.41%p 증가했다. NPL비율은 낮을수록 자산건전성이 양호한 것을 나타내며 8% 이하면 재무구조가 건전한 것으로 평가한다.
지난해 1분기엔 0%대 NPL비율을 나타내는 회사가 5개(삼성·현대·BC·우리·하나카드)였으나 올해에는 2개(삼성·현대카드)로 줄어들었다.
삼성·현대카드를 제외한 카드사의 NPL비율이 증가한 가운데 가장 큰 증가 폭을 보인 회사는 BC카드다. BC카드의 올 1분기 NPL비율은 2.3%로 전년 동기 대비 1.9%p 증가했다. BC카드의 NPL비율은 전체 카드사 중 가장 높은 수치를 기록하기도 했다.
BC카드 관계자는 “건전성 강화 차원에서 회사 자체적으로 일부 기업 대출 건에 보수적 기준을 적용해 고정이하여신으로 재분류한 데 따른 현상”이라며 “같은 채권에 대한 담보물 매각 등 적극적 조치를 통해 부실 채권 회수 및 지표 개선을 기대하고 있다”고 말했다.
홍지인 한국금융신문 기자 helena@fntimes.com

















