





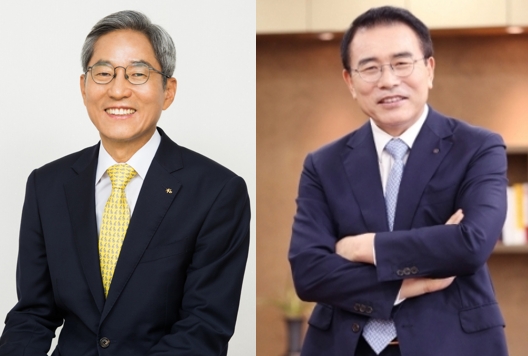
왼쪽부터 윤종규 KB금융지주 회장, 조용병 신한금융지주 회장. / 사진= 각사
2017년에는 자동차보험 시장이 유례없는 안정과 호황을 누리며 이른바 ‘황금기’에 접어들며 KB금융지주의 보험 계열사인 KB손해보험이 눈부신 실적을 거뒀지만, 지난해에는 기상관측 이래 최악의 폭염이 겹치며 손보업계 전체가 울상을 지었다. 그 결과 KB손해보험의 지난해 당기순이익은 2623억 원으로, 전년 동기대비 20.6%(680억 원)나 줄어들고 말았다.
신한금융지주는 손해보험 계열사가 없어 포토폴리오를 완성시키지 못하고 있었지만, 지난해 손보업계를 덮친 거대한 악재는 신한지주에 있어 전화위복이 됐다. KB금융지주가 주춤한 틈을 타 신한지주는 보험업계 M&A 최대어로 통하던 오렌지라이프(구 ING생명)을 품에 안으며 지난해 M&A 시장의 큰 손으로 군림했다.
2019년에 접어들며 신한·KB금융지주는 리딩뱅크 경쟁의 핵심 계열사로 보험업에 총력을 기울이고 있는 것으로 전해졌다. 보험업계는 오는 2022년 도입 예정인 새 국제회계기준(IFRS17) 대비에서부터 시장 포화로 인한 성장 정체로 최악의 위기를 맞고 있다. 이 같은 상황에서 두 금융지주가 경영 역량을 발휘해 보험업에서 발전을 이끌어낼 수 있다면 리딩뱅크 경쟁에서 유리한 고지를 점할 수 있다는 관측이 나온다.
◇ 신한금융지주, 업계 최고 ‘보험전문가’ 성대규닫기
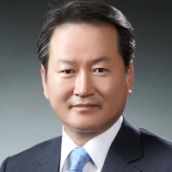 성대규기사 모아보기 보험개발원장 파격 영입
신한금융지주가 12일 자회사경영관리위원회를 갖고 기존 신한생명의 신임 사장으로 내정됐던 정문국닫기
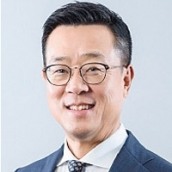 정문국기사 모아보기 사장을 철회하고, 성대규 현 보험개발원장을 새 수장으로 내정했다.
앞서 신한금융지주는 지난 12월 자경위에서 오는 3월 임기만료를 앞둔 신한생명 이병찬 사장의 후임으로 정문국 현 오렌지라이프 사장을 내정한 바 있으나, 최근 오렌지라이프의 신한금융그룹 편입 직후 정문국 사장 본인이 직접 신한생명 사장 후보 추천에 대한 고사 의견을 전해왔다고 밝혔다.
새롭게 신한생명 사장으로 내정된 성대규 내정자를 두고 업계는 하나같이 놀랍다는 반응을 보이고 있다. 성 내정자는 재경부, 금융위 등에서 보험 관련 업무만 22년을 넘게 수행해온 ‘보험통’으로, 관료 출신임에도 혁신적인 성향을 가지고 있으며, 사업 추진력도 뛰어난 인물로 알려져 있다.
관련기사
성 원장은 금융당국에서 보험제도와 정책 분야를 담당하면서 방카슈랑스를 도입하고, 상해/질병/간병보험 같은 제3보험업 분야를 신설하는 등 혁신적인 제도의 시행을 추진해 왔다. 지난 2016년 11월 보험개발원장에 취임한 후에도 ‘금융 소비자 중심’이라는 철학을 견지하며, 보험업계의 혁신을 적극적으로 행동해온 공적도 인정받아 왔다.
업계 한 관계자는 “이번 인사는 신한금융지주가 생명보험업에서 제대로 드라이브를 걸어 리딩뱅크 경쟁에서 우위를 점하겠다는 신호로 해석된다”고 내다봤다.
◇ KB손보, 차보험료 인상으로 위기 타파 노력...취약한 생명보험사는 M&A로 강화?
KB손해보험은 올해 초 개인용 기준 자동차보험료를 3.5% 인상했다. 12월 손해율이 103.1%를 기록하며 더 이상 감당하기 힘든 수준까지 치솟은 것이 원인으로 꼽혔다.
KB손보는 비록 지난해 실적 저하를 면치 못했지만, 여전히 손해보험업계 ‘빅4’로 통하는 대형사로서 충분히 경쟁력이 있다는 것이 업계의 중론이다. 손보사 한 관계자는 “자동차보험 손해율 문제만 해결되면 손보업계의 실적 하락 문제는 어느 정도 해소될 것”이라며 낙관적인 관측을 보인 바 있다.
문제는 상대적으로 생보업계에서의 존재감이 낮은 생명보험사다. KB생명보험은 2017년 기준 국내 25개 생명보험사 중 17위에 그칠 정도로 존재감이 작은 편이다. 지난해 KB생명의 당기순이익은 148억 원으로, 2017년 211억 원에 비해서도 부진한 모습을 보였다.
생명보험업계는 IFRS17 대비를 위해 저축성보험에서 보장성보험으로의 포토폴리오 개편 및 체질개선 작업에 힘을 쏟고 있다. KB생명 역시 영업력을 끌어올리기 위해 보험설계사와 대리점, 방카슈랑스 등 영업채널을 다각화하는 등 사업비를 늘려 영업 드라이브를 건 것이 실적 부진의 원인으로 풀이된다.
김기환닫기
 김기환기사 모아보기 KB금융지주 부사장은 지난 8일 컨퍼런스 콜에서 생명보험사 M&A에 대한 의지를 재확인해보였지만, 정작 보험업계는 M&A 성사 가능성을 낮게 점치고 있다.
오는 2022년 도입될 새 국제회계기준(IFRS17) 및 신지급여력제도(K-ICS)에 대비해 보험업계가 재무건전성 강화 및 체질 개선에 여념이 없는 상황에서, 추가적인 자본 확충을 요구하게 될 M&A는 KB금융에 오히려 부담을 안길 것이라는 관측이다.
비록 아직 동양생명이나 ABL생명 등 생명보험업계의 M&A 매물은 여전히 남아있지만, 오렌지라이프에 비해 인수 시 리스크가 작지 않은 회사들이라 KB금융지주가 예전처럼 적극적인 M&A에 나설 가능성은 크지 않을 것으로 점쳐지고 있다.
보험업계 한 관계자는 “IFRS17에 대비한 추가적인 자본 확충도 문제지만, 이를 위해 출혈을 감수하고 인수할 만큼 매력적인 매물이 없는 것도 사실”이라며, “업계 전반에 보험 M&A를 지금 추진하는 것은 무리수라는 공감대가 형성되고 있다”고 전했다.
장호성 기자 hs6776@fntimes.com





















