





다만 건설업 등 일부 업종에서는 부실이 아직 남아 업권 전반의 완전한 건전성 회복에는 시간이 필요하다는 분석이 나온다.
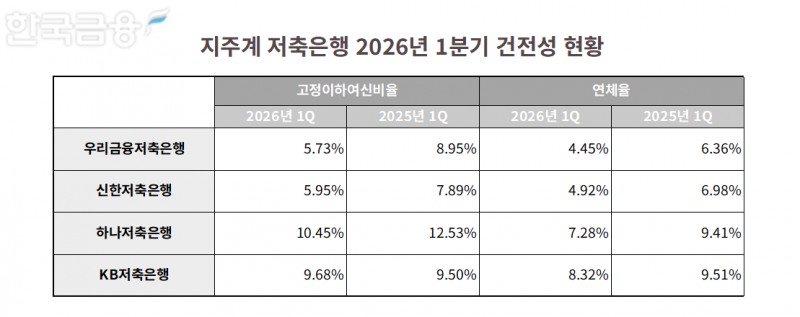
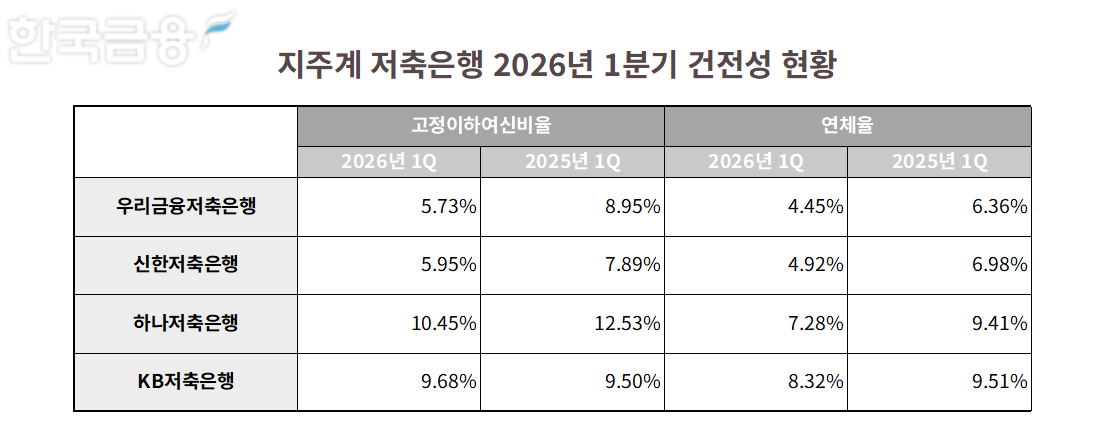
7일 한국금융신문 DQN이 각 사 검토보고서 및 경영공시를 분석한 결과, 우리금융·신한·하나·KB저축은행 4개사 중 올해 1분기 말 기준 연체대출비율이 가장 낮은 곳은 우리금융저축은행(4.45%)으로 나타났다.
고정이하여신비율 최저 역시 신한저축은행(5.95%)과 우리금융저축은행(5.73%)이 5%대를 기록하며 앞섰다. 반면 고정이하여신비율이 가장 높은 곳은 하나저축은행(10.45%)이었으며, KB저축은행(9.68%)이 뒤를 이었다.
리스크 예방에 방점…우리금융·신한, 지표 최저 수준
우리금융저축은행은 4대 지주계 저축은행 중 자산건전성 지표를 가장 큰 폭으로 개선했다. 올해 1분기 연체대출비율은 4.45%로 전년 동기(6.36%) 대비 1.91%p, 고정이하여신비율은 5.73%로 전년 동기(8.95%) 대비 3.22%p 낮아졌다.회수의문과 추정손실을 합산한 부실여신 잔액은 지난해 1분기 879억원에서 올해 1분기 448억원으로 49.03% 줄었다. 손실위험도가중여신비율도 17.01%로 전년 동기(26.91%) 대비 9.9%p 낮아졌다.
이는 이석태 우리금융저축은행 대표가 올해 경영전략으로 내세운 '견고한 리스크관리 Boost-up'의 실행 성과로 풀이된다. 신용평가시스템(CSS) 고도화와 여신 포트폴리오 관리를 통해 신규 고정이하여신 및 연체대출 유입을 줄였다.
우리금융저축은행 관계자는 "우량자산 중심의 자산 성장과 리스크 관리 강화가 건전성 개선의 주된 요인"이라며 "하반기에도 우량 자산 중심의 성장과 적극적인 잠재 부실여신 관리를 이어갈 것"이라고 설명했다.
관련기사
다만 부동산 관련 리스크는 업종별로 엇갈렸다. 부동산PF 연체율은 11.63%로 전년 동기(12.58%) 대비 0.95%p, 부동산업 연체율은 6.86%로 전년 동기(12.01%) 대비 5.15%p 낮아졌으나, 건설업 연체율은 29.94%로 전년 동기(10.59%) 대비 큰 폭 상승했다. 이는 건설업 대출 회수로 관련 잔액이 576억원에서 324억원으로 줄어든 데 따른 것으로, 현재 강화된 리스크 관리를 시행 중이라는 설명이 나온다.
신한저축은행도 건전성 지표를 전반적으로 개선했다. 올해 1분기 고정이하여신비율은 5.95%로 전년 동기(7.89%) 대비 1.94%p, 연체대출비율은 4.92%로 전년 동기(6.98%) 대비 2.06%p 하락했다.
리테일 중심 포트폴리오가 건전성 방어에 주효했다. 올해 1분기 가계자금대출 잔액은 2조1668억원으로 전체 대출(2조8310억원)의 76.54%를 차지해 부동산 PF 익스포저가 상대적으로 작았던 영향이다. 여신 총액이 지난해 1분기(2조5669억원) 대비 10.29% 증가하며 비율 희석 효과도 일부 작용했다.
신한저축은행 관계자는 "부실채권 매각을 주로 활용하는 등 기본적인 리스크 관리를 병행한 결과"라며 "전년 대비 지표를 낮게 유지하는 것을 목표로 관리하고 있다"고 설명했다.
부실 회수 총력…하나·KB, 상·매각·충당금으로 대응
하나저축은행은 부실채권 정리와 부동산 익스포저 축소를 병행하며 개선세를 이어갔다. 올해 1분기 고정이하여신비율은 10.45%로 전년 동기(12.53%) 대비 2.08%p, 연체대출비율은 7.28%로 전년 동기(9.41%) 대비 2.13%p 낮아졌다.부동산 관련 신용공여(부동산PF·건설업·부동산업 합산) 규모는 올해 1분기 4812억원으로 지난해 1분기(5930억원)보다 1118억원 감소했다. 2024년 1분기(6628억원)와 비교하면 2년 새 1816억원이 줄었다.
다만 건설업 연체율은 올해 1분기 34.66%로 지난해(38.83%)보다 낮아졌으나 2024년 1분기(28.57%)와 비교하면 여전히 높은 수준을 유지했다.
하나저축은행 관계자는 "부동산PF와 브릿지론 등 계속해서 줄이고 회수·상각·매각 등을 종합적으로 진행하고 있다"며 "건설업은 신규 여신을 줄이며 지속적으로 상각을 진행하는 방안으로 연체율 개선에 힘쓰고 있다"고 설명했다.
KB저축은행은 부실채권 정리와 충당금 확충을 병행했다. 올해 1분기 고정이하여신비율은 9.68%로 전년 동기(9.50%) 대비 0.18%p 소폭 상승했으나, 이는 기업 대출 부실과 여신 잔액 축소에 따른 영향으로 풀이된다.
대손충당금을 지난해 1분기 1426억원에서 올해 1분기 1594억원으로 확충하며 순고정이하여신비율은 3.28%로 전년 동기(4.60%) 대비 1.32%p 개선됐다. 총여신 잔액이 7.21% 줄어든 가운데 고정이하여신금액도 1882억원으로 전년 동기(1990억원) 대비 5.42% 감소해 실질적 정리가 이뤄졌다는 평가다.
곽산업 KB저축은행 대표는 건전성 관리를 최우선 과제로 설정하고, 올해 3월 CSS 고도화를 완료해 여신 심사 기준을 강화했다.
KB저축은행 관계자는 "매각, 상각, 회수 등 다각도로 노력하며 건전성 개선을 최우선으로 삼고 있다"며 "올해 말까지 고정이하여신비율과 연체대출비율 모두 6%대로 낮추는 것이 목표"라고 말했다.
옥준석 한국금융신문 기자 okmoney@fntimes.com




















