





27일 한국금융신문이 자체 구축한 AI데이터플랫폼 ‘더 컴퍼스(The COMPASS)’로 KB·신한·하나·우리금융 등 4대 금융지주의 최근 5년간 분기별 EPS·BPS를 비교·분석한 결과, KB금융은 부동의 1위를 지켰다.
양종희닫기
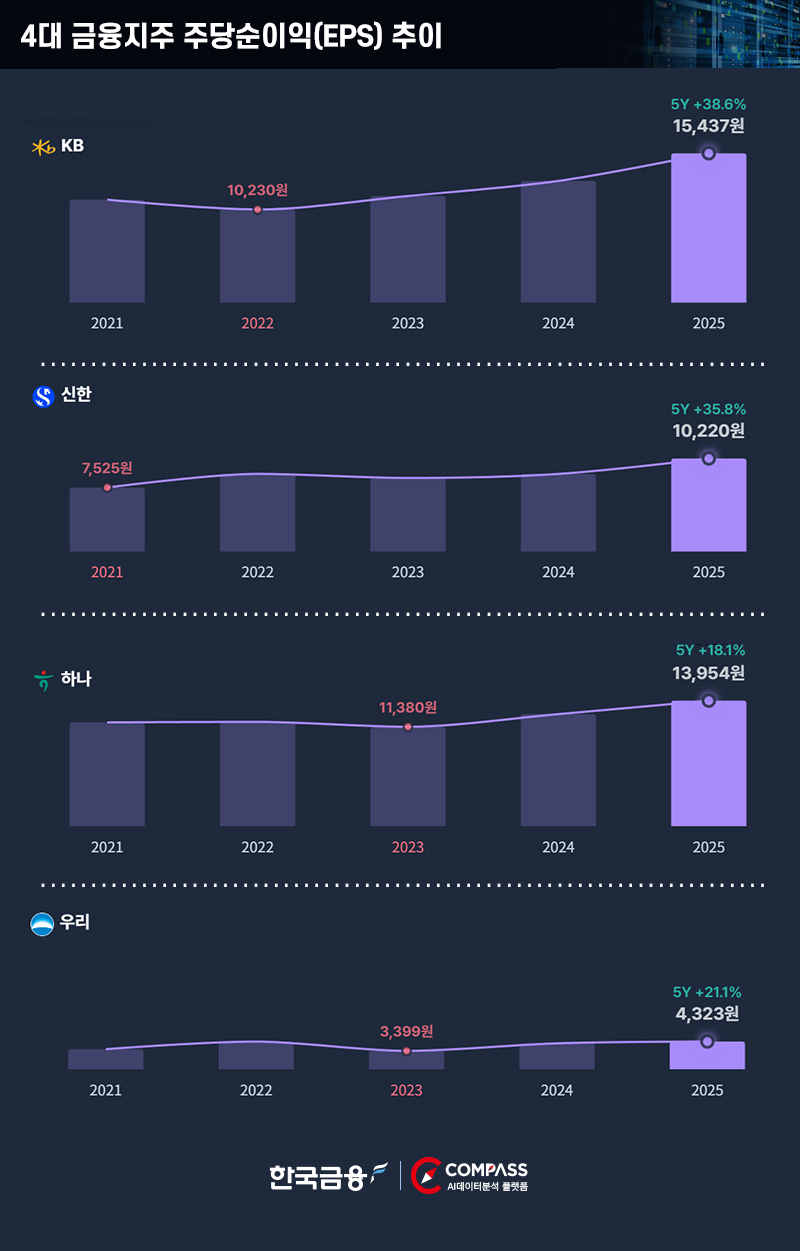
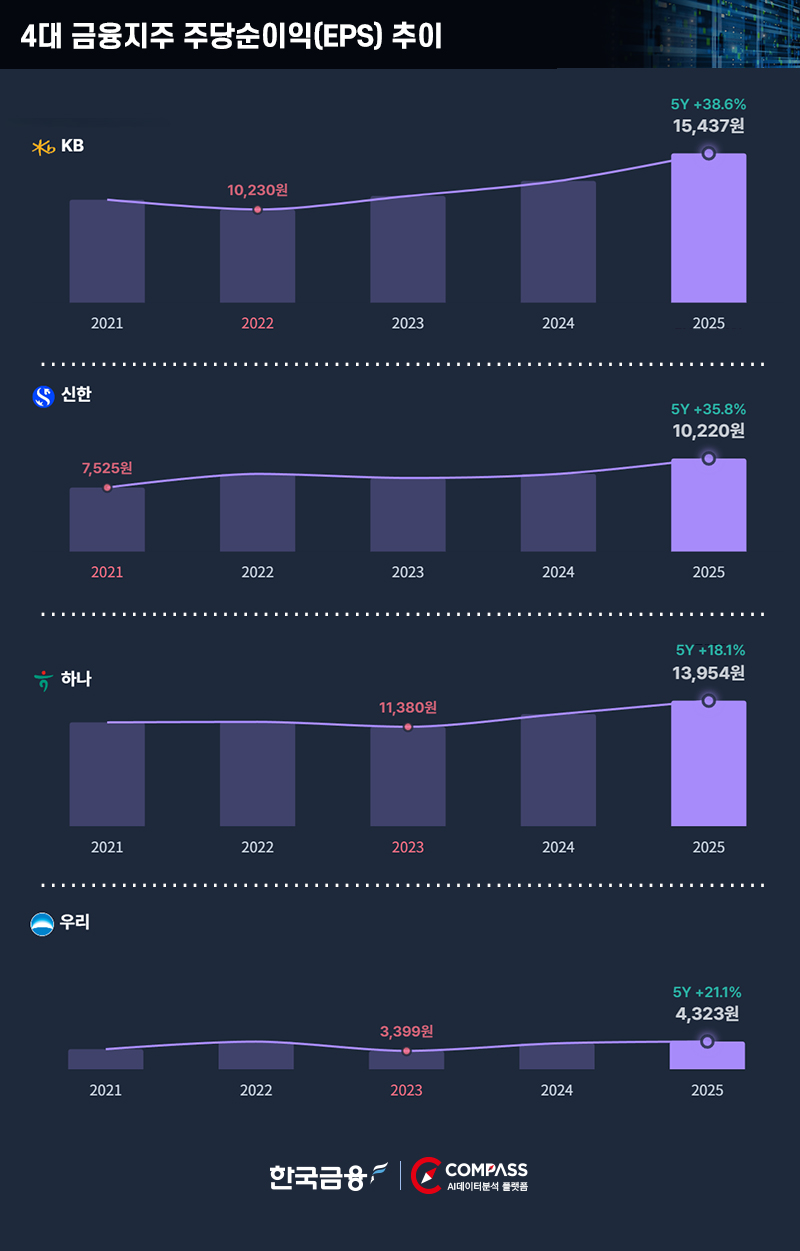
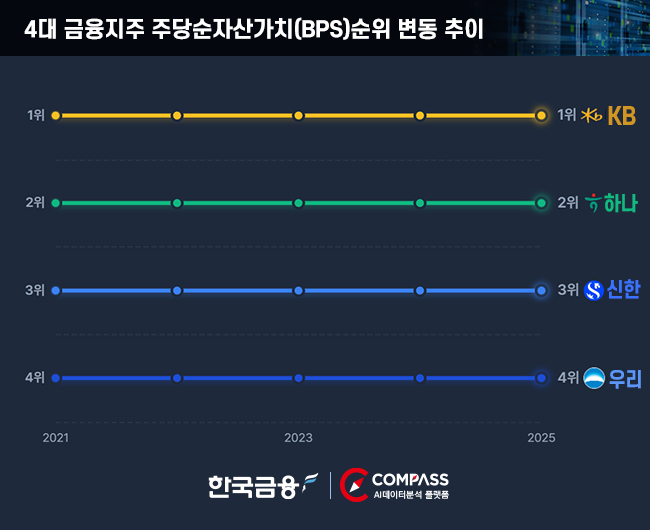
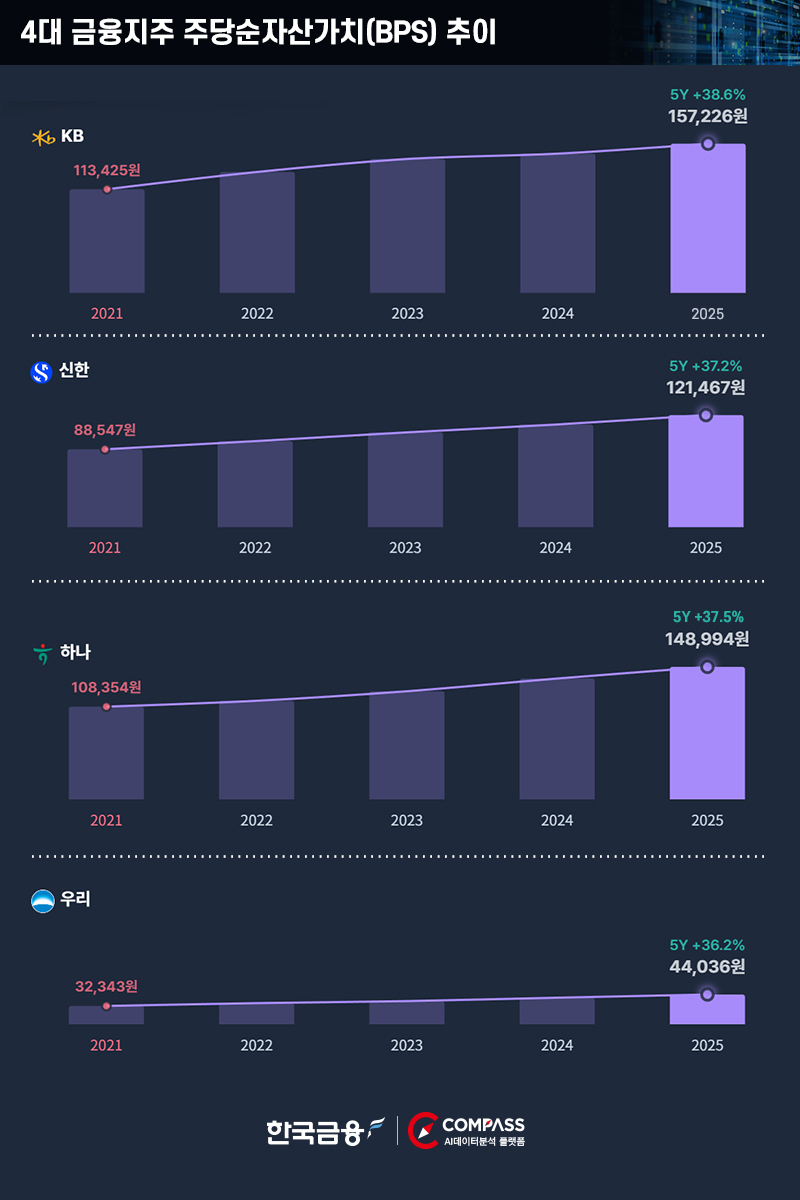
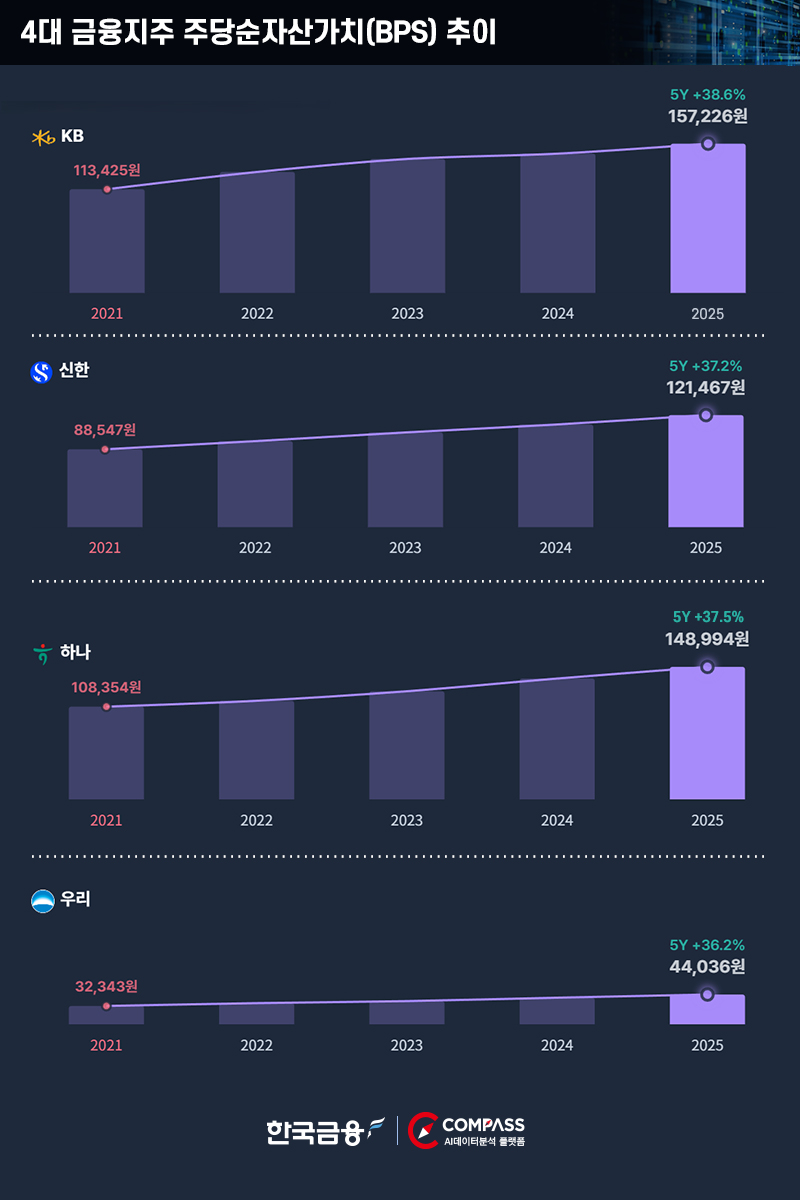
 양종희기사 모아보기 회장이 이끄는 KB금융은 지난해 4분기에 EPS 1만5437원·BPS 15만7226원으로 두 지표 모두에서 1위였다. 하나금융이 EPS 1만3954원·BPS 14만8994원으로 뒤를 이었고, 신한금융은 EPS 1만220원·BPS 12만1467원으로 3위, 우리금융은 EPS 4323원·BPS 4만4036원으로 최하위였다.
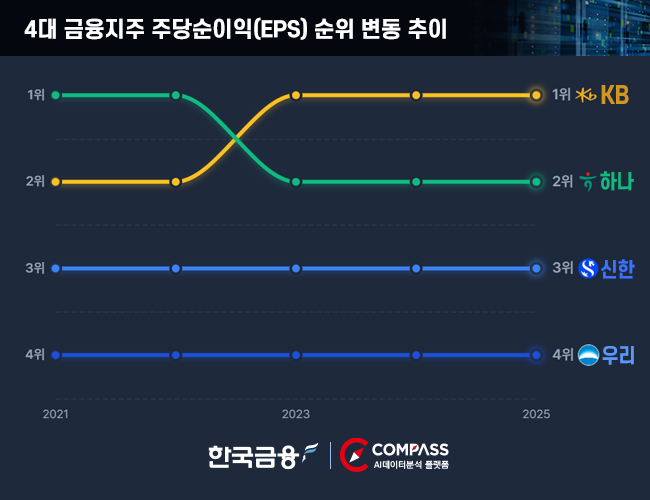
자료=한국금융신문 AI데이터분석 플랫폼 더컴퍼스(The COMPASS), 순이익은 누적 기준
KB, EPS 5년 지속 상승…최고치 경신
KB금융은 지난 5년간 EPS가 뚜렷한 오름세를 보였다. 지난 2021년 4분기에 1만1134원이던 EPS는 2022년 4분기 1만230원으로 소폭 후퇴했지만 이후 반등에 성공해 ▲2023년 1만1483원 ▲2024년 1만2880원 ▲2025년 1만5437원으로 3년 연속 상승했다. 특히 2025년에는 1분기 4429원, 2분기 9031원, 3분기 1만3531원, 4분기 1만5437원으로 5년내 최고치를 바꿔 치웠다.BPS도 2021년 1분기 10만2304원이던 게 2025년 4분기 15만7226원으로 꾸준히 상승했다. 전년 동기 대비로 20분기 계속 상승 기조를 이은 셈이다. 전분기 대비로는 직전 분기 15만7435원에 비해 소폭 떨어진 게 아쉽다. 이는 자사주 소각 등 주주환원 확대에 따른 영향일 가능성이 크고 시장가치 상승 추이는 견조하다.
하나금융은 4대 금융지주 가운데 EPS 2위 자리를 굳건히 지켰다. 4분기 기준으로 ▲2021년 1만1818원 ▲2022년 1만1864원 ▲2023년 1만1380원 ▲2024년 1만2628원 ▲2025년 1만3954원으로 완만한 상승세다. 2023년 4분기에 일시적으로 1만1380원까지 후퇴했지만 이듬해 재차 반등하며 5년내 최고치를 기록했다. BPS도 2021년 1분기 9만9905원에서 2025년 4분기 14만8994원까지 꾸준히 증가했다. BPS 상승 속도는 1위인 KB금융과 비슷해 격차도 8000원대를 유지했다.
신한, EPS 4분기 하락 ‘반복'…’비용 분산’ 관건
신한금융은 독특한 패턴이 보인다. 매년 1분기에 EPS 1만원대를 기록한 뒤 4분기로 갈수록 하락하는 구조가 5년간 반복됐다. ▲2021년 1분기 9052원, 4분기 7525원 ▲2022년 1분기 1만516원, 4분기 8794원 ▲2023년 1분기 1만719원, 4분기 8413원 ▲2024년 1분기 1만389원, 4분기 8790원 ▲2025년 1분기 1만2179원, 4분기 1만220원으로 해마다 연말에 주저앉았다. 이는 신한금융이 매 4분기에 비용 증가가 반복된 때문이다. 자회사 비중이 높은 상황에서 증권·캐피탈·카드 등 계열사 실적 악화가 영향을 미친 것으로 추정된다.
관련기사
신한금융이 반복되는 EPS 하락 패턴을 깨려면 ▲4분기 비용집중 완화 ▲일회성 손실요인 통제 ▲비이자이익 등 계절성 낮은 수익원 확대가 과제다. 신한금융 BPS(12만1467원)는 2위인 하나금융(14만8994원)과 격차가 확대되는 추세인 만큼 이를 돌려놓으려면 4분기 실적 안정화가 긴요하다.
한 증권사 은행담당 애널리스트는 "신한금융이 4분기에 반복되는 일회성 충당금 등으로 EPS가 낮아진다”며 “비용 분산과 여전·보험 등 비은행 계열사 실적 안정이 시급하다”고 말했다. 비은행 자기자본이익률(ROE)이 개선되면 신한금융 연간 EPS는 1~2%포인트 올라갈 여지가 있고 BPS 격차도 줄어든다는 관측이다.
자료=한국금융신문 AI데이터분석 플랫폼 더컴퍼스(The COMPASS)
우리, EPS ‘4000원대’…이익 창출력 높여야
우리금융의 경우 EPS가 지난 5년 내내 3000~5000원 구간에 갇힌 상태다. 4분기 기준으로 ▲2021년 3571원 ▲2022년 4315원 ▲2023년 3399원 ▲2024년 4145원 ▲2025년 4323원으로 등락이 반복될 뿐이다. 특히 2025년 4분기 EPS는 KB금융(1만5437원)의 28% 수준이다. 두 금융지주간 EPS 격차가 1만1114원에 달해 5년내 최대치로 벌어졌다.BPS도 마찬가지다. 우리금융의 BPS는 2021년 1분기 2만9930원이던 게 2025년 4분기 4만4036원으로 상승했지만 KB금융(15만7226원)에 11만3190원이나 뒤졌다. 2021년 1분기엔 7만2374원이던 격차가 더 벌어졌다.
우리금융이 부진을 타개하려면 이익 창출력 자체를 높이는 구조적 노력이 시급하다. 여기에는 ▲비은행부문 수익기반 확대로 이익다각화 ▲비용효율화 통한 순이익 마진 개선 ▲자기자본이익률(ROE) 제고로 BPS 성장 가속 등이 핵심 과제로 꼽힌다. 특히 낮은 EPS 수준은 배당 재원을 줄이는 만큼 주주환원 여력을 확보하기 위해서도 수익 개선이 필요하다.
김은갑 키움증권 애널리스트는 우리금융지주 기업가치제고계획 리포트에서 "우리금융이 비은행부문 확대로 비이자이익이 급증하며 시장가치 체력을 키우고 있다”며 "비은행부문 강화를 통한 자기자본이익률(ROE) 개선이 향후 EPS·BPS 상승에 관건"이라고 밝혔다.
금융지주사의 시장가치 지표 격차는 자본조달 비용이나 주주환원 경쟁 판도에도 영향을 미친다. EPS와 BPS에서 압도적 우위를 보이는 KB금융의 경우 배당 확대와 자사주 매입·소각을 동시에 추진할 여력이 크다. 반면 우리금융처럼 EPS가 4000원대에서 정체되면 배당 재원이 제한되고 자사주를 매입·소각해도 주가부양 효과가 작아진다는 진단이다.
장종회 한국금융신문 기자 jhchang@fntimes.com




















