한국금융신문이 금융감독원 전자공시 자료를 분석한 결과, 2025년 1~9월 KB증권의 누적 인수수수료는 194억 원, NH투자증권은 162억 원으로 각각 업계 1·2위를 기록했다. 그러나 같은 기간 평균 수수료율은 KB증권 0.186%, NH투자증권 0.184%로 비교대상 26개 증권사 가운데 최하위권이었다.
대형 증권사들이 누적 인수 금액과 수수료 총액에서는 압도적 우위를 보였지만, 건당 평균 수수료와 평균 수수료율 등 질적 지표로 들여다보면 예상과 다른 경쟁 구도가 드러났다.
대형사 물량 경쟁 vs 중소형사 고마진 전략


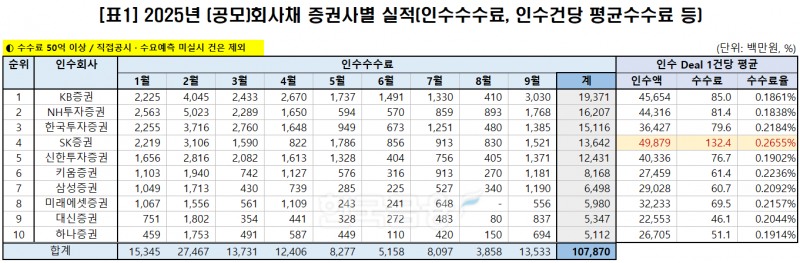
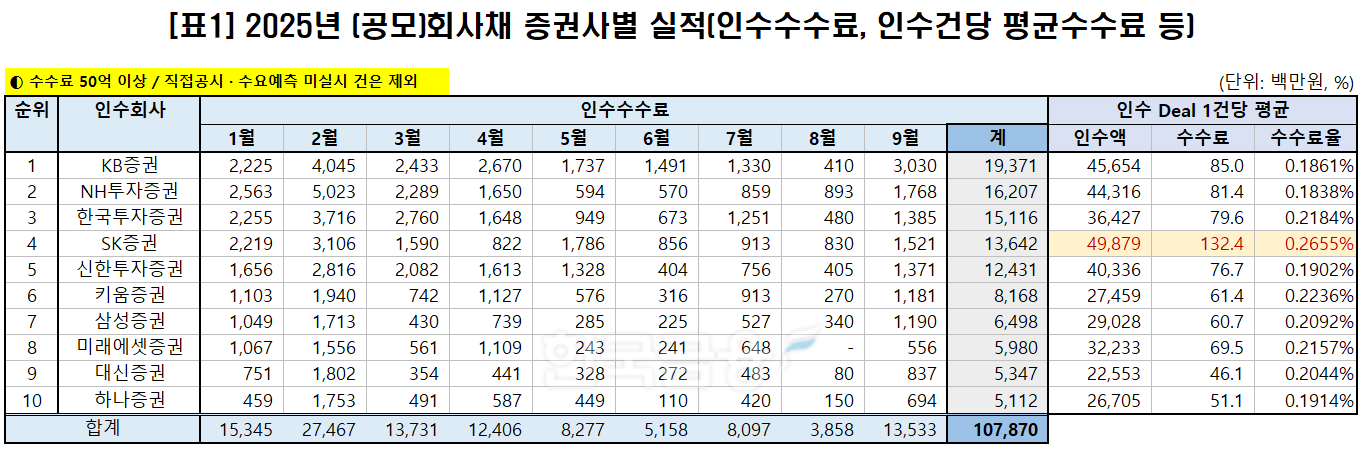
회사채 인수 시장을 주도하는 2025년 1~9월 누적 수수료 50억 원 이상의 최상위 그룹에서는 KB증권·NH투자증권·한국투자증권이 확고한 '빅3' 체제를 형성했다.
그러나 전략 차이는 분명했다. KB증권은 분석 기간 9개월 중 8개월에서 13억 원 이상의 수수료를 꾸준히 기록하며 안정적인 딜 플로우(Deal Flow)를 유지한 반면, NH투자증권은 2월 실적만 50억 원을 넘기는 등 특정 시기에 실적이 집중되는 모습을 보였다.
질적 지표에서는 SK증권이 두드러졌다. 건당 평균 수수료(1억 3244만 원), 수수료율(0.266%) 모두에서 KB증권과 NH투자증권을 크게 앞섰다. 건당 인수금액도 499억 원으로, 양적·질적 측면 모두에서 균형 잡힌 성과를 보였다. 업계에서는 SK증권이 고수익 딜 중심 포트폴리오를 강화해 수익성을 극대화한 것으로 분석한다.
반대로 대형 증권사들의 경우 ‘규모의 경제’와 ‘저수수료 기반 물량 확보’라는 양면성이 함께 나타났다.
우량 딜은 실적 확대와 주관 이력 확보를 위해 증권사들이 낮은 수수료를 제시하는 경향이 있다. 이러한 ‘출혈 경쟁’이 평균 수수료율을 끌어내린 주요 원인으로 지목된다. 건당 평균 수수료 역시 KB증권 8496만 원, NH투자증권 8144만 원으로 SK증권(1억 3244만 원)의 60% 수준에 불과했다.
중견사 그룹(총 수수료 10억 원 이상)에서는 교보증권의 성과가 눈에 띈다. 총 인수수수료 33억 9400만 원으로 해당 그룹 1위를 기록했고, 건당 평균 수수료도 8081만 원으로 일부 대형사와 비슷한 수준이다. 부국증권은 총수수료는 15.3억 원에 그쳤으나 평균 수수료율 0.262%로 중견사 중 가장 높은 수치를 보였다.


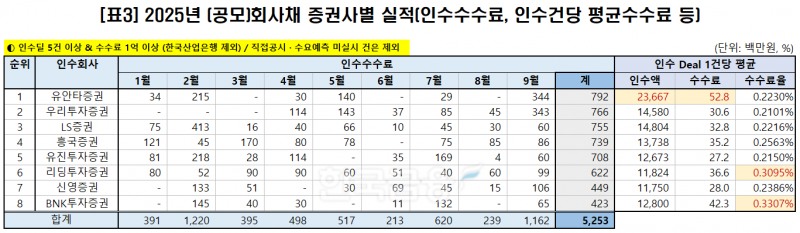
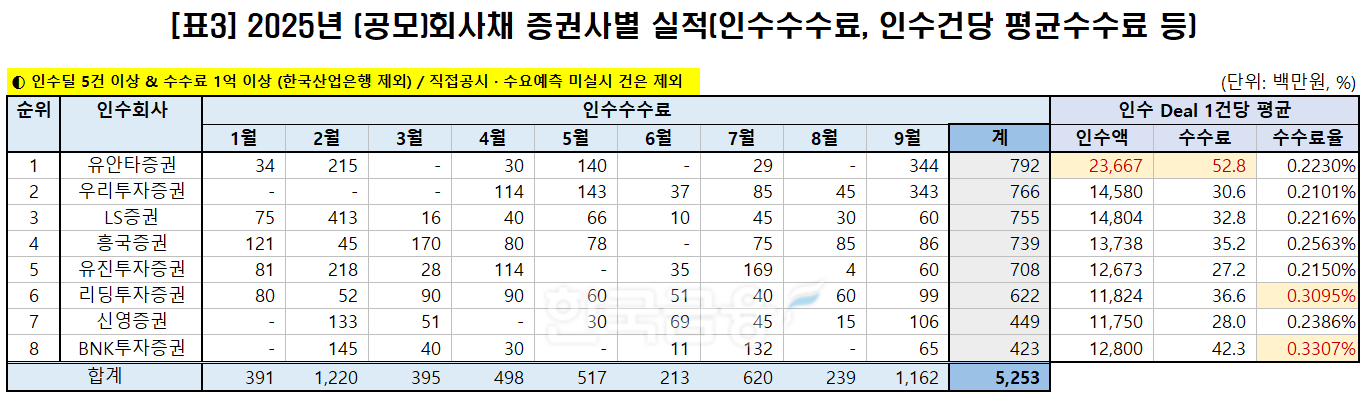
소형사 그룹(인수 딜 5건 이상 · 건당 수수료 1억 원 이상)에서는 BNK투자증권과 리딩투자증권이 수수료율 1·2위를 차지했다. BNK투자증권의 수수료율은 0.331%로, 0.18~0.19%대인 대형사와 비교하면 거의 두 배 수준이다.
이는 대형 증권사들이 다루지 않는 상대적으로 신용도가 낮거나 복잡한 회사채 발행을 주관하며 리스크 프리미엄을 반영했거나, 틈새시장에서의 특화된 전문성을 토대로 높은 협상력을 발휘한 결과로 분석된다.
다만 소형사의 경우 실적이 특정 딜에 집중되는 경향이 강해 수익 구조의 안정성은 취약한 것으로 나타났다. 유안타증권과 우리투자증권은 9개월 누적 실적의 절반 가까이가 9월 한 달(3.4억원 이상)에 기록되는 등 실적 쏠림 현상이 두드러졌다.
물량 경쟁과 수익성의 괴리... '규모'보다 '전략'이 경쟁력 좌우
이번 분석은 회사채 인수 시장에서 시장 지배력이 반드시 수익성으로 직결되지는 않는다는 점을 보여준다. 총 인수 금액 중심의 외형 경쟁과 달리 건당 평균 수수료·수수료율 등 질적 지표에서는 증권사별 전략의 차이가 한층 뚜렷하게 나타난 것이다. 대형사의 물량 기반 전략과 중소형사의 고난도 딜 중심 수익 극대화 전략이 명확히 대비되는 구도다.업계에서는 대형사의 저수수료 경쟁이 장기적으로 수익성 악화를 초래할 수 있다는 지적이 꾸준히 나오고 있다. 우량 발행사 물량이 대형사로 집중되면서 “시장 점유율 확대를 위해 낮은 수수료를 제시할 수밖에 없는 구조”가 고착되고 있다는 분석도 같은 맥락이다. 수임 경쟁을 위한 출혈 수준의 가격 인하가 평균 수수료율을 끌어내리는 악순환을 낳고 있다는 평가다.
반면 중소형사는 상대적으로 위험도가 높거나 구조가 복잡한 딜을 수임해 프리미엄을 확보하는 방식으로 차별화를 강화하고 있다. 높은 수수료율이 곧 고위험·고수익 전략을 의미한다는 점에서, 대형사의 저수익·시장지배 전략과 뚜렷하게 대조되는 양상이다. 수수료율이 서비스 품질보다는 증권사가 부담하는 리스크 수준과 딜 난이도를 반영하는 지표라는 점도 이를 뒷받침한다.
발행사 입장에서는 낮은 비용을 우선할지, 다소 높은 수수료를 수용하더라도 발행 성공률과 조건 개선 측면에서 강점을 가진 증권사를 선택할지 전략적 판단이 그 어느 때보다 중요해지고 있다.
※ 본 조사는 10월 중 금융감독원에 접수된 일반 회사채 및 자본성 증권(후순위채·신종자본증권) 발행신고서의 내용 중 인수 수수료만을 대상으로 분석했으며, 은행채·여전채·자산유동화증권(ABS) 및 수요예측을 거치지 않은 건은 제외했다.
두경우 한국금융신문 전문위원 kwd1227@fntimes.com