





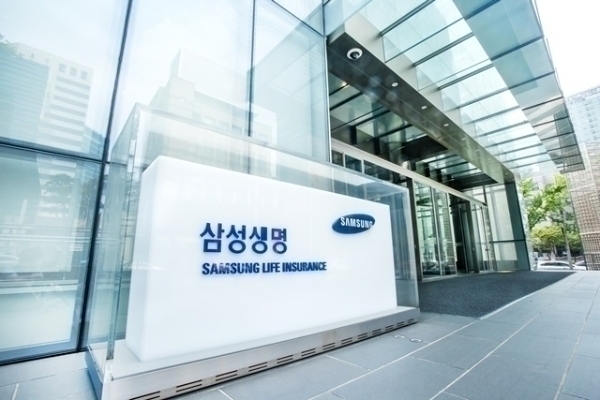
사진 = 삼성생명
 전영묵기사 모아보기)이 또다른 즉시연금 1심에서는 패소했다. 일전 다른 소송에서 승소했다 다시 패소로 기울면서 1조원대 즉시연금 향방에 업계 관심이 모아지고 있다.
23일 보험업계에 따르면, 서울중앙지방법원 제45민사부(다) 재판부(판사 이성호)는 지난 19일 삼성생명과의 1심 선고에서 소비자인 ‘원고 승소’의 판결을 내렸다. 이번 소송은 상속만기형 즉시연금 가입자 18명이 삼성생명을 상대로 낸 소송이다.
즉시연금은 가입 시 보험료 전액을 내면 한달 후부터 연금 형식으로 보험금을 수령하는 상품으로 이율이 높아 당시 고액자산가들 사이에서 인기있는 상품이었다.
즉시연금 가입자들은 2012년 '매달 지급되는 연금액에서 일정금액을 공제한다'는 조항이 약관에 명시되어 있지 않아 연금액 일부를 지급받지 못했다며 금융감독원에 민원을 제기했다.
금융감독원에서는 약관에 명시되어 있지 않았다며 원고에게 보험금 일부를 돌려줘야 한다고 권고했고 같은 상품 가입자 5만5000명에 일괄 구제를 요청하면서 소송이 시작됐다.
삼성생명은 작년 가장 큰 규모 즉시연금 1심에서 패소했고, 그 다음에 3개월 후 진행된 다른 소송에서는 승소했다.
작년 7월 21일 서울중앙지법 민사합의 25부는 삼성생명이 약관에 공시이율을 맞추기 위해 순보험료에서 일부 금액을 적립하게 돼 월연금지급액이 더 적어질 수 있다는 점을 약관에 명시하지 않았고 이 부분을 가입자에게 제대로 설명하지 못했으므로 삼성생명이 미지급액을 지급해야 한다고 판결했다. 삼성생명은 항소한 상태다.
반면 작년 10월 13일 서울중앙지방법원 제46민사부는 피고인 보험금 청구 소송에서 삼성생명 손을 들어줬다. 제46민사부는 상품설명서를 약관과 동일한 효력이 있다고 판단했다.
관련기사
판결이 엇갈리게 나오면서 다시 향방은 오리무중인 상태다. 현재 미래에셋생명, 교보생명, 동양생명 모두 패소해 항소를 제기했다.
◇ 라이나금융서비스 대면 영업 중단…라이나생명 TM사업부도 이동
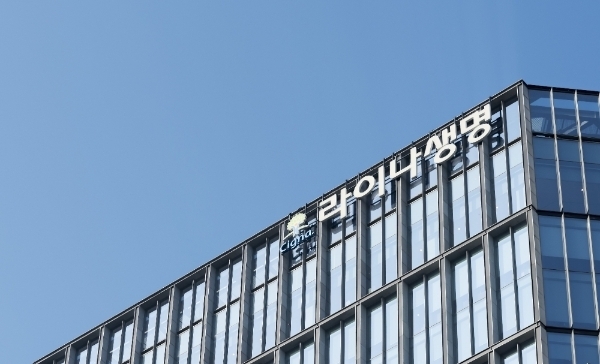
사진= 본사DB
23일 보험업계에 따르면, 라이나금융서비스는 대면 영업을 중단하고 TM영업만 진행하기로 했다. 라이나금융서비스에서 대면 영업을 담당하던 설계사를 받아줄 수 있는 타 GA도 물색하고 있는 것으로 알려졌다.
라이나생명 TM사업부도 라이나금융서비스로 이동한다. 연내 이동을 완료하면 라이나금융서비스는 TM전문 GA로 성격이 바뀌게 된다.
라이나생명의 이같은 행보는 처브그룹 매각을 앞두고 라이나금융서비스 효율화에 나선 것으로 분석된다.
라이나금융서비스는 라이나생명 자회사형GA로 2013년에 설립됐지만 2016년 시그나코리아로 대주주가 변경됐다. 라이나금융서비스 실적은 그동안 지지부진했다. 설계사 수도 작년 상반기 기준 143명으로 2019년 343명, 2020년 158명으로 쪼그라들었다.
업계에서는 라이나금융서비스가 자회사형 GA 실패 사례라고 지적한다. 그동안 라이나생명은 라이나금융서비스를 확대하기 위해 리더스금융 인수도 추진해왔다. 리더스금융 인수는 대면영업을 활성화하기 위한 포석이었지만 인수가 무산되면서 라이나금융서비스 조직규모가 커지진 않았다.
신계약 실적도 2019년 생명보험 5만3052건에서 2020년 5996건으로, 손해보험도 2019년 1만4375건에서 2020년 7711건으로 절반 이상 줄었다. 2021년 상반기 생명보험 신계약 실적은 342건으로 1000건이 되지 않은 상태다.
이같은 흐름에 대해 업계에서는 1200%룰에 따라 수익성이 악화되면서 제판분리를 하는 것으로 지적하고 있다. 작년에는 대면 영업에 대해 1200%룰을 적용했지만 올해부터는 TM채널도 1200%룰을 적용하고 있다. 1200%룰을 적용할 경우 TM채널 수익성이 떨어질 수 밖에 없다.
금융소비자보호법 시행으로 설명 의무 등이 까다로워져 TM영업 리스크가 커진 점도 작용한 것으로 분석된다.
◇ GA업계 전문경영인 도입 바람…퍼스트에셋 대표이사 공모
사진 = 픽사베이 제공
23일 보험업계에 따르면, GA 퍼스트에셋은 대표이사 공모 추천제를 도입하기로 했다. 퍼스트에셋은 그동안 기존 주주들 중 대표이사를 선출해왔으나 변화하는 보험환경에 능동적으로 대응하고 전문성을 강화하고자 대표이사 선출 방식을 변경한 것으로 알려졌다.
앞서 연합형 GA인 글로벌금융판매도 전문경영인 제도를 최초로 도입, 올해부터는 전문경영인 단독대표 체제로 운영하기로 했다. 기존에는 총괄대표였던 이건, 김민규 공동대표와 김종선 전문경영인 3명의 대표 체제로 운영됐으나 4월부터는 김종선 대표가 경영 전반을 단독으로 이끌게 된다. 총괄대표는 영업에 집중하고 경영관리 전반은 김종선 대표가 담당하는 방식으로 운영된다.
지금융코리아도 전문경영인 체제를 도입했다. 지금융코리아는 작년 12월 말 박경희 전 KB손해보험 부사장을 공동대표로 영입했다. 박경희 대표는 1961년생으로 KB손해보험 GA본부장, 경영관리부문장(CFO), 경영총괄 부사장을 역임했다. 지금융코리아가 전문경영인 체제 도입한건 판매전문회사에 대비하기 위한 것으로 알려졌다.
업계에서는 GA에서 전문경영인 체제 도입을 두고 GA 규모가 커지고 있는 만큼 내부통제 등 GA도 도약할 수 있는 계기가 될 것으로 기대하고 있다.
전하경 기자 ceciplus7@fntimes.com





















