





9일 투자은행(IB) 업계에 따르면 최근 유진기업의 주요 자회사인 유진더블유(이하 유진PE)는 보유 중인 우리금융지주 주식 1400만주(19.1%)를 약 4622억원에 매각했다. 기존 유진PE는 우리금융 지분 약 4%를 보유하고 있었으며 이번 거래로 잔여지분은 2.06%가 된다.
유진PE는 지난 2021년 우리금융 지분 4%와 동시에 사외이사 추천권까지 확보했다. 단순 투자가 아닌 경영참여 성격이 강했다. 정부가 민영화를 위해 의도적으로 만든 과점주주 체제에 인센티브를 붙인 결과다.
유진그룹은 우리금융 지분 확보 이전에도 금융업 자체에 대한 관심이 많았다. 유진투자증권, 유진저축은행 등을 인수해 영토를 넓혔으며 우리금융까지 확대된 것이다.
유진기업, 끝나지 않는 생존 고민
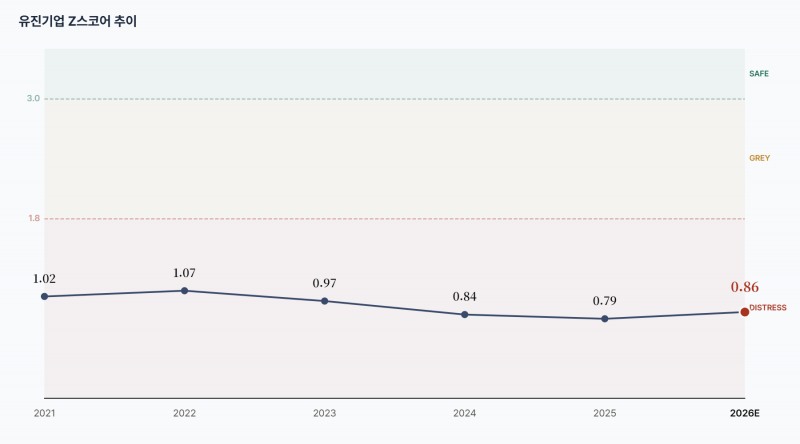
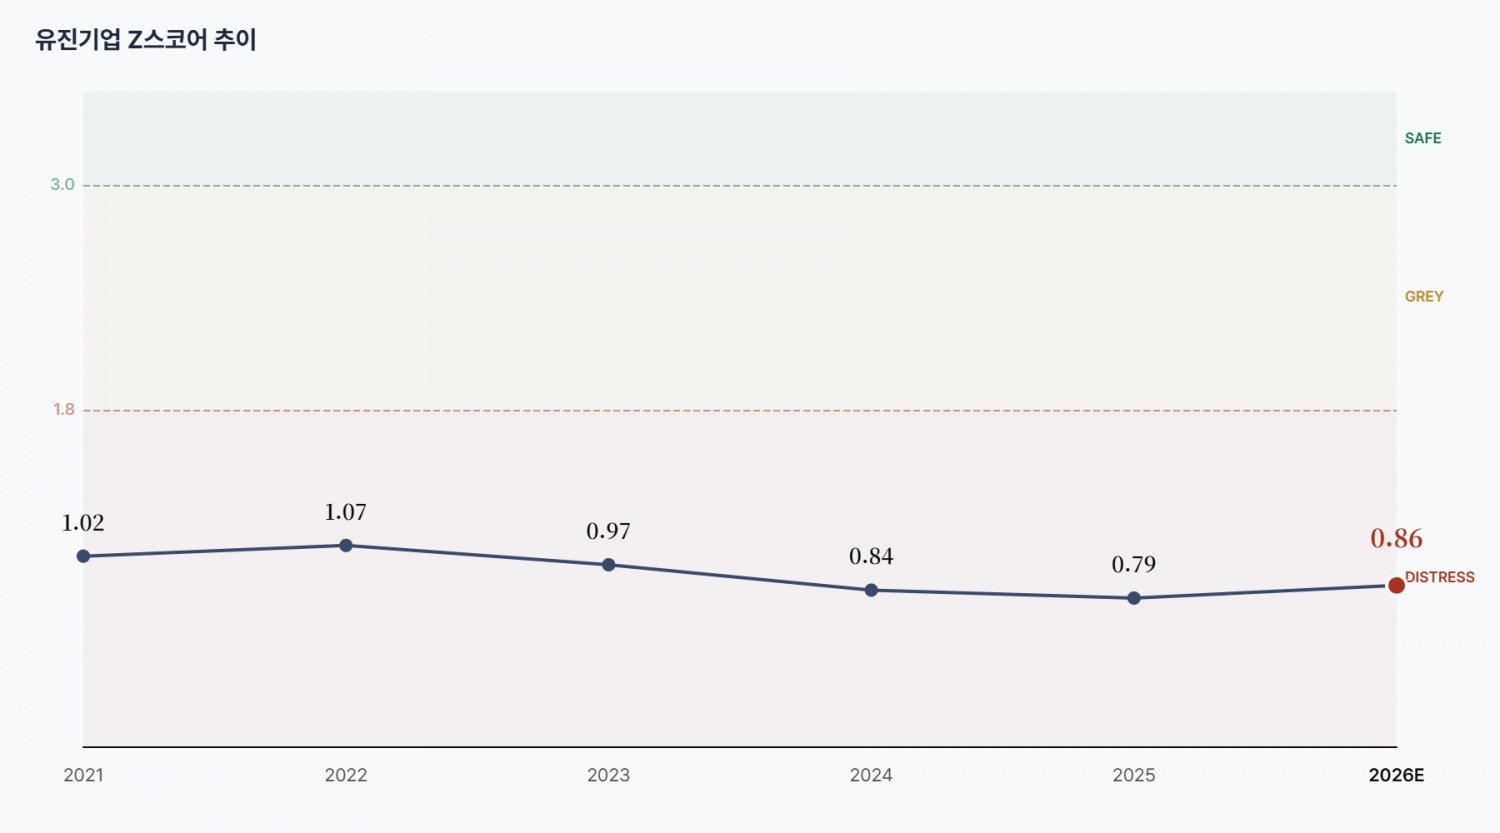
한국금융신문이 자체 구축한 인공지능(AI) 데이터 플랫폼 ‘더 컴퍼스(THE COMPASS)’에 따르면 유진기업의 올해 예상(반기 실적 연환산 기준) ‘알트만 Z-스코어’는 0.86이다.알트만 Z-스코어는 대표적인 부도예측모형으로 1.8 이하는 ‘위험’ 구간에 속한다. 미국 제조업 기준으로 만들어졌기 때문에 국내 시장에서 ‘절대값’ 수치를 맹신할 수 없다. 하지만 좀처럼 개선되지 않는 실적은 기업가치를 끌어내리고 있다.
현재 단기신용등급은 A3다. 이는 기업어음(CP)이나 전자단기사채 등 1년 미만 단기 채무 상황 능력을 나타내는 등급 중 ‘투자적격등급’ 턱걸이에 해당된다. 수익성 및 현금흐름 축소, 차입금 의존도 확대 등 모든 지표에서 경계령이 내려진 상태다.
가장 우려되는 부분은 금융비용커버리지가 지속적으로 하락해 올해 상반기 기준 0.13배에 불과하다는 점이다. 더 컴퍼스가 국내 신용평가사들이 부여한 기업 신용등급과 주요 재무지표 간 상관관계를 분석(최근 5년, 40만개 데이터)한 결과 금융비용커버리지 영향력이 가능 높았다.
임종룡號 우리금융, ‘원더라이프’ 중심 시니어 솔루션 확대…계열사 시너지 '관건' [금융 시니어 비즈니스 돋보기]임종룡號 우리금융, 비이자익 45% 급증…NPL커버리지비율 14%p 하락 '과제'[2026 금융사 상반기 실적][THE COMPASS] 유진투자증권, 빅웨이브로보틱스 ‘할인율’ 낮춰 ‘몸값’ 지키기…’고무줄’ 가치평가임종룡 "비은행 경쟁력 강화"…주춤했던 우리금융, 하반기 ‘속도전’ 선언 [2026 금융지주 하반기 경영전략]동양생명, 교환비율 이견 불구 증권신고서 효력…우리금융 완전 자회사 편입 본궤도 [우리금융 편입 1년]
유진기업 입장에서는 최악의 상황을 타계하기 위한 유동성이 절대적으로 필요한 상황이다. 따라서 이번 유진PE의 우리금융 지분 매각은 이러한 유동성 가뭄을 해결하기 위한 조치로 풀이된다.
다만 유진PE 등이 안고 있는 자체 부채 우선 정산 등을 고려하면 관련 절차가 필요한 상황이다. 해당 절차를 마친 후 유진기업이 보유한 유진PE 지분 57.27%를 고려하면 유진기업에 유입되는 현금은 약 2600억원 안팎으로 추산된다.
다만, 현금 유입이 재무 안정성을 보장하지 않는다. 유진기업의 이자부부채는 1조4514억원에 달해 지분 비례 유입 기준 18.2%에 불과하다.
본업인 레미콘 및 건자재 산업은 건설 경기에 직접적인 영향을 받고 있어 단기내 돌파구를 찾기도 쉽지 않다. 유진기업의 유동성 리스크가 꼬리표처럼 붙어 다닐 수 있는 셈이다.
유진그룹 전반 전략에도 변화가 예상된다. 자금회수가 불가피한 만큼 금융부문 지배력 확대보다는 그룹 전반 구조조정을 통한 전면 재편 가능성이 거론된다.
투자은행(IB) 관계자는 “그룹 내 핵심 기업인 유진기업은 현금흐름 규모는 크게 축소된 반면, 부채가 늘면서 재무부담이 확대됐다”며 “과거 무리한 인수합병(M&A) 이후 지원 등도 재무구조 악화에 일조했다”고 말했다. 그는 “부채부담을 덜어내기 위해서는 그룹 전반 구조조정이 불가피할 수도 있다”고 덧붙였다.
이성규 한국금융신문 기자 lsk0603@fntimes.com





















