





이환주 KB국민은행장 / 사진제공 = KB국민은행
 이환주기사 모아보기 행장이 이끌고 있는 KB국민은행의 유동성 지표가 전반적으로 개선되며 단기·장기 대응력이 모두 강화된 것으로 나타났다.
고유동성자산(HQLA)과 유동성커버리지비율(LCR)이 상승하는 등 원화 기준 유동성은 한층 견고해진 반면, 외화 부문에서는 고환율 여파 속 신규 자금 유입이 줄어든 영향으로 일부 지표가 조정되는 모습을 보였다.
원화의 경우 안정적 예금 비중 확대와 순안정자금조달비율(NSFR) 개선을 통해 조달 구조의 질적 체력이 강화됐다는 평가다. 다만 무담보 도매자금조달 등 시장성 자금 중심 구조는 여전히 유지됐고, 외화 유동성 완충력은 소폭 둔화되는 흐름을 보이면서, 지표상 안정과 구조적 민감성이 공존하는 양상이 확인됐다.
Level 1 자산 확대, 유동성 질 높였다
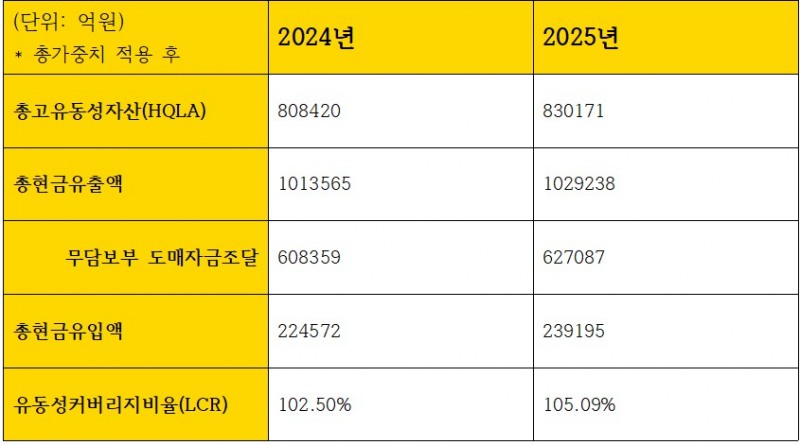
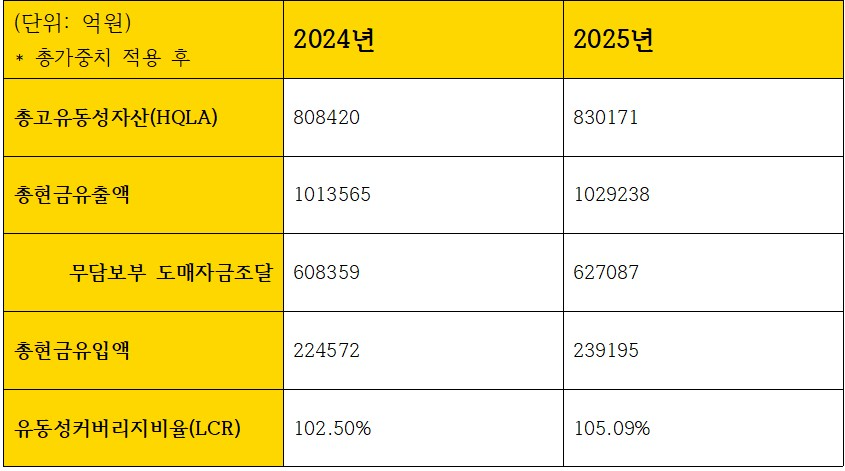
국민은행의 총 고유동성자산(HQLA)은 2024년 약 80조8420억원 수준에서 지난해 83조171억원 규모로 확대되며 유동성 완충 능력이 개선된 것으로 나타났다. HQLA는 금융기관이 30일간의 심각한 유동성 위기(뱅크런 등) 상황에서도 즉시 현금화하여 대응할 수 있는 고품질 자산을 의미한다. 30일 내외 등 은행의 단기 유동성의 안정성을 측정하는 지표다.
같은 기간 유동성커버리지비율(LCR)은 102.50%에서 105.09%로 더욱 상승하며 단기 유동성 대응력도 한층 강화됐다.
연말 기준으로 가장 유동성이 높은 Level 1 자산이 2024년 73조1415억원에서 2025년 78조977억원으로 늘었고, Level 2 자산은 8조5626억원에서 7조2545억원으로 감소했다. Level 1 자산은 현금·중앙은행 예치금 등 즉시 현금화가 가능한 질 높은 자산을 말한다. Level 2 자산은 회사채·일부 금융채 등 비교적 안전하나 시장 상황에 약간의 영향을 받을 수 있는 자산이다.
작년 말 순현금유출액이 전년동기 대비 3조6000억원가량 증가했지만, 같은 기간 고유동성자산이 4조7800억원으로 더 크게 늘어나며 LCR 개선에 힘을 보탰다.
무담보 도매자금조달이란 담보 없이 이뤄지는 조달 방식으로, 주로 기관예금 등 규모가 큰 시장성 자금들이 속한다. 무담보 도매자금조달은 평시 유입 자금이지만, LCR 산정에서는 만기 미연장 가능성을 반영해 현금유출 항목으로 반영된다. 다시 말해 시장성 자금은 위기 상황에서 만기를 연장하기 어려워 자금이 빠져나갈 수 있다는 점이 반영되는 것이다.
외화 LCR 재정비, 신규보다 운용 중심으로
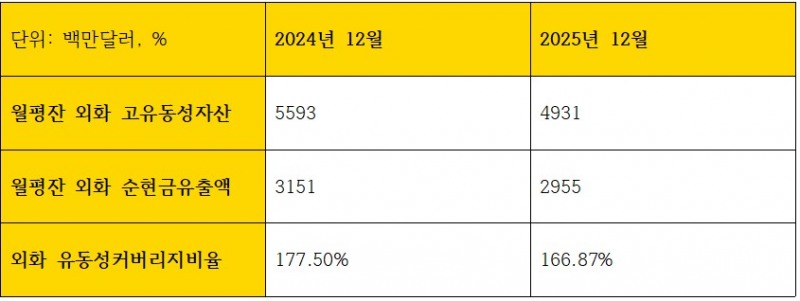
원화 유동성이 개선된 것과는 반대로 같은 기간 외화 LCR은 177.50%에서 166.87%로 줄어들며 외화 유동성은 다소 줄어든 모습을 보였다. 월평잔 외화 고유동성자산이 2024년 말 55억9300만달러(한화 약 7조5500억원)에서 2025년 말 49억3100만달러(한화 약 6조6000억원) 규모로 감소했다.
이 같은 외화 LCR 하락은 단순한 유동성 축소라기보다, 외화 고유동성자산 축소와 함께 단기 시장성 자금 비중 확대에 따른 순현금유출 증가가 반영된 결과로 풀이된다. 규제 기준을 크게 상회하는 수준을 유지하고 있다는 점에서 유동성 안정성 자체는 유지됐지만, 외화 조달 구조의 민감도는 다소 높아진 것으로 해석된다.
조달 외화자금은 2024년 54조4135억원에서 2025년 54조3663억원으로 줄었지만, 오히려 운용 외화자금은 2024년 53조2190억원에서 53조3166억원으로 소폭 늘었다. 글로벌 금리 상승과 원달러 환율의 고공행진 속에서 신규 외화자금의 유입을 줄이는 대신 기존 외화자금의 운용을 통해 유동성과 수익성을 확보하려는 전략이 읽히는 대목이다.
외화콜론 역시 2024년 5조9244억원 규모에서 2025년 5조6971억원 규모로 줄었다. 외화콜론이란 금융기관 간 외화를 하루 또는 수십 일 단위로 빌리는 초단기 자금 거래를 일컫는다. 평상시에는 유동성을 세밀하게 조정하는 데 유용하지만, 시장이 불안해질 경우 가장 먼저 경색되는 영역이기도 하다.
안정적예금 대폭 증가, NSFR 118%대 유지
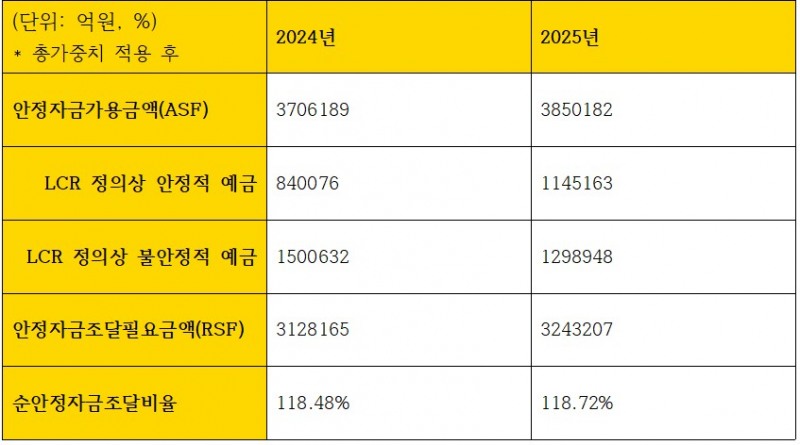
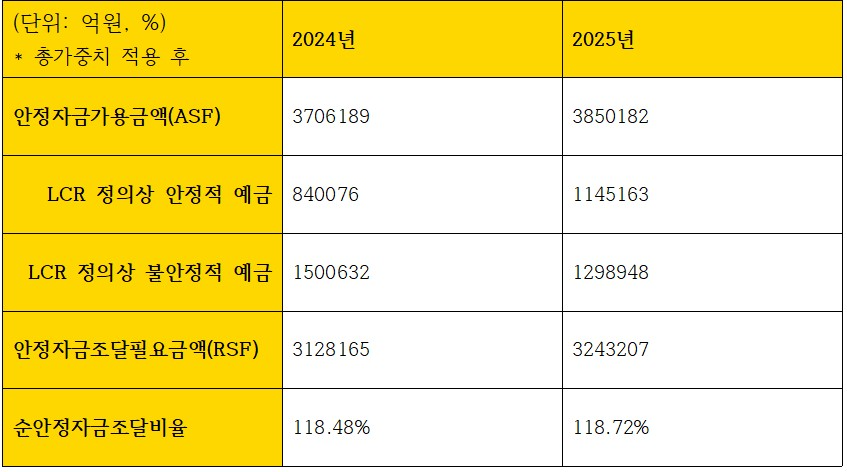
국민은행의 총 안정자금가용금액(ASF)은 2024년 370조6189억원에서 2025년 385조182억원 규모로 늘었다.
주목할 부분은 이 중 LCR 정의상 안정적 예금의 비중이 크게 늘었다는 점이다. 2024년 84조76억원 규모에서 2025년 114조5163억원대까지 30조원가량 늘었다. 반대로 LCR 정의상 불안정적 예금은 2024년 150조632억원대에서 2025년 129조8948억원대로 눈에 띄게 줄었다.
LCR상 안정적 예금은 개인 소매예금이나 관계형 자금 등 경제위기가 발생해도 움직임이 적은 예금을 말한다. 반대로 불안정예금은 기업이나 기관 등의 자금으로, 시장에 위기가 발생하면 바로 이탈할 우려가 있다. 이를 통해 국민은행의 장기 유동성 대응력이 한층 강화된 것으로 평가된다.
같은 기간 안정자금조달필요금액(RSF)은 312조8165억원에서 324조3207억원으로 늘었다. 안정자금조달필요금액(RSF)이 증가한 것은 대출 등 장기·비유동성 자산이 확대되며 필요한 안정자금 규모가 커진 데 따른 것으로 풀이된다. 다만 같은 기간 안정자금가용금액(ASF)도 함께 증가하고 순안정자금조달비율(NSFR)이 개선된 점을 감안하면, 자산 성장에 따른 부담은 충분히 관리 가능한 수준으로 평가된다.
실제로 이 기간 국민은행의 순안정자금조달비율은 118.48%에서 118.72%로 늘어나며 업계 최상위 수준을 유지했다.
임베디드 금융 앞세운 저원가성 수신 방어 지속
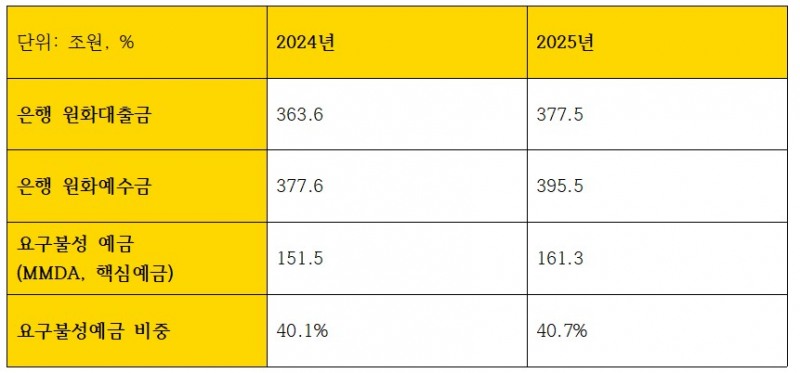
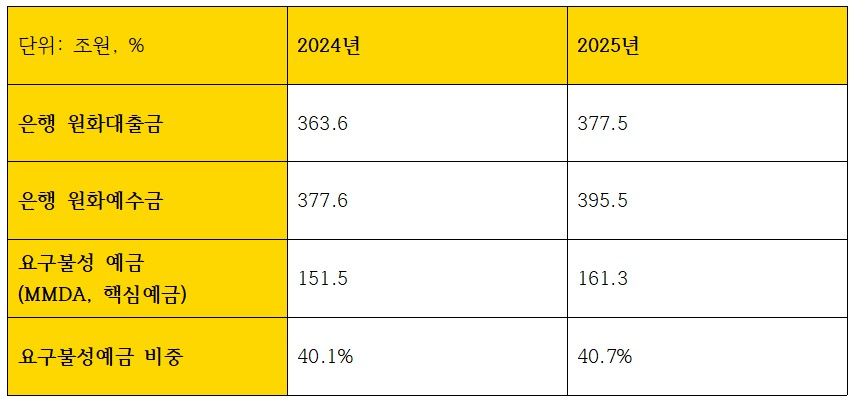
국민은행의 조달 전략은 저원가성 핵심예금 확보를 중심으로 재편되고 있다. 금리 상승으로 시장성 조달 비용이 빠르게 증가하는 가운데, 요구불예금과 같은 리테일 기반 자금을 확대해 조달 비용을 낮추고 유동성 안정성을 높이려는 전략이다.
특히 플랫폼 제휴와 임베디드 금융을 통한 내부 순환성 자금 확보가 강화되면서, 자금조달의 무게중심이 시장에서 고객 기반으로 이동하는 흐름이 뚜렷해지고 있다.
지난해 국민은행의 조달 구조를 살펴보면 395조5000억원의 원화예수금 중 161조3000억원이 요구불성예금으로 집계됐다. 이는 직전해인 2024년 말 151조5000억원보다 6.5%가량 늘어난 수치다. 저원가성 수신 비중은 40.7%로 업계 최상위다.
국민은행은 스타벅스, 삼성금융네트웍스 ‘모니모’, SSG닷컴, 빗썸 등 주요 플랫폼과의 제휴를 통해 임베디드 금융을 확대하고 있다. 이는 고객을 은행 앱으로 유입시키는 기존 방식에서 벗어나, 고객이 이용하는 플랫폼 안에 금융 기능을 직접 이식하는 전략이다. 이러한 구조는 결제·충전·투자 과정에서 발생하는 자금을 자연스럽게 계좌로 유입시키며, 저원가성 예금 확보와 조달 비용 절감으로 이어질 수 있다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















