



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

박춘원 JB우리캐피탈 대표, 중고차·투자금융으로 역대 최대 순익 2239억원 달성 [2024 금융사 실적]

김다민 기자

dmkim@fntimes.com

기사입력 : 2025-02-07 09:15

1년 새 당기순이익 364억원 증가...자산도 1조 이상 늘어

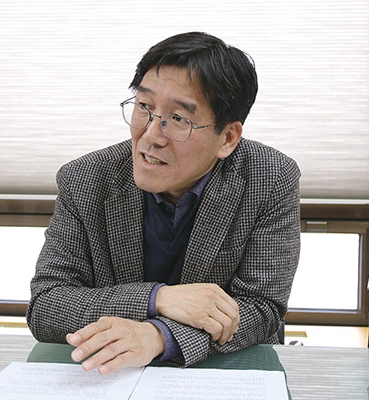
▲박춘원 JB우리캐피탈 대표./사진 = 김다민 기자

▲박춘원 JB우리캐피탈 대표./사진 = 김다민 기자

[한국금융신문 김다민 기자] 박춘원닫기박춘원기사 모아보기 JB우리캐피탈 대표가 중고차·투자금융 등 고수익 상품 중심 영업을 통해 역대급 순익을 달성했다. 취임 당시 목표를 1년 앞당겨 이뤄낸 박 대표는 3년 내 순익 3000억원 달성이라는 중장기 목표를 새로이 설정했다.

7일 JB금융지주 실적자료에 따르면, 지난해 JB우리캐피탈의 당기순이익은 2239억원을 기록했다. 이는 사상 최대 순익이다. 지난 2021년 1705억원, 2022년 1785억원, 2023년 1875억원의 순익을 낸 바 있다.

JB우리캐피탈 관계자는 "고수익 상품 중심의 자산 포트폴리오 개편 진행으로 조정에 따라 이자이익과 비이자이익이 모두 증가하면서 순이익 성장을 이뤘다"고 말했다.

JB우리캐피탈은 포트폴리오 구조상 건전성이 나빠지 수 밖에 없는 만큼 리스크 지표를 관리한다는 방침이다.

중고차금융 등 고수익 상품 중심 포트폴리오 개편 주효

박춘원 대표는 취임 후 꾸준히 고수익 상품 중심으로 자산 포트폴리오를 개편했다. 경쟁이 심화되는 신차승용보다 수익성이 높은 중고승용에 집중했고, 그 결과 중고차금융의 자산 규모도 증가했다.

또한 자동차 금융 외 IB·투자금융, 개인신용대출을 중심으로 비자동차금융 사업분야의 비중도 확대했다.

그 결과 지난 2022년 JB우리캐피탈의 자동차금융자산과 비자동차금융자산 비율은 40.1% : 59.9%였지만 지난해 말에는 30.4% : 69.6%로 변화했다.

수익성이 낮은 신차 비중은 줄이고, 수익성이 높은 개인 신용 대출과 기업·투자금융 비중을 늘렸다.

상세히 살펴보면 2022년 IB·투자금융 25.2%에서 지난해 말 32.5%까지 확대됐다. 개인신용대출도 같은 기간 13.7%에서 18.0%까지 4.3%p가량 비중이 증가했다.

JB우리캐피탈의 강점인 중고차금융은 16.2%에서 20.1%로 증가한 반면, 신차금융은 21.8%의 높은 비중에서 7.5%까지 급감했다.

이같은 자산 확대로 총자산도 10조원을 돌파했다. 지난해 말 기준 10조2331억원으로 지난 2023년 말(9조2091억원) 대비 1조원 이상 증가했다.

자산 확대로 이자이익도 큰 폭으로 증가했다. 지난 2023년 3521억원이었던 이자이익이 1년 새 21.24% 늘어난 4269억원을 기록했다.

수익이 증가함에 따라 수익성을 나타내는 지표도 개선됐다.

기업이 자산을 얼마나 효율적으로 운용했는가를 나타내는 ROA는 전년동기(2.25%)대비 0.05%p 상승한 2.30%를 기록했다. 기업의 자기자본이 얼마만큼의 이익을 냈는가를 보여주는 ROE 역시 같은 기간 15.80%에서 16.52%로 상승하며 1년 새 0.72%p의 상승폭을 보였다.

올해 건전성 관리 고삐...포트폴리오 조정·모니터링 강화 병행

JB우리캐피탈의 고수익 상품 중심 자산 포트폴리오로 수익을 높였지만 리스크가 높아 건전성 악화 가능성이 높다.

실제로 JB우리캐피탈의 지난해 말 연체율은 2.37%로 지난해 같은 기간(1.52%) 대비 0.85%p 올랐다. 다만, 같은 기간 고정이하여신비율은 2.00%로 전년 동기 대비 변동이 없었다.

이에 올해 JB우리캐피탈은 안전한 기업금융 딜 위주 확대와 모니터링 강화를 통해 건전성 관리에 집중할 방침이다.

JB우리캐피탈 관계자는 "내부적으로는 신용 민감도가 높은 상품에 대해서는 초기 모니터링을 강화해 영업 이후 최소 한두 달은 퍼포먼스를 확인하고 있다"며 "포트폴리오상으로도 비부동산 중심 기업금융 확대 및 안전한 기업금융 딜 위주로 참여하는 방식으로 관리할 방침"이라고 설명했다.
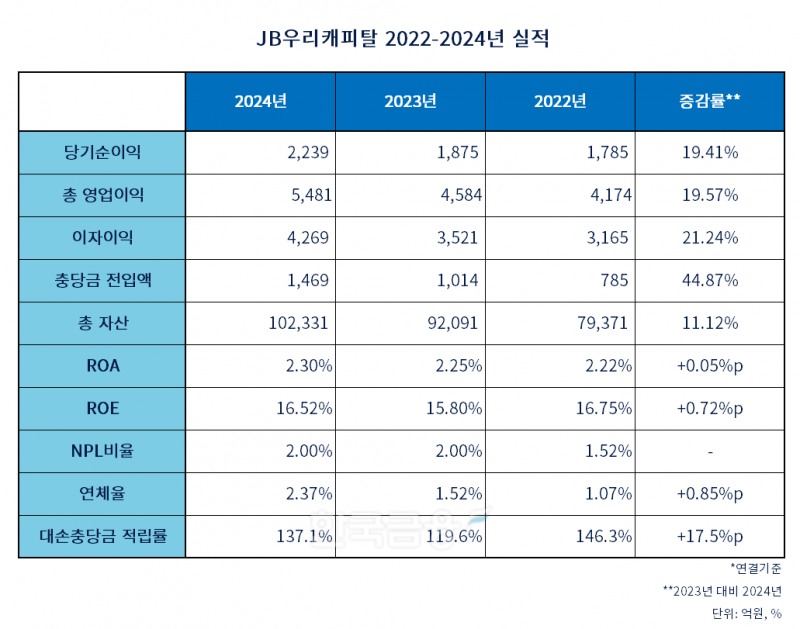
JB우리캐피탈 2022-2024년 실적 표./표 = 김다민 기자

JB우리캐피탈 2022-2024년 실적 표./표 = 김다민 기자

이미지 확대보기


김다민 한국금융신문 기자 dmkim@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

기자의 기사 더보기 전체보기

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

2금융 다른 기사

1 12개월 최고 연 6.50%…애큐온저축은행 '처음만난적금'[이주의 저축은행 적금금리-9월 4주] 9월 넷째 주 저축은행 12개월 기준 정기적금 상품 가운데 최고 세전 이자율(기본 금리)은 연 6.50%, 최고 금리(우대 금리 포함)는 연 8.00%로 나타났다. 기본 금리와 최고 금리 모두 전주 대비 동일했다. 우대 조건 등을 활용하면 0.1%p라도 높은 금리를 받을 수 있어 꼼꼼히 확인할 필요가 있다.27일 저축은행중앙회 소비자포털에 따르면 저축은행 12개월 정기적금 가운데 세전 이자율 기준 기본 금리가 가장 높은 상품은 애큐온저축은행의 '처음만난적금'으로 연 6.50%를 제공한다.세후 이자율은 5.50%로, 월 10만원씩 12개월 납입할 경우 받을 수 있는 세후 이자는 단리 기준 3만5750원이다.'처음만난적금'은 우대조건을 충족하면 최고 연 8.0 2 24개월 최고 연 4.05%…드림저축은행 '인터넷정기예금'[이주의 저축은행 예금금리-9월 4주] 9월 넷째 주 저축은행 24개월 기준 정기예금 상품 가운데 세전 이자율(기본 금리)과 최고 금리(우대 금리 포함)는 연 4.05%로 나타났다. 기본 금리는 전주 대비 0.10%p, 최고금리는 0.05%p 상승했다. 우대 조건 등을 활용하면 0.1%p라도 높은 금리를 받을 수 있어 꼼꼼히 확인할 필요가 있다.27일 저축은행중앙회 소비자포털에 따르면 저축은행 24개월 정기예금 가운데 세전 이자율 기준 기본 금리가 가장 높은 상품은 드림저축은행의 '인터넷정기예금'과 '톡톡정기예금(비대면)'으로 연 4.05%를 제공한다.세후 이자율은 3.43%로 1000만원을 24개월간 예치 시 받을 수 있는 세후 이자는 단리 기준 68만6000원이다. 최고 우대금리와 기본금리가 4. 3 12개월 최고 연 4.03%…드림저축은행 '인터넷정기예금'[이주의 저축은행 예금금리-9월 4주] 9월 넷째 주 저축은행 12개월 기준 정기예금 상품 가운데 세전 이자율(기본 금리)과 최고 금리(우대 금리 포함)는 연 4.03%로 나타났다. 기본 금리와 최고금리 모두 전주 대비 0.02%p 상승했다. 우대 조건 등을 활용하면 0.1%p라도 높은 금리를 받을 수 있어 꼼꼼히 확인할 필요가 있다.27일 저축은행중앙회 소비자포털에 따르면 저축은행 12개월 정기예금 가운데 세전 이자율 기준 기본 금리가 가장 높은 상품은 드림저축은행의 '인터넷정기예금'과 '톡톡정기예금(비대면)', 유니온저축은행의 'e-정기예금'으로 연 4.03%를 제공한다.세후 이자율은 3.41%로 1000만원을 12개월간 예치 시 받을 수 있는 세후 이자는 단리 기준 34만1000원이다. 최고
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기











