





오리온이 인수한 1250억 원 규모 리가켐바이오사이언스 전환우선주와 전환사채가 주식으로 원금을 돌려받으려면 주가가 72% 가까이 반등해야 하는 것으로 나타났다. 전환가액 조정 하한선이 걸려 있어서다. 주가 부진에 따른 평가손실과 지분법손실 여파로 오리온의 3분기 순이익은 45% 줄었다. /이미지=생성형 AI
이미지 확대보기
올 3월 이후 주가 내리막…72% 상승해야 원금 회수
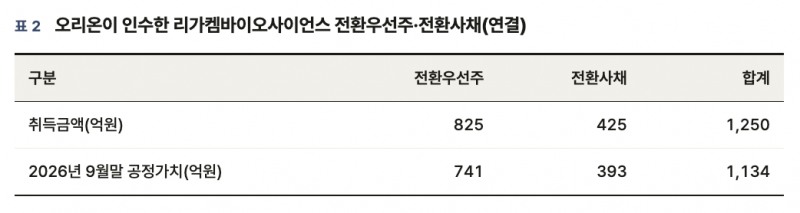
20일 금융감독원 공시에 따르면 오리온의 홍콩 종속기업 팬오리온은 지난 7월 24일 관계기업 리가켐바이오가 발행한 전환우선주 825억 원과 전환사채 425억 원 등 총 1250억 원 규모의 전환증권을 인수했다. 당시 오리온은 투자 목적을 첨단전략산업기금 지원대상회사 선정에 따른 투자 참여로 명시했다.
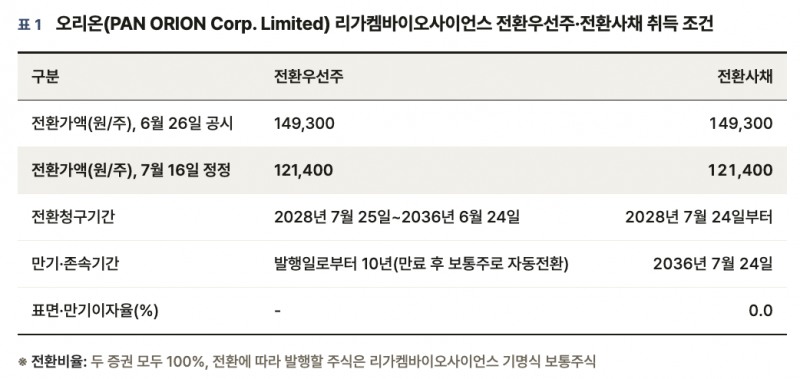
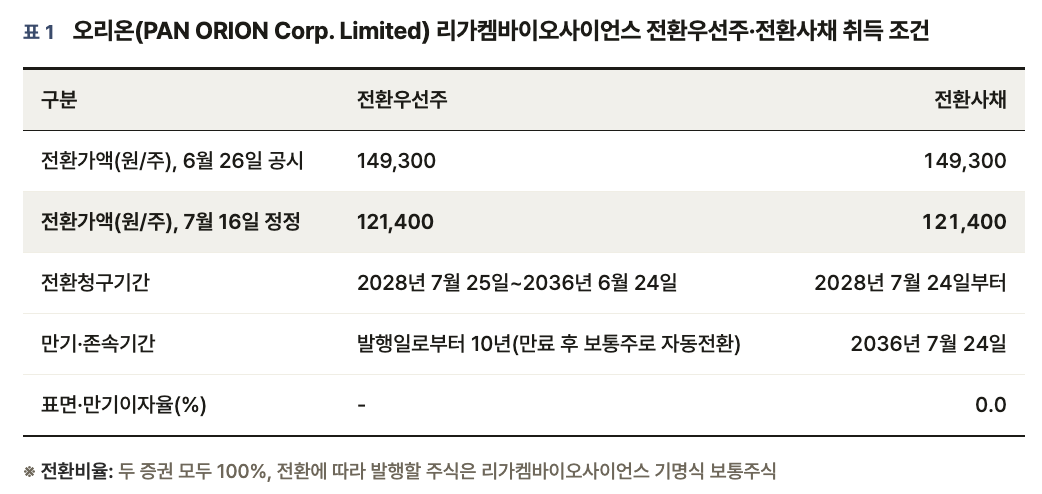
문제는 계약에 설정된 전환가액과 조정 한도다. 양사는 지난 6월 26일 최초 취득결정 공시 당시 전환가액을 주당 14만9300원으로 책정했으나 납입 직전인 7월 16일 정정공시를 통해 12만1400원으로 18.7% 낮췄다. 이에 따라 오리온의 전환우선주 취득주식수는 기존 55만2578주에서 67만9571주로 늘었다. 하지만 정정된 전환가액조차 납입일 당일 종가 9만6100원보다 26.3% 높은 수준이었다.
리가켐바이오는 오리온그룹이 식품 중심 사업구조 탈피와 바이오 신성장동력 확보를 위해 오너 3세 담서원 부사장 주도로 2024년 초 인수한 핵심 계열사다. 인수 이후 가파른 우상향 곡선을 그리며 올 3월 21만3500원(종가 기준)으로 연고점을 찍었던 리가켐바이오 주가는 바이오 투자심리 위축과 맞물려 하반기 들어 급락세를 면치 못했다.
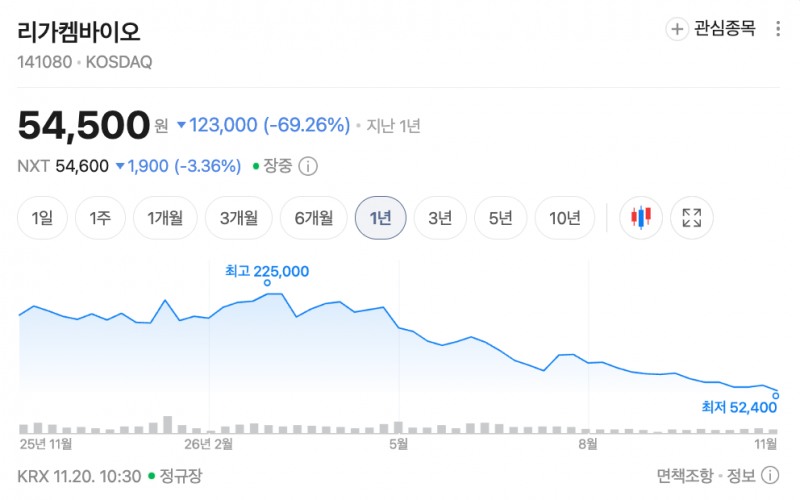
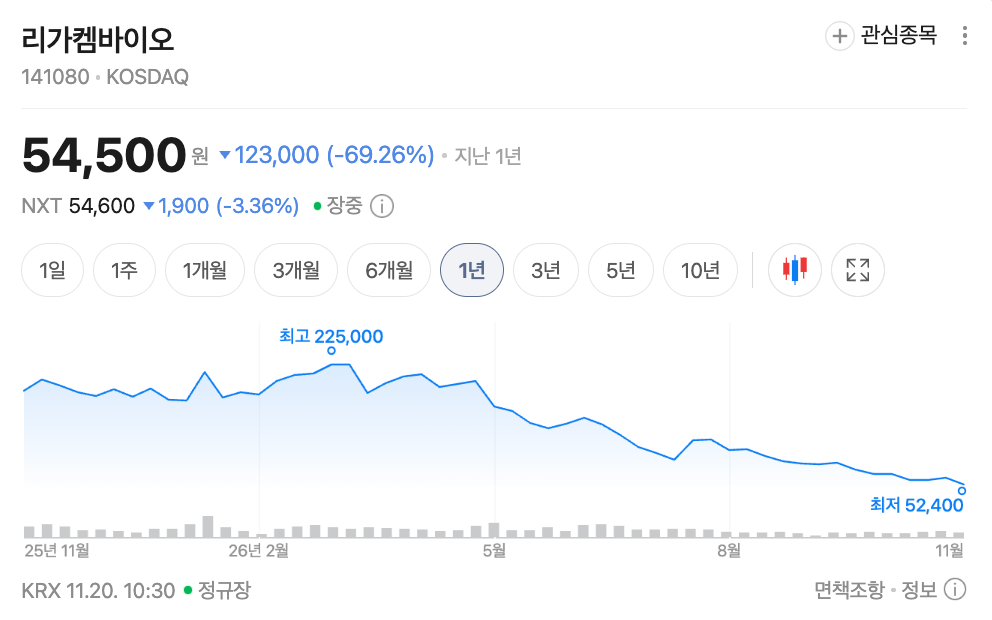
직전 거래일인 19일 종가 기준 리가켐바이오 주가는 5만6500원으로, 연고점 대비 73.5% 떨어졌다. 정정 전환가액에 비해서는비 53.5% 낮다. 이날도 주가는 약세를 띠며 오전 11시현재 5만3900원까지 내려간 상태다.
전환우선주 조건상 전환가액은 매년 시가에 연동해 조정되지만 최초 전환가액 12만1400원의 80%인 9만7120원 미만으로는 내려가지 않는 하한선이 걸려 있다. 해당 전환우선주는 발행일로부터 10년 뒤 보통주로 100% 자동 전환된다.
지난 19일 종가 5만6500원을 기준으로 역산하면 전환가액이 하한인 9만7120원까지 최대로 낮아지더라도 주가가 현 수준에서 71.9% 올라야 전환 주식의 시가가 취득원가 825억 원과 같아진다.
만약 전환가액 조정이 이뤄지지 않을 경우 필요한 주가 상승률은 114.9%에 달한다. 표면이자율과 만기이자율이 모두 0%인 전환사채 425억 원 역시 2036년 만기 전 주식 전환을 통해 차익을 실현하려면 동일한 수준의 주가 반등이 전제돼야 한다.
평가·지분법 손실 동반 확대…오리온 순익 45% 깎아내려
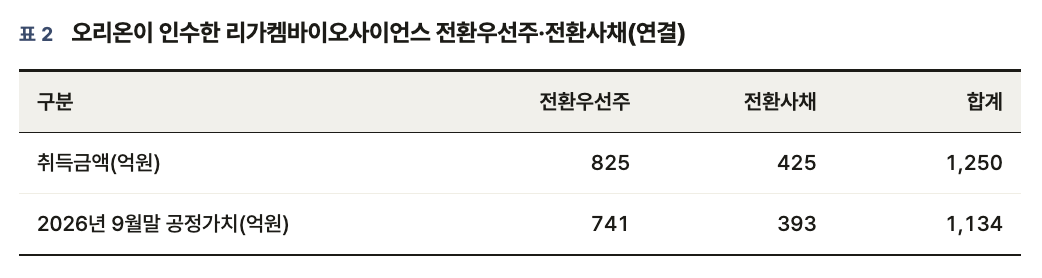
리가켐바이오의 주가 부진이 이어지면서 오리온 장부에도 대규모 평가손실이 반영됐다. 오리온은 인수한 전환증권을 현금 취득금액 1250억 원에 리가켐바이오가 보유한 매도청구권 파생상품부채 66억 원을 합산한 1316억 원으로 최초 인식했다.
그러나 올 9월 말 기준 두 증권의 공정가치는 전환우선주 741억 원과 전환사채 393억 원을 합친 1134억 원으로 감소했고 오리온은 차액인 182억 원을 3분기 금융원가 내 당기손익인식금융자산평가손실로 반영했다. 당시 전환우선주의 장부상 공정가치 741억 원조차 같은 날 종가로 환산한 실제 전환 주식 시가 542억 원을 웃돌고 있어 4분기 이후 주가 반등이 없을 경우 추가 평가손실 인식 가능성도 배제할 수 없다.
오리온 관계자는 “리가켐바이오 투자는 단기적인 주가 수익을 노린 것이 아니라 바이오 분야의 중장기 성장 잠재력을 보고 추진한 전략적 투자”라며 “최근 주가 하락은 국내 증시의 특정 업종 쏠림에 따른 바이오 업종 전반의 조정 영향일 뿐 리가켐바이오의 본업 자체에 문제가 있는 것은 아니다”라고 선을 그었다.
그러면서 “주가는 회계상 손상의 판단 기준이 아니며, 사업 자체의 훼손이 없는 한 손상 발생 가능성은 제한적”이라고 덧붙였다.
여기에 리가켐바이오 본업의 적자 확대가 겹치며 지분법손실 부담도 커졌다. 리가켐바이오의 올해 1~9월 연결 기준 영업손실은 1598억 원, 순손실은 1615억 원으로 집계됐다. 전년 동기 순손실 270억 원 대비 6배 증가한 수치다.
그 결과 같은 기간 오리온이 인식한 리가켐바이오 지분법손실은 469억 원으로 지난해 동기 100억 원의 4.7배로 늘었다. 보통주 지분 장부금액도 지난해 말 6558억 원에서 올 9월 말 6027억 원으로 531억 원 줄었다.
본업 호조로 오리온의 올해 3분기 연결 영업이익이 전년 동기 대비 9.4% 늘어난 1509억 원을 기록했음에도 전환증권 평가손실과 지분법손실이 맞물리면서 순이익은 1050억 원에서 579억 원으로 44.9% 감소한 배경이다.
10년 장기 자금 확보 리가켐, 관건은 기술이전·임상 성과
업계에서는 이번 전환증권 발행을 리가켐바이오의 연구개발 자금 조달 전략과 맞물린 선택으로 보고 있다. 항체-약물 접합체(ADC) 파이프라인의 글로벌 임상 확대 등으로 올해 3분기 누적 순손실이 1600억 원을 넘어선 상황에서 이자 부담이 없는 10년 만기 장기 자금을 최대주주로부터 수혈받아 재무적 완충력을 확보했기 때문이다.
발행 24개월 뒤부터 48개월까지 보유분의 최대 10%를 연복리 1% 가산 금액으로 되사올 수 있는 매도청구권 조항을 삽입해 향후 지배력 관리 여지도 남겨뒀다.
자본시장업계 관계자는 “이번 거래의 성패는 리가켐바이오의 기술이전과 임상 성과 가시화에 달려 있다”며 “단순한 재무적 투자자가 아닌 최대주주가 참여한 장기 증권인 만큼 단기 물량 출회에 따른 잠재적 매도물량 부담은 제한적”이라고 말했다.
이어 “다만 시장 눈높이에 부합하는 신규 기술수출 계약이나 후기 임상 결과 도출을 통해 주가를 9만7000원 선 위로 끌어올리지 못한다면 리가켐바이오의 연구개발 투자가 모기업의 회계상 손실로 전이되는 구조가 장기화할 수밖에 없다”고 덧붙였다.
정채윤 한국금융신문 기자 cy@fntimes.com


















