






KB금융지주가 올해 3분기 1조1666억원의 당기순이익으로 올려 시장 예상치를 뛰어넘는 ‘깜짝 실적’을 기록했다. 대출이 크게 늘어난 데다가 푸르덴셜생명 인수차익이 더해진 영향이다. 동학개미운동에 따른 증권 수수료 이익 역시 호실적을 이끌었다.
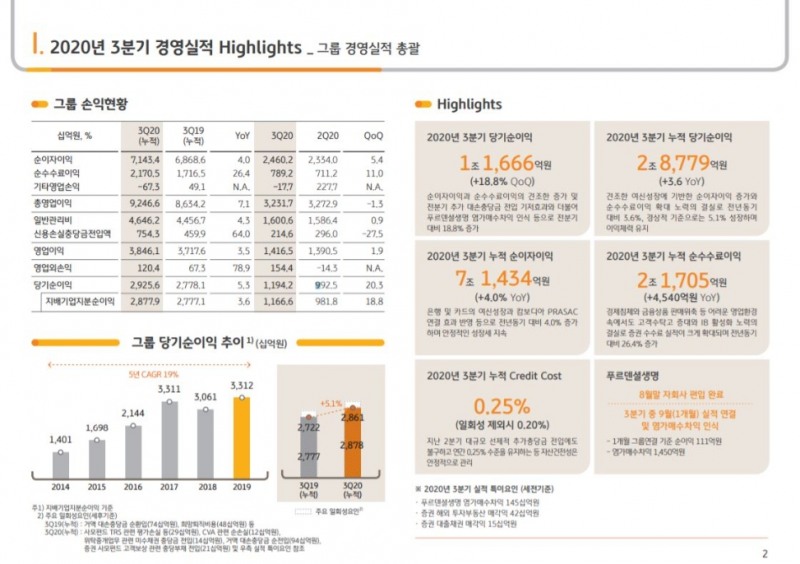
KB금융은 올 3분기 당기순이익(지배기업 지분 순이익 기준)은 1조1666억원으로 전분기(9818억원)보다 18.8% 증가한 것으로 잠정 집계됐다고 22일 공시했다. 전년 동기(9403억원) 대비로는 24.1% 늘어난 수준이다. 이번 3분기 순이익은 에프앤가이드가 집계한 컨센서스(증권사 추정치 평균)인 9901억원을 19.1% 뛰어넘은 수준이다. 분기, 누적 기준으로 모두 역대 최대 실적이기도 하다.
신종 코로나바이러스 감염증(코로나19) 사태 속에서도 역대 최대 실적을 낸 건 순이자이익과 순수수료이익의 견조한 증가와 일회성 요인의 영향이 컸다. 지난 2분기 선제적 추가 대손충당금 전입(세후 약 1490억원)에 따른 기저효과와 8월 말 자회사로 편입한 푸르덴셜생명의 염가매수차익(1450억원)이 반영됐다.
KB금융 측은 “주요 일회성 요인을 제외한 경상 순이익은 9000억원 후반 수준으로 핵심이익 증가와 건전성 관리에 힘입어 안정적인 실적을 시현했다”고 설명했다.
3분기 누적 순이익은 2조8779억원으로 지난해 같은 기간(2조7771억원)보다 3.6% 증가했다. 올해 들어 두 차례 기준금리 인하로 순이자마진(NIM)이 축소됐지만 견조한 여신성장에 기반한 순이자이익 증가와 순수수료 이익 확대 노력이 순이익 성장을 견인했다. 지난해 희망퇴직비용, 올해 추가 대손충당금과 염가매수차익 등 일회성 요인을 제외한 경상적 기준으로는 5.1% 늘었다.
세부 실적을 보면 3분기 누적 순이자이익은 7조1434억원으로 전년 동기 대비 4% 증가했다. NIM 하락에도 은행과 카드의 대출이 견조하게 증가했고 지난 4월 인수한 캄보디아 프라삭 연결 효과가 반영됐다. 3분기 KB금융그룹과 KB은행의 NIM은 각각 1.73%, 1.49%로 2분기보다 0.01%포인트씩 떨어졌다.
누적 순수수료 수익은 2조1705억원으로 작년 같은 기간보다 26.4% 급증했다. 증권의 고객수탁고 증대 및 기업금융(IB) 실적 개선, 카드 가맹점수수료 증가 등 전반적으로 비은행 계열사의 실적이 크게 확대됐다.
관련기사
계열사별로는 증권사가 견조한 이익을 내면서 실적 선방에 기여했다. KB은행의 3분기 순이익은 6356억원으로 전분기 대비 3.8% 감소했다. 지난 2분기 금융시장 안정화로 유가증권 및 파생상품 관련 이익이 큰 폭 확대된 데 따른 기저효과다. 누적 순이익은 1조8824억원으로 전년 대비 6.2% 줄었다. 지난 2분기 추가 대손충당금 세후 약 1150억원을 적립한 영향을 받았다.
반면 KB증권의 3분기 누적 순이익은 3385억원으로 전년 동기 대비 50.6% 급증했다. 고객 수탁고 증대 노력 등으로 수탁수수료가 2440억원 증가했고 IB 수수료도 290억원 늘었다.
KB손해보험의 3분기 순이익은 426억원 전분기보다 소폭 감소했다. 자동차보험과 장기보험 손해율 상승으로 보험손익이 부진했다. KB국민카드의 순이익은 914억원으로 전분기에 비해 11.9% 증가했다. 지난 2분기 추가 대손충당금 적립 세후 약 230억원 등 특이요인이 소멸됐고 카드론 등 고위험자산의 연체율이 하락하는 등 자산 건전성이 개선되면서 신용손실충당금전입액도 감소했다.
KB금융 관계자는 “올해 신종 코로나바이러스 감염증(코로나19)으로 촉발된 경제침체와 금리하락 등 어려운 영업환경 속에서도 그동안 꾸준히 추진해 온 사업 포트폴리오 강화와 수익기반 다변화 노력의 결실로 전분기에 이어 안정적인 실적을 시현했다”며 “특히 금리하락으로 은행업의 수익성에 부담이 되는 시기에 증권의 브로커리지 수수료 확대와 IB 부문 실적개선으로 그룹의 이익 체력을 안정적으로 유지했다”고 말했다.
KB금융의 3분기 누적 신용손실충당금전입액은 7543억원이다. 지난 2분기 선제적 대손충당금 2060억원을 전입한 영향으로 전년 동기(4599억원)에 대비 64% 늘었지만 신용비용(credit cost)은 0.25% 수준을 기록했다.

부실 채권(고정이하여신) 비율은 9월 말 기준 0.46%로 6월 말 대비 0.02%포인트 개선됐다. 자본적정성 지표인 BIS자기자본비율과 보통주자본비율은(CET1비율)은 각각 14.69%, 13.08%였다. 9월 말 기준 그룹 총자산은 605조5000억원으로 전년 말보다 87조원 늘었다. 푸르덴셜생명 편입과 금융자산 성장 등의 결과다.
KB금융은 올 4분기 여신(대출) 성장은 제한적일 것으로 전망했다. 이날 실적발표 후 진행된 컨퍼런스콜에서 김기환닫기
 김기환기사 모아보기 KB금융 부사장(CFO)은 “3분기부터 수익성, 건전성 관리에 주력하면서 기업대출을 중심으로 성장 속도를 조절하고 있고 연말 대출자산 매·상각 규모를 감안하면 4분기 여신성장은 매우 제한될 것으로 예상된다”며 “연간으로 여신성장은 9월 말 대비 소폭 증가하는 수준이 될 것”이라고 내다봤다.
이어 “가계 대출은 최근 신용대출 취급기준이 강화되고 있는 점을 감안하면 4분기에는 다소 완만한 흐름을 보일 것 같고 기업대출의 경우 연말에는 기업들이 부채상환이 증가하는 계절적 요인이 있어서 9월 말 수준을 유지할 것으로 보인다”고 덧붙였다.
NIM은 4분기에도 3분기 수준으로 유지되도록 만전을 기하겠다는 계획이다. 김 부사장은 “4분기에도 1~2bp 정도 추가적인 NIM 하락 압력이 있을 것으로 보이나 저원가성 예금 증대에 최선을 다하고 수익성 관점에서 선별적으로 여신정책을 추진해 3분기 수준으로 최대한 방어하겠다”며 “이러한 노력을 통해 연간 최소 1.5%가 수준으로 관리하려고 한다”고 말했다.
한아란 기자 aran@fntimes.com




















