





정길호 OK저축은행 대표./사진 = OK저축은행
 정길호기사 모아보기 OK저축은행 대표가 투자 한도 준수를 위한 유가증권 매각으로 올해 상반기 순이익을 크게 끌어올렸다. OK저축은행은 하반기 IB금융·기업여신 중심의 수익원 다각화와 내부통제 강화에 무게를 둘 방침이다.
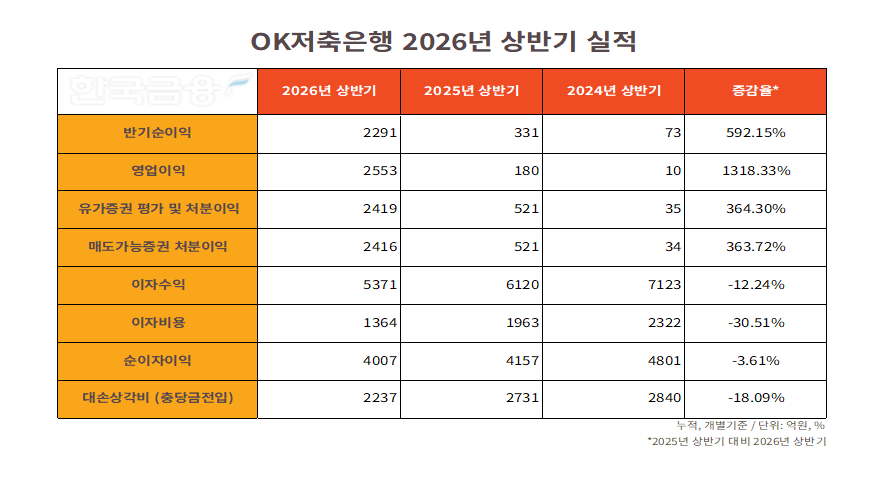
6일 저축은행중앙회 통일경영공시와 반기검토보고서에 따르면 올해 상반기 OK저축은행의 반기순이익은 2291억원으로 전년 동기(331억원) 대비 592.81% 증가했다. 영업이익도 2553억원으로 같은 기간(180억원) 대비 1320.74% 늘었다.
OK저축은행 관계자는 "이번 순이익은 유가증권 처분이익에서 나온 것"이라며 "보유하고 있던 주식 등을 규제 준수를 위해 사고 판 결과로 풀이된다"라고 말했다.
주식 매각에 순익 급증…수신 이탈에 이자수익 감소
순익 급증의 직접적인 원인은 1분기와 같이 투자 한도 준수를 위한 유가증권 매각이다.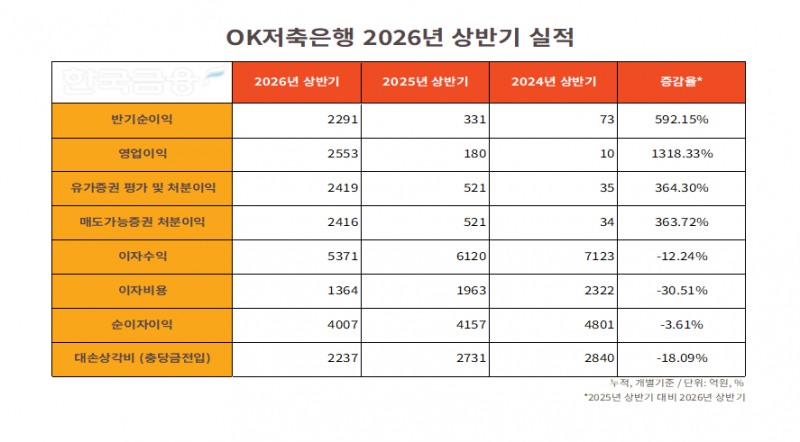
상호저축은행업감독규정 제30조에 따라 저축은행은 자기자본의 50%를 초과하는 유가증권을 보유할 수 없다. 지난해부터 주식시장 활황으로 보유 유가증권이 한도에 근접하자 이를 매각했고, 이 과정에서 처분이익이 발생했다.
상반기 유가증권 평가·처분이익은 2419억원으로 전년 동기(521억원) 대비 364.49% 증가했다. 이 가운데 매도가능증권 처분이익은 2416억원이다.
OK저축은행 관계자는 "규제 대응 차원에서 주식을 매도하며 수익이 발생하는 부분은 이전과 동일하다"며 "올해 1분기 이어진 기조가 크게 바뀌지 않았다"고 말했다.
반면 본업인 이자수익은 대출 규제의 여파로 줄었다.
관련기사
김희상 애큐온저축은행 대표, 포트폴리오 조정에 이자이익 감소…외형보다 '건전성' 무게 [금융사 2026 상반기 실적]김문석 SBI저축은행 대표, 대출 규제 여파 상반기 순익 주춤…내실 다지기 주력 [2026 금융사 상반기 실적]손대희·박종성 웰컴저축은행 대표, 대손비용 절감에 순익 두 배…하반기 건전성 개선 집중 [금융사 2026 상반기 실적]전찬우 한국투자저축은행 대표, 대손 절감에 순익 증가…건전성 개선 흐름 [금융사 2026 상반기 실적]김건호 우리금융에프앤아이 대표, 대손 확대에 상반기 적자 전환…하반기 수익성 회복 총력 [금융사 2026 상반기 실적]
총대출은 10조5939억원으로 전년 동기(10조6228억원) 대비 0.27% 줄었고, 대출채권 평균잔액도 9조5767억원으로 같은 기간(10조2486억원) 대비 6.56% 감소했다.
이에 따라 이자수익도 5371억원으로 전년 동기(6120억원) 대비 12.24% 줄었다.
다만 이자비용이 1364억원으로 전년 동기(1963억원) 대비 30.52% 감소하며 순이자이익은 4007억원으로 같은 기간 3.61% 줄어드는 데 그쳤다.
영업 확대가 어려워지자 비용도 전방위로 줄였다.
대손상각비는 2237억원으로 전년 동기(2731억원) 대비 18.11% 감소했고, 판매관리비도 940억원으로 같은 기간(977억원) 대비 3.71% 줄었다.
증시 호황으로 투자처로 머니무브가 일어나며 수신 자금이 이탈해 유동성 비율도 낮아졌다. 상반기 유동성비율은 124.63%로 전년 동기(177.70%) 대비 53.07%p 하락했다.
OK저축은행 관계자는 "올해 상반기 증시 호황으로 투자처를 찾는 자금이 주식시장으로 이동하면서 수신자금 이탈이 지속적으로 발생했다"며 "시장금리 변동성도 확대되면서 유동성 확보가 다소 어려워졌다"고 말했다.
부동산PF 연체율 제로…하반기 IB·기업여신 수익 강화
수익성과 함께 건전성 지표도 개선된 것으로 나타났다.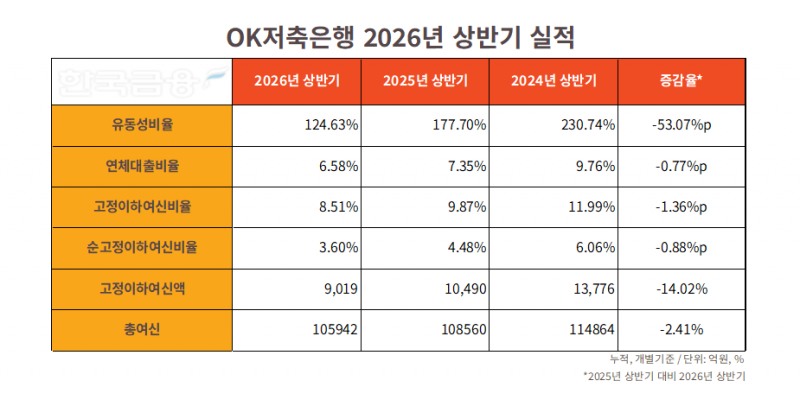
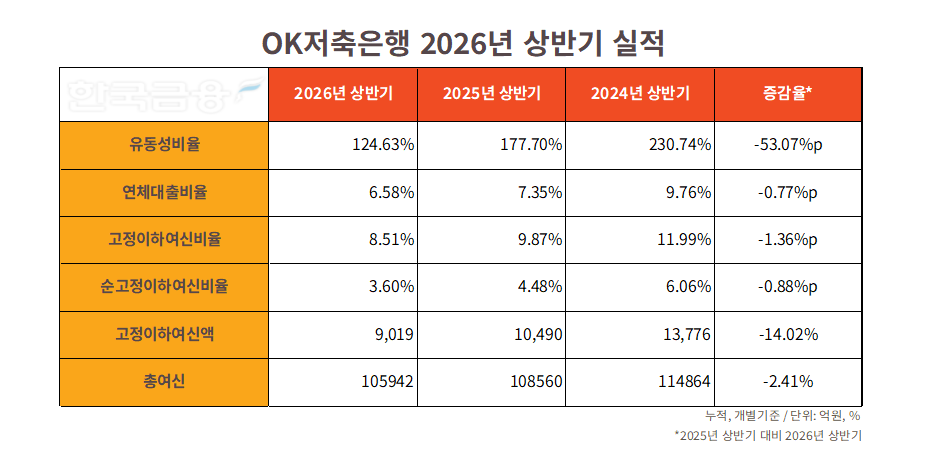
연체대출비율은 6.58%로 전년 동기(7.35%) 대비 0.77%p, 고정이하여신비율은 8.51%로 같은 기간(9.87%) 대비 1.36%p 각각 내렸다. 순고정이하여신비율도 3.60%로 전년 동기(4.48%) 대비 0.88%p 하락했다.
고정이하여신은 9019억원으로 전년 동기(1조696억원) 대비 15.68% 줄었다. 충당금을 차감한 순고정이하분류여신은 3537억원으로 같은 기간(4718억원) 대비 25.03% 감소했다.
다만 회수의문과 추정손실을 합한 부실여신은 일부 중도금대출의 영향으로 7143억원으로 전년 동기(6663억원) 대비 7.20% 늘었다.
OK저축은행 관계자는 "중도금대출의 잔금대출 전환 지연에 따른 만기연체가 발생했다"며 "채무부존재소송 등 소송 건수 증가로 일부 건전성이 악화된 영향"이라고 말했다.
부동산 익스포저도 업종별로 건전성이 갈렸다.
부동산PF·건설업·부동산업 신용공여는 2조5483억원으로 전년 동기(2조7221억원) 대비 6.38% 줄었다. 다만 연체율은 9.72%로 같은 기간(8.50%) 대비 1.22%p 올랐다.
개선 폭은 부동산PF가 가장 컸다. 신용공여가 6446억원으로 전년 동기(7701억원) 대비 16.30% 줄어든 가운데 연체액이 발생하지 않으며 연체율은 제로를 기록했다. 지난해 상반기(5.84%) 대비 5.84%p 하락한 수치다.
건설업은 여신을 늘리면서도 지표가 개선됐다. 신용공여는 3614억원으로 전년 동기(2641억원) 대비 36.84% 늘었지만, 연체율은 4.68%로 같은 기간(6.85%) 대비 2.17%p 내렸다.
반면 부동산업은 뒷걸음질했다. 신용공여가 1조5423억원으로 전년 동기(1조6879억원) 대비 8.63% 줄었으나, 연체율은 14.96%로 같은 기간(9.97%) 대비 4.99%p 올랐다.
OK저축은행 관계자는 "건전성 제고를 위해 악성 채권을 계속 처분하고 있다"며 "부실채권 상·매각으로 나쁜 자산은 최대한 떨쳐내고 우량한 부동산PF와 부동산 쪽을 계속 늘려나갈 예정"이라고 말했다.
OK저축은행은 하반기 내부통제 강화와 수익원 다각화에 무게를 둘 방침이다.
심사·리스크 관리 강화와 소비자보호 및 금융사기 예방, 책무구조도 기반 내부통제 체계 강화를 통해 안정적인 경영 기반을 확립한다는 구상이다. 수익 측면에서는 신상품과 신규 취급 가능 영역을 발굴하고 IB금융 및 기업여신 중심의 투자 수익성을 강화하기로 했다.
조직·인력 운영 효율 제고와 인공지능(AI) 기반 업무효율성 제고도 지속 추진한다.
OK저축은행 관계자는 "하반기에도 금융환경 변화를 고려한 사업계획 수립을 통해 내부 관리체계를 강화하고 안정적인 경영 기반을 구축할 계획"이라며 "수익원 다각화를 통한 수익성 강화를 위해 영업역량을 집중할 것"이라고 말했다.
옥준석 한국금융신문 기자 okmoney@fntimes.com





















