





이환주 KB국민은행장 / 사진 = KB국민은행
 이환주기사 모아보기 행장이 이끄는 KB국민은행이 올해 상반기 가계신용대출의 가격과 공급 대상을 세분화하는 ‘선별 전략’을 강화한 것으로 나타났다.
신규취급 가계신용대출 가운데 금리 4% 미만 초우량 고객비중은 1월 30.0%에서 6월 9.5%로 급감한 반면, 4~6% 구간은 58.7%에서 79.3%로 20.6%p 확대됐다.
고신용 차주에 대한 초저금리 경쟁을 과감히 줄인 것이다.
대신 600점 이하 차주 금리 인상, 7% 이상 고금리 신규취급 비중 축소 등 고위험 차주에 대한 위험 프리미엄을 높여 이익 확대와 건전성 개선에 나섰다.
이를 통해 평균금리와 평균신용점수가 동반 상승했다.
이 같은 선별 강화로 자칫 미흡해질 수 있는 포용금융은 중금리대출 공급으로 상쇄했다.
상반기 민간중금리대출을 6800억원 이상 공급했고, 이는 5대 은행 전체 공급액의 38.9%에 달한다.
일반신용대출에서는 위험에 따른 가격 차등을 강화하면서 중금리·서민·대환대출을 별도의 포용금융 채널로 활용하는 ‘투트랙’ 전략으로 분석된다.
4% 미만 30%→9.5%···초저금리 경쟁 줄였다

단순히 가산금리를 높여 수익성을 확보한 것은 아니다.
금리 상승의 원인을 세부적으로 살펴보면 정책서민금융을 제외한 평균 기준금리는 1월 2.76%에서 6월 3.00%로 0.24%p 올랐다. 반면 평균 가산금리는 4.15%에서 3.60%로 0.55%p 하락했다.
변화가 컸던 것은 가감조정금리다. 같은 기간 2.70%에서 2.05%로 0.65%p 줄었다.
시장금리가 상승한 가운데 고객에게 적용하던 할인·우대폭을 줄인 것이 최종 대출금리 상승에 상당 부분 영향을 미친 것으로 분석된다.
금리구간별 신규취급 비중에서는 변화가 더욱 선명하다.
4% 미만은 1월 30.0%에서 3월 21.8%, 6월 9.5%까지 내려갔다. 반면 4~5%는 50.0%에서 59.8%로 9.8%p, 5~6%는 8.7%에서 19.5%로 10.8%p 증가했다. 4~6% 구간 전체로 보면 58.7%에서 79.3%로 확대됐다. 6월 신규 가계신용대출 10건 가운데 약 8건이 이 가격대에 집중된 셈이다.
6% 이상은 11.3%에서 11.2%로 거의 변하지 않았으나, 7% 이상은 오히려 3.9%에서 3.5%로 0.4%p 감소했다.
금리가 상대적으로 높은 대출을 늘려 평균금리를 끌어올린 것이 아니라, 초저금리 경쟁을 줄이고 신규취급의 중심 가격대를 4~6%로 정상화해 수익성 회복에 무게를 둔 것으로 해석된다.


평균신용점수 935점···저신용 구간 가격 차등 확대
차주별 가격을 함께 보면 또 다른 변화가 나타난다.국민은행 신규 가계신용대출 평균신용점수는 1월 931점에서 3월 930점으로 낮아졌다가 6월 935점으로 상승했다.
특히 평균신용점수가 5점 오른 3~6월 사이 7% 이상 신규취급 비중은 3.9%에서 3.5%로 감소했다. 반면 4~6% 비중은 68.1%에서 79.3%로 11.2%p 늘었다.
고신용 차주 유입만으로 평균신용점수가 상승한 것이 아니라, 금리 상승·심사 강화로 취약차주에 대한 신규 대출 비중이 줄면서 평균신용점수가 오르는 효과가 나타났을 수 있다는 해석이다.
가격도 신용점수에 따라 차이를 보였다.
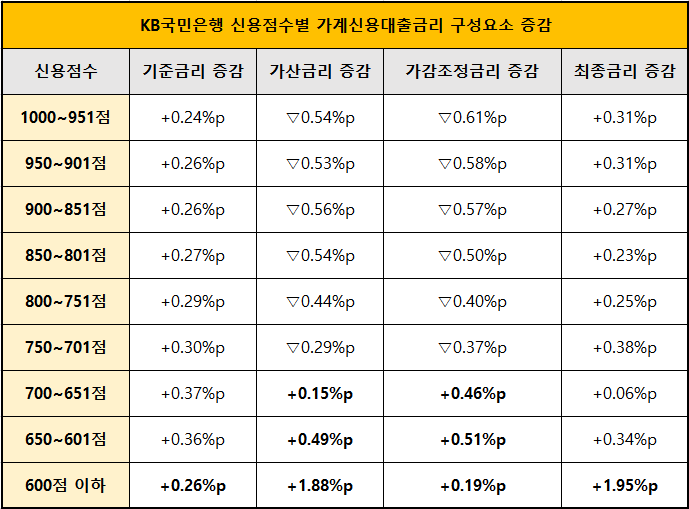
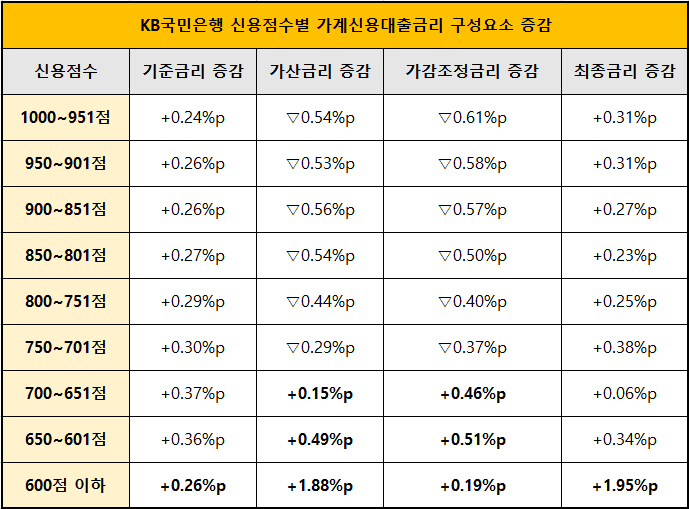
1000~951점, 950~901점 구간의 금리는 동일하게 0.31%p 소폭 상승했고 900~851점은 4.97%에서 5.24%로 0.27%p 오르는 데 그쳤다.
그러나 600점 이하에서는 상승폭이 훨씬 컸다.
같은 기간 금리가 7.00%에서 8.95%로 1.95%p 급등했고 가산금리도 5.65%에서 7.53%로 1.88%p 높아졌다.
이에 1000~951점과 600점 이하 차주 간 금리 스프레드는 2.76%p에서 4.40%p로 1.64%p 확대됐다.
전체 평균 가산금리는 낮아졌지만 가장 낮은 신용점수 구간에는 위험 프리미엄을 더 강하게 반영한 셈이다.
600~700점대 금리는 오히려↓···위험 세분화
흥미로운 점은 국민은행의 가격정책이 모든 중저신용 구간에서 동일하지 않았다는 점이다.2분기로 범위를 좁히면 700~651점 금리는 3월 7.63%에서 6월 7.31%로 0.32%p 낮아졌다. 650~601점도 8.28%에서 8.10%로 0.18%p 하락했다.
가격 구성에서도 변화가 확인된다.
700~651점 가산금리는 6.33%에서 5.93%로 0.40%p 낮아졌고 가감조정금리는 1.54%에서 1.73%로 확대됐다. 650~601점 역시 가산금리가 7.02%에서 6.68%로 0.34%p 하락했다.
반면 600점 이하에는 8% 후반대 금리를 적용했다.
중저신용 차주를 하나의 위험군으로 묶기보다 신용위험에 따라 가격을 정밀하게 세분화하는 전략을 취하고 있는 것으로 분석할 수 있다.
2분기 신용점수 600~700점대 고객 금리 하락은 중금리대출 공급 확대와도 맞물린다.
국민은행의 민간중금리대출 공급액은 1분기 3068억원에서 2분기 3780억원으로 23.2% 증가했다. 상반기 누적 기준 6848억원으로 5대 은행 전체의 38.9%에 달한다.
고객 선별·차주별 금리 세분화로 축소될 수 있는 중저신용 고객의 대출 기회를 중금리대출 강화로 보완한 것이다.
일반신용대출 안에서 모든 포용금융 수요를 흡수하기보다 중금리·서민·대환대출이라는 별도의 통로를 확대해 금융 접근성을 보완하는 구조다.
가계 일반자금 0.3%↑···기업대출은 3.4% 확대
이 같은 금리정책은 국민은행의 여신 포트폴리오 변화와도 일맥상통한다.

6월 말 국민은행 원화대출금은 385조 1000억원으로 지난해 말보다 2.0% 증가했다.
그러나 부문별 성장 속도에는 차이가 있었다.
기업대출은 194조 1000억원에서 200조 7000억원으로 3.4% 증가한 반면 가계대출은 183조 4000억원에서 184조 4000억원으로 0.5% 늘어나는 데 그쳤다.
특히 가계 ‘일반자금’은 70조 1000억원에서 70조 3000억원으로 증가율이 0.3%에 불과했다.
가계에서는 공격적인 외형 확대보다 가격과 신용위험 관리에 집중하고, 성장 여력은 생산적금융 기조에 맞춰 기업금융 쪽으로 더 배분한 것으로 풀이된다.
하반기 가계대출 금리↑···서민금융은 인상 제외
하반기에는 가계여신을 둘러싼 제약이 더 커졌다.기준금리 상승에 정부의 가계부채 관리 강화가 겹치면서 은행 입장에서는 가계대출 물량과 가격을 동시에 관리해야 한다.
국민은행은 실제 7월 말 KB신용대출·KB급여이체신용대출·KB스타신용대출 등 주요 가계신용대출 금리를 0.10~0.51%p 올렸다.
그러나 KB새희망홀씨Ⅱ·KB사잇돌 중금리대출·KB햇살론 등 취약계층을 대상으로 하는 상품은 인상 대상에서 제외했다.
정부도 최근 청년과 중저신용 고객 등에 대한 대출은 과감히 풀겠다는 지침을 내려, 상반기에 나타난 투트랙 전략이 하반기에도 이어질 것으로 예상된다.
일반 가계신용대출은 가격을 높여 수요와 총량을 관리하면서도 포용금융 상품의 가격은 별도로 보호하는 방식이다.
이에 따라 하반기 국민은행 가계여신 전략의 핵심은 단순한 ‘성장’보다 제한된 여신 공급 여력을 어디에 배분할 것인지가 될 전망이다.
김성훈 한국금융신문 기자 voicer@fntimes.com


















