





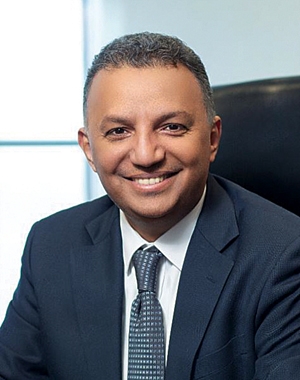
안와르 알 히즈아지 에쓰오일 대표이사 CEO.
최대 규모 투자인 만큼 샤힌PJT에 따른 재무 부담 확대는 불가피하다. 그럼에도 에쓰오일에 대한 전망은 양호하다. 신용평가사들은 최근 에쓰오일의 신용등급 전망을 상향시키며 긍정적으로 본다. 이런 평가를 바탕으로 오는 19일 발행하는 올해 첫 회사채 또한 청약 마감이 유력하다.
19일 회사채 3500억 원 청약 진행
에쓰오일이 이날 청약을 진행하는 회사채 총액은 3500억 원이다. 기존(2400억 원)보다 1100억 원 모집 규모가 늘었다. 사채별로는 5년물 2000억 원, 7년물 400억 원, 10년물 1100억 원이다. 해당 채권 모두 채무상환에 사용된다.에쓰오일이 모집 총액을 늘린 이유는 지난 9일 실시한 수요예측에서 흥행했기 때문이다. 2400억 원 모집에 1조1000억 원의 투자 주문을 받았다. 주문액이 모집액보다 약 4.5배 많다. 세부적으로는 1500억 원을 모집하는 5년물의 경우 8600억 원이 몰리며 5.73 대 1의 최고 경쟁률을 보였다. 7년물(2.53 대 1), 10년물(2.80 대 1)도 수요예측에서 높은 관심을 끌었다.
해당 사채가 흥행한 것은 9조 원(9조2580억 원)이 넘는 샤힌PJT 투자에도 양호한 재정건전성을 유지할 것이라는 신평사들의 평가에 기인한다. NICE신용평가, 한국신용평가는 이달 초 에쓰오일의 장기신용등급 전망을 ‘AA/안정적’에서 ‘AA/긍정적’으로 상향 조정했다. 등급 전망이 상승했다는 것은 ‘AA+’로 신용등급이 오를 가능성이 크다고 풀이할 수 있다. “영업실적 개선으로 대규모 투자 불구, 재무안정성 유지 가능하다”는 것이 해당 평가의 골자다.
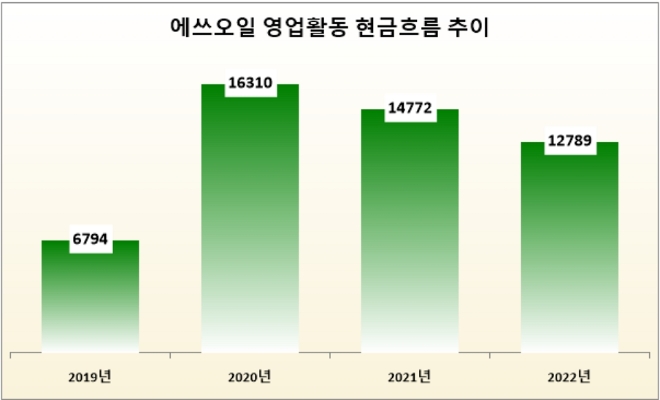
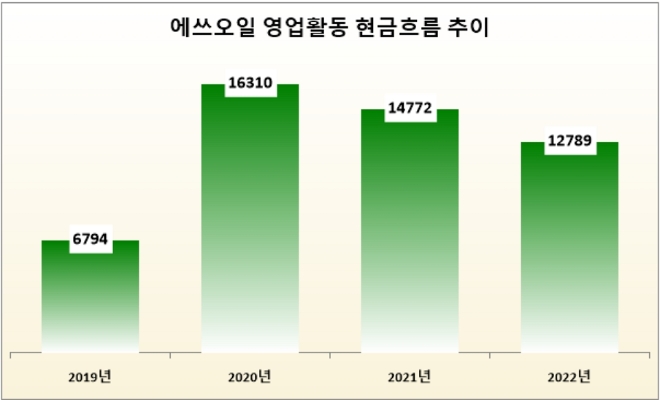
2020년대 이후 에쓰오일의 현금흐름은 이런 평가를 뒷받침한다. 에쓰오일은 2020년대 들어 1조 원이 넘는 영업활동현금흐름을 기록 중이다. 코로나19 대유행이라는 악재에도 불구하고 영업활동을 통해 매년 1조 원 이상의 실적을 기록한 것. 연도별로는 2018년 –2882억 원으로 적자를 본 이후 ▲2019년 6794억 원 ▲2020년 1조6310억 원 ▲2021년 1조4772억 원 ▲2022년 1조2789억 원을 나타냈다. 올해 1분기에도 8053억 원의 현금을 창출, 양호한 영업 능력을 보여주고 있다.
미래 수익이라고 인식할 수 있는 ‘계약부채’도 꾸준히 연간 200억 원 내외를 기록 중이다. 계약부채는 계약 상대와 물건을 지급하기로 계약을 맺고 미리 받은 돈을 말한다. 계약 거래가 완료될 경우 수익으로 전환하게 되는 항목이다. 연도별 에쓰오일 계약부채는 ▲2018년 231억 원 ▲2019년 216억 원 ▲2020년 207억 원 ▲2021년 184억 원 ▲2022년 168억 원이다. 올해 1분기에도 163억 원의 계약부채를 보유 중이다. 연도별로 소폭 줄어들고 있지만 코로나19 대유행을 고려하면 나쁘지 않은 성과로 볼 수 있다.
장수명 한국신용평가 연구원은 “에쓰오일은 2015~2018년 총 4조8000억 원이 투입됐던 RUC/ODC 프로젝트 등으로 6조 원이 넘었던 순차입금이 2020년대 들어 유가 상승 등의 호조로 긍정적으로 현금흐름이 개선됐다”며 “올해 1분기 기준 에쓰오일의 순차입금은 3조2000억 원 규모로 윤활유 부문의 호조 등 양호한 영업환경을 고려할 때 나쁘지 않은 이익 창출이 이어질 것으로 기대된다”고 설명했다.
관련기사
샤힌PJT 상업가동 이후 판매망 개척 행보 주목
긍정적인 전망이 이어지고 있는 에쓰오일이지만 유의할 점도 있다. 샤힌PJT 추진 발표 당시에는 국내 석유화학업계는 코로나19 종식에 따른 중국 리오프닝 효과가 기대했지만, 여러 가지 사항으로 인해 이는 ‘신기루’라는 것이 확인되고 있다.에쓰오일 역시 석유화학 부문에서 중국 비중이 작지 않아 대책이 필요하다. 특히 중국이 범용 석유화학 자급률이 상승하는 것은 가장 큰 부담이다. 중국은 오는 2025년까지 에틸렌 등 범용 플라스틱 제품 자급률이 100%에 달할 것으로 예상된다. 샤힌PJT가 오는 2026년 6월 상업가동 예정인 점을 고려하면 지금부터 중국 외 ‘판로 확보’에 고심해야 한다는 의견이 나온다.
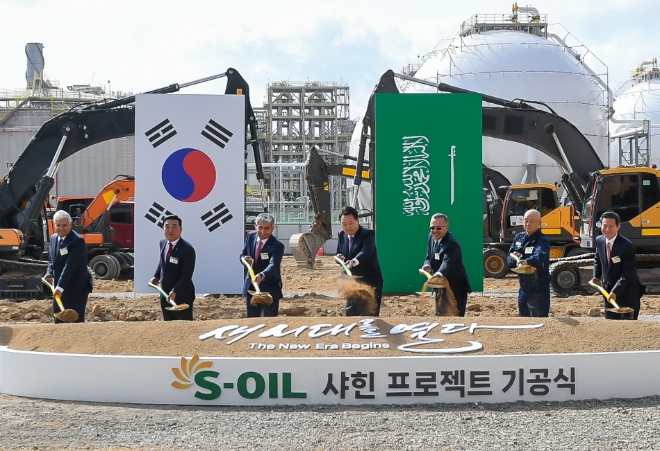

에쓰오일 측도 이에 대해 충분히 판매망 구축이 가능하다고 말했다. 에쓰오일 관계자는 “샤힌 PJT는 아람코의 글로벌 네트워크를 포함한 국내외 판매망 구축을 적극 활용할 예정”이라며 “고객사가 중국에 한정된 것은 아니며 향후 상업가동 이전에 안정적인 판매망 구축을 진행할 수 있다”고 말했다.
한편 샤힌PJT는 온실가스 배출 저감을 지원하는 최신 기술들이 적용된다. 특히 원유를 직접 석유화학 원료로 전환하는 ‘TC2C(Thermal Crude to Chemica)’가 주목되고 있다. 이 기술은 원유와 중질유를 직접 나프타, LPG 등 석유화학 원료로 전환, 스팀크래커에 안정적이고 효율적인 원료 공급 지원이 가능하다. ‘정유+석유화학 시설 통합’을 통한 화학 제품 수율 증대 등 생산 효율과 탄소 저감에 기여할 것으로 기대된다.
서효문 기자 shm@fntimes.com




















