





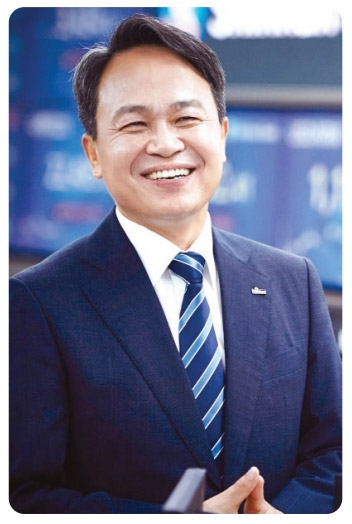
▲사진 : 진옥동 신한은행장
진옥동닫기
 진옥동기사 모아보기 신한은행장 역시 바쁜 한 해를 보냈다. 지난 2019년 취임 당시 디지털 혁신을 위해 무모할 만큼 도전적인 ‘돈키호테’가 되겠다고 선언한 그는 배달 앱 ‘땡겨요’를 출시해 금융권 최초로 배달 시장에 진출하고, GS리테일과 편의점 혁신점포를 개점하는 등 그간 상상 속에서나 그릴 수 있었던 은행 모습들을 현실에 구현했다.
특히 배달 앱의 경우에는 다른 배달 업계에 비해 낮은 수수료를 내걸며 고객과 가맹점주, 배달 노동자 모두 ‘상생’할 수 있도록 하겠다고 밝혀 배달 시장에서의 ‘메기’가 될 수 있을지 주목되고 있다.
또한 인공지능(AI) 서비스를 적극 활용해 직원들의 업무 효율성을 높이고, 고객에게 편리함을 제공했다.
지난 2017년 은행권 최초로 여신(대출) 업무에 로봇자동화시스템(RPA)을 도입한 뒤 올해는 전 영업점에 확대했으며, 최근에는 고령층 고객을 위한 ‘AI 컨시어지’와 금융 소비자 권리를 보호하는 ‘AI 활용 완전판매 프로세스’도 도입했다.
최근 은행권 화두인 메타버스 사업에 있어서도 스테이블코인 발행을 추진을 통해 나아갈 길을 닦았다는 평을 받고 있다.
◇ 고객의 일상 속 ‘쏠(SOL)’
진옥동 행장은 신한은행 모바일 애플리케이션(앱) ‘쏠(SOL)’을 고객 일상 속으로 스며들게 했다.
관련기사
지난 22일 야심 차게 준비한 배달 앱 ‘땡겨요’를 내놨다. 금융권 최초의 배달 시장 진출이다. ‘너도 살고 나도 사는 우리 동네 배달 앱’을 슬로건을 내건 만큼 각종 수수료를 대폭 낮췄다. 가맹점이 내는 중개 수수료율은 2%다.
기존 배달 앱의 평균 중개 수수료 11.4%(결제 수수료 3.3% 별도)에 비하면 5.5배가량 낮다. 가맹점의 월 매출이 500만원일 때 기존 배달 앱의 정산액은 443만원이지만, 땡겨요에선 490만원을 가져갈 수 있다. 신한은행은 배달 앱 ‘땡겨요’로 모은 소상공인 매출 데이터를 바탕으로 신용평가 모형(CSS)을 고도화하고, 외식업자 전용 대출 상품을 개발하려 한다.
젊은 층 공략을 위해 20대 전용 플랫폼 ‘헤이영’에도 심혈을 기울였다. 지난 8월 숙명여자대학교와 ‘헤이영 스마트 캠퍼스’ 플랫폼 구축을 위한 전략적 업무협약을 체결했다.
이는 금융권 최초로 대학생 전용 모바일 플랫폼을 만든 것이다. 앞으로 헤이영 스마트 캠퍼스 플랫폼에는 ▲성적·시간표·등록금 납부 내역 조회가 가능한 ‘학사관리’ ▲도서관 열람실 좌석 및 스터디룸 예약이 가능한 ‘시설물 예약’ ▲푸시 알림 서비스·소통 게시판 등 ‘부가 편의 서비스’ 등 PC로만 제공되던 주요 학사 기능이 추가로 도입될 예정이다.
최근에는 반려동물 양육가구의 지속적 증가에 발맞춰 생활 플랫폼 ‘쏠 펫(SOL PET)’도 선보여 1000만명이 넘는 반려인에게도 다가갔다.
이용자들은 쏠 펫 내에 마련된 반려동물 커뮤니티 ‘펫스타픽’에서 반려동물 양육 정보 등을 공유하고, 관련 용품 중고장터도 이용할 수 있다. 신한은행은 향후 쏠 펫을 통해 보험과 적금 등 반려동물 관련 금융 서비스도 제공할 방침이다.
‘생활금융 플랫폼’으로의 도약을 목표로 다양한 실험을 시도한 결과 신한은행 모바일 뱅킹 ‘쏠’은 이용자가 올 3분기 기준으로 전년 대비 39% 늘며 9월 말 기준으로 953만명을 넘어섰다.
모바일로 가입하는 수신·여신 상품 가입자도 꾸준히 늘고 있다. 진 행장은 이에 멈추지 않고 무서운 성장세를 보이고 있는 쏠에 200억원 예산을 들여 ‘뉴 앱(NEW APP)’ 프로젝트에 돌입했다.
비대면상품 가입 프로세스를 다시 구축하고, 고객 맞춤형 사용자 인터페이스(UX·UI) 등이 재설계한 뒤 내년 중순쯤 새로운 앱으로 출시할 예정이다.

진옥동 행장은 올해 4월, AI 사업을 총괄하는 AICC(통합 AI 센터) 센터장에 김민수 삼성SDS AI선행연구랩(Lab)장을 영입한 뒤 디지털 전환(DT) 속도를 더 높였다.
지난 7월 신한은행이 만든 ‘애플 스토어’와 같은 플래그십 점포로 디지털 금융의 편리함과 대면 서비스의 감성을 더한 ‘디지로그 브랜치’를 선보인 뒤 지난 21일 금융권 최초로 인공지능(AI) 기술을 활용한 업무 안내 기기인 ‘AI 컨시어지’를 서울 서소문 디지로그 브랜치에 도입한다고 발표했다.
아울러 지난 9월 도입한 ‘AI 은행원’의 서비스 범위도 확대키로 했다. 기존에는 AI 은행원이 인사, 메뉴 검색과 같은 간편 서비스만 제공했지만, 이제는 디지로그 브랜치 내 화상상담창구인 디지털 데스크에서 계좌이체, 증명서 발급 등의 간편한 금융거래를 도와준다. 신한은행은 지난달 말 기준으로 전국 66개 영업점에 총 72대 보급 완료된 AI 은행원을 내년 1월까지 200대로 늘릴 계획이다.
같은 날 은행 최초로 AI가 투자 상품(비예금 상품)의 완전판매를 지원하는 ‘AI 활용 완전판매 프로세스’도 도입했다. 태블릿에서 서명을 인식하는 검증 기술과 자막 기술을 AI로 구현해 판매 과정에 있어 생길 수 있는 불완전판매 요소를 분석해 완전판매를 돕는다.
또한 올해는 은행권 최초로 영업점별 맞춤형 업무 자동화를 위한 ‘지점봇(Bot)’의 시범 사업을 시행했다. 지점봇은 신한은행의 RPA 고도화 사업 일환이다.
국민주택채권 대량 발행처럼 특정 영업점에서 반복적으로 발생하는 업무를 RPA 기술로 영업점별 맞춤형 자동화를 구현하는 사업이다. 신한은행은 직원 개인별로 RPA 서비스를 활용할 수 있는 ‘마이봇‘ 사업도 준비 중이다.
내년에는 현재 구축 중인 메타버스 플랫폼을 선보일 계획이다. 앞서 신한은행은 지난달 말 킨텍스에서 진행되는 디지털 메타버스 박람회에서 메타버스 기반의 금융체험 서비스를 선보였다.
특히 GS25와 손잡고 개점한 신한은행 편의점 혁신점포를 메타버스 공간에 구현해 미래에 신한은행 고객이 만날 은행을 미리 볼 수 있도록 했다. 메타버스 등 디지털 신사업에 속도를 내고자 금융권 최초로 블록체인 기반 디지털 자산인 ‘스테이블 코인’ 기술검증도 완료한 상태다.
신한은행 관계자는 “올해는 ‘더 쉽고 편안한 더 새로운 금융’이란 신한금융그룹(회장 조용병닫기
 조용병기사 모아보기) 비전에 발맞춰 디지털 기반의 새로운 금융 상품과 서비스를 선보이고자 노력했다”며 “내년에도 음식점 특화 금융상품 등 생활금융 플랫폼으로의 도약과 함께 블록체인 기반의 차별화한 금융 서비스를 제공하는 데 속도를 내겠다”고 말했다.
임지윤 기자 dlawldbs20@fntimes.com





















