





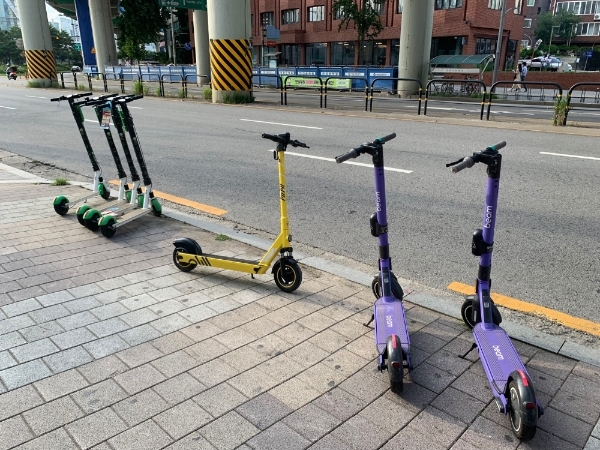
성수역 인근 인도에 전동킥보드가 주차돼 있다./사진= 임유진기자
국토교통부는 경찰청 등 관계기관 및 PM 민·관 협의체 내 참여업체 등과 협의를 거쳐 PM 대여업체들이 가입하는 보험표준안을 마련하는 한편, 운전면허 자동검증 시스템을 통해 공유PM 이용자의 운전면허 확인절차를 강화하게 된다고 4일 밝혔다.
그동안 전동킥보드 등 PM 대여업체는 각기 다른 보험 상품에 가입하고 있었으나, 업체별 보험상품의 보상금액 및 범위가 달라 사고 발생 시 이용업체에 따라서 적정 수준의 보상이 어려웠다.
주로 기기결함으로 발생한 사고에 대한 피해보상이 이루어질 뿐 이용자 과실로 인한 사고의 경우 보행자 등 제3자에 대한 배상이 어려웠다는 한계가 있었다.
이번에 마련된 보험표준안은 전동킥보드 등 공유PM으로 인한 사고 발생 시 피해를 입은 보행자 등 제3자에 대한 배상책임을 기본으로 한다. 대인 4000만원 이하, 대물 1000만원 이하의 피해금액에 대해 보상을 받을 수 있게 된다.
전동킥보드 고장 등 기기과실로 인한 사고뿐 아니라 이용자 부주의 등 이용자 과실로 발생하는 사고에 대한 배상도 가능하다. PM 이용자의 후유장해·치료비 등 상해에 관한 담보 등은 각각의 업체별로 보험특약을 가입하고 운영하기로 했다.
이번 보험표준안은 의무보험 도입 이전에 선제적으로 이용자 과실로 인한 사고까지 보상범위에 포함해 공유PM으로 인한 사고 피해자의 입장에서 사고 원인과 관계없이 우선적으로 보상을 받을 수 있도록 했다는 점에서 의의가 있다.
다만, 개인형 이동수단 관련 법률이 아직 제정 전이어서 공유PM의 보험이 의무화되지 않아 해당 보험표준안은 업체의 자율적인 가입 및 참여를 전제로 하고 있다.
관련기사
현재 '개인형 이동수단의 이용활성화에 관한 법률', '개인형 이동장치 안전 및 편의증진에 관한 법률' 등 2건이 국회에 발의돼 국토위 소위 심사 중이다.
PM 민·관 협의체 내에 포함된 업체 중 13개 업체가 선제적으로 보험표준안에 참여하기로 했고, 해당 협의체가 구성된 이후 서비스를 개시한 일부 업체도 표준안에 동참하기로 했다.
일부 업체는 이미 보험표준안을 충족하는 보험 상품에 가입 중이다. 다른 업체들도 12월을 시작으로 각 업체별 보험갱신 시기에 맞춰 2022년 중에 보험표준안의 보험금액과 보상범위에 맞는 상품에 가입을 마무리하기로 했다.
한편, 개인형 이동수단 관련 법률이 제정되기 이전에라도 공유PM 이용자에 대한 업체들의 면허확인을 쉽게 하고 무면허 이용자에 대한 대여를 방지하기 위해 PM 대여사업자들이 운전면허자동검증시스템을 이용할 수 있도록 우선 추진한다.
도로교통법 개정으로 PM 운행 시에 운전면허를 보유해야 하지만, 대부분의 PM 대여업체가 면허확인이 비대면으로 이뤄져 실시간 인증이 어려웠다. 이를 고려해 국토부와 경찰청은 현재 자동차대여사업자들이 이용하고 있는 운전면허자동검증시스템을 PM 민·관 협의체 내의 대여사업자들도 이용할 수 있도록 협의했다.
업체들은 도로교통공단에서 API를 제공받아 자체 시스템 개발·테스트 등 시스템과의 연동과정을 거쳐 내년 1분기 중 운전면허 정보조회 서비스를 이용할 수 있게 된다. 이후 이용자의 운전면허를 확인하는 등 무면허 이용자에 대한 대여를 방지할 예정이다.
국토교통부 안석환 종합교통정책관은 "이번 보험표준안 및 이용자 면허확인 방안 마련으로 공유PM 이용자 및 보행자가 한층 더 안전한 환경에서 PM을 이용할 수 있기를 기대한다"라며 "PM의 안전한 이용문화 확산을 위하여 PM 대여업체들과 지속 협력하는 한편, 자율적 참여에서 더 나아가 제도화를 통한 이용자 및 보행자의 보호를 위해 국회에 발의돼 있는 개인형 이동수단 관련 법률의 조속한 제정을 위해 노력하겠다"라고 말했다.
임유진 기자 ujin@fntimes.com





















