





지금까지는 운용 능력과 수익률이 경쟁의 핵심이었다면, 앞으로는 자금 흐름과 플랫폼, 제도가 결합된 구조 경쟁이 판도를 좌우하는 국면으로 진입하고 있다.
특히 자금 흐름을 통제하는 사업자가 시장 주도권을 가져갈 가능성이 커지고 있다.
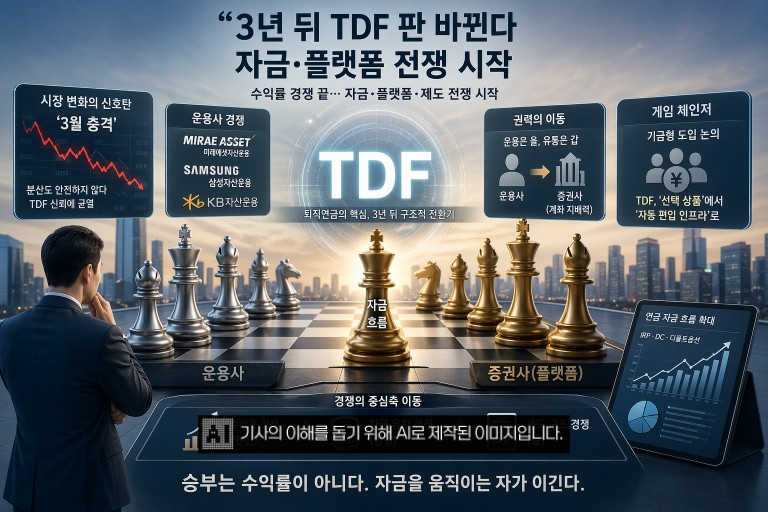
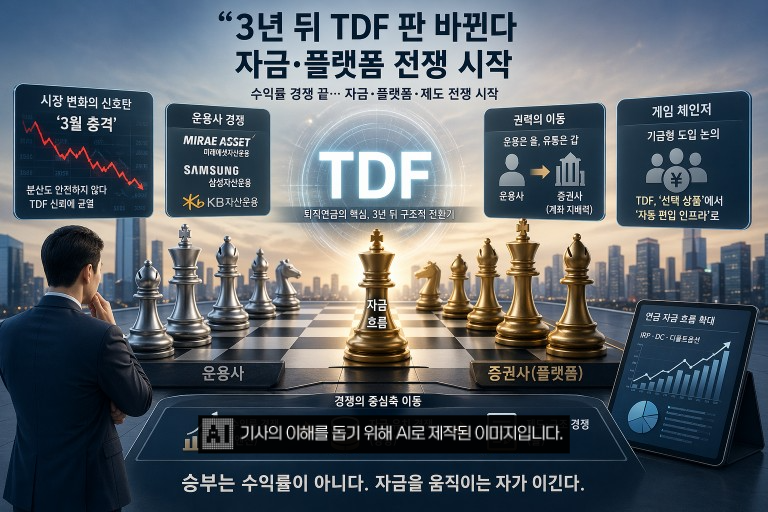
최근 ‘3월 충격’과 기금형 퇴직연금 도입 논의가 맞물리며, TDF를 둘러싼 경쟁은 단순 점유율 싸움을 넘어서 시장 구조 전반에 걸친 재편 국면으로 빠르게 확장되고 있다.
“분산도 안전하지 않다”…TDF 신뢰에 균열 낸 ‘3월 충격’
올해 3월 글로벌 증시 급락은 TDF 시장의 변곡점으로 평가된다. 주요 빈티지(투자자가 은퇴할 목표 연도)에서 일제히 마이너스 수익률이 나타나면서, 분산투자만으로는 시장 급락을 완전히 방어하기 어렵다는 점이 부각됐다. 특히 동일 빈티지 내에서도 최대 5%포인트 이상 성과 격차가 벌어지며, 운용 전략에 따른 결과 차이가 뚜렷하게 드러났다.이는 단순한 손실 문제가 아니라, “TDF는 알아서 안전하게 운용된다”는 인식에 균열을 낸 사건으로 받아들여진다.
결과적으로 투자 성과는 ‘무엇을 샀느냐’보다 ‘어떤 상품을 선택했느냐’로, 나아가 ‘어디서 가입했느냐’로 이동하는 구조가 뚜렷해졌다는 평가다. 성과의 결정 요인이 ‘자산→상품→플랫폼’으로 이동하고 있다.
미래에셋 ‘1강’ 흔들리나…다극화 가능성 부상
현재 TDF 시장은 미래에셋자산운용이 30~40%대 점유율로 압도하는 ‘1강 체제’가 유지되고 있다. 글로벌 자산배분 역량과 장기 성과를 기반으로 사실상 시장 표준을 구축했다는 평가다.
관련기사
다만 최근 시장 변동성과 상품 간 성과 격차 확대, 투자자 선택 기준 변화가 맞물리며 독주 체제에 균열이 생길 가능성도 제기된다.
삼성자산운용은 안정성과 글로벌 분산 전략을 앞세워 보수적 연금 자금을 흡수하고 있고, KB자산운용은 저비용 패시브 전략을 기반으로 점유율 확대를 시도하고 있다. 다만 이러한 운용 전략 차별화에도 불구하고, 자금 유입 경로가 플랫폼 중심으로 재편되면서 개별 운용사의 경쟁력만으로 점유율을 방어하기는 점점 어려워지는 구조다.
이에 따라 향후 시장은 단일 강자가 지배하는 구조에서 복수 사업자가 점유율을 나눠 갖는 다극화 국면으로 이동할 가능성이 커지고 있다.
“운용은 을, 유통은 갑”…증권사로 이동하는 시장 권력
하지만 시장 판도를 좌우할 핵심 변수가 운용사가 아닌 증권사라는 분석이 지배적으로 자리잡고 있다.실제, KB증권, NH투자증권, 삼성증권 등 주요 증권사들이 IRP와 연금저축 계좌를 기반으로 빠르게 늘어나는 연금 자금을 흡수하면서 영향력을 키워나가고 있다.
디폴트옵션 제도 확산 이후 TDF는 선택 상품이 아닌 ‘기본 포트폴리오’로 자리 잡았다. 실제 투자 흐름도 증권사 플랫폼의 상품 구성과 추천 구조에 의해 결정되는 양상이 강화되고 있다.
상품 선택권이 아닌 계좌 지배력이 경쟁의 핵심으로 이동하고 있다.
이는 금융투자업의 권력이 ‘운용’에서 ‘유통’으로 이동하는 구조적 변화다. 운용사는 상품을 공급하는 역할에 머무르는 반면 증권사는 자산 배분을 설계하는 핵심 주체로 부상하고 있는 것이다.
ETF형 TDF 등장…“운용에서 설계로” 구조 변화
상품 구조 변화 역시 이 같은 흐름을 뒷받침한다.최근 ETF 기반 TDF와 모델 포트폴리오형 상품이 등장하면서 기존 공모펀드 중심 시장에 변화가 감지되고 있다.
ETF 기반 TDF가 확산되면서, 자산 운용의 중심은 개별 펀드에서 포트폴리오 설계로 이동하고 있다. 이 경우 운용사의 역할은 개별 상품 운용에 국한되는 반면, 증권사는 다양한 자산을 조합해 포트폴리오를 구성하는 ‘설계자’로서의 영향력을 확대한다.
시장 중심축이 ‘운용’에서 ‘유통·설계’로 이동하는 구조적 변화가 본격화되고 있다.
기금형 도입, 게임의 룰 바꾼다…TDF ‘인프라’로 격상
여기에 기금형 퇴직연금 도입 논의는 시장 구조를 근본적으로 바꿀 핵심 변수로 꼽힌다.기금형은 공동 기금을 통해 연금을 운용하는 방식으로, 미국 401(k) 등 주요 국가 연금 시스템의 핵심 구조다. 이 체계에서 TDF는 단순 투자 상품이 아닌 가입자를 자동 배분하는 핵심 디폴트 도구로 기능한다.
제도가 도입될 경우 TDF는 ‘선택 상품’에서 ‘자동 편입 인프라’로 위상이 격상되며, 경쟁 역시 개별 상품 간 비교가 아닌 연금 운용 체계 자체를 둘러싼 경쟁으로 확장될 가능성이 크다.
제도가 바뀌면 경쟁의 기준 자체가 바뀐다. 업계에서는 “기금형 도입은 상품 경쟁을 무력화할 수 있는 게임 체인저”라는 평가도 나온다.
승부는 수익률이 아니다…“자금을 움직이는 자가 이긴다”
결국 시장 경쟁의 핵심은 연금 자금 흐름으로 귀결된다.IRP와 확정기여형(DC) 시장이 빠르게 성장하고, 디폴트옵션을 통해 실적배당형 상품 비중이 확대되면서 TDF로 유입되는 자금 규모는 지속적으로 증가하고 있다.
이에 향후 경쟁은 ‘누가 더 잘 운용하느냐’가 아니라 ‘누가 더 많은 자금을 끌어올 수 있느냐’로 재편될 가능성이 크다.
미래에셋자산운용은 여전히 가장 강력한 사업자로 평가된다. 하지만, 플랫폼 경쟁 대응과 ETF형 상품 확장, 연금 맞춤형 전략 고도화 등 유통 변화에 대한 대응력이 향후 지배력을 좌우할 핵심 변수가 된다.
업계에선 TDF 시장이 이미 전환기에 진입했다는 평가가 지배적이다.
과거에는 운용 능력 중심의 ‘엔진 경쟁’이었다면, 향후에는 자금 흐름이라는 ‘방향’이 시장을 결정하고, 나아가 제도가 시장 구조를 규정하는 단계로 진입하고 있다는 분석이다.
‘3월 충격’은 이 같은 변화를 드러낸 신호탄이 되고 있다.
향후 3년, TDF 시장의 승자는 ‘잘 운용하는 곳’이 아니라 ‘자금을 움직이고 구조를 설계할 수 있는 곳’이 될 가능성이 커지고 있다.
김희일 한국금융신문 기자 heuyil@fntimes.com




















