





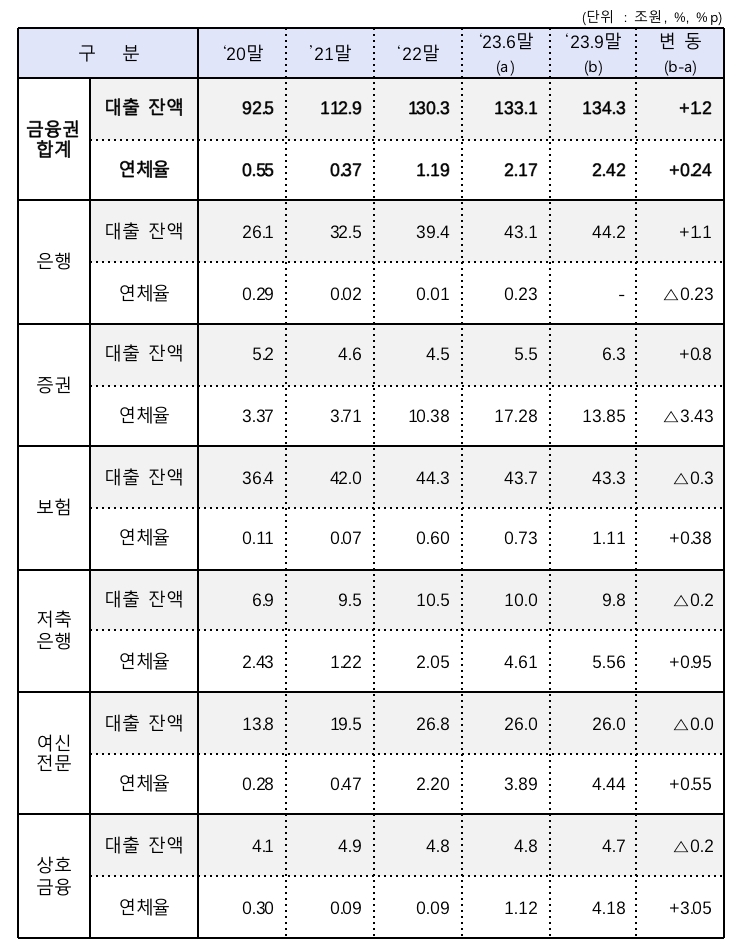
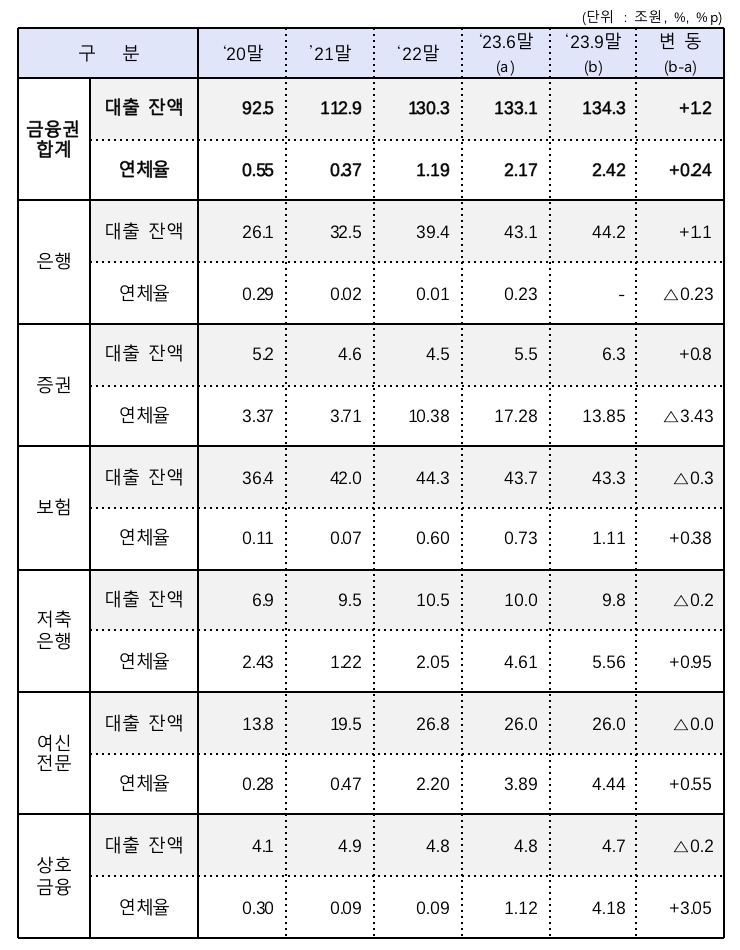
11일 금융위원회에 따르면 올 9월 말 기준 은행권 부동산 PF 대출 잔액은 44조2000억원으로 집계됐다. 이는 금융권에서 가장 많은 수준이다.
은행권 부동산 PF 대출 잔액은 2020년 말 26조1000억원에서 2021년 말 32조5000억원, 지난해 말 39조4000억원으로 불었다. 올해 6월 말 43조1000억원을 기록한 뒤 3개월 새 1조1000억원 늘며 증가세를 이어가고 있다.
다만 총자산에서 PF 대출 자산이 차지하는 비중은 미미한 수준이다. S&P 글로벌신용평가에 따르면 은행권의 부동산 PF 익스포저가 총 대출에서 차지하는 비중은 2008년 5%에서 올 6월 말 기준 1.5%로 낮아졌다.
김대현 S&P 글로벌신용평가 이사는 “국내 은행들은 글로벌 금융위기 이후 PF에 대한 건전성 악화를 겪으며 익스포저 비중을 축소했다”며 “PF 사업별 구성을 보면 은행들의 경우 대도시 중심으로 한 주거형이 높다”고 말했다.
연체율 역시 0% 수준에서 안정적으로 관리되고 있다. 은행권 부동산 PF 대출 연체율은 2020년 말 0.29%로 최고치를 기록한 뒤 2021년 말 0.02%, 2022년 말 0.01%로 하락했다. 올 6월 말에는 0.23%로 뛰었으나 9월 말 0%로 다시 떨어졌다.
증권(13.85%), 저축은행(5.56%), 여신전문(4.44%), 상호금융(4.18%) 등 타 업권과 비교하면 부실 리스크에서 상대적으로 자유롭다는 평가다.
한 시중은행 관계자는 “은행권에서 부동산 PF 익스포저가 늘어나고 있지만 대부분 선순위 대출이고 우량 사업장 위주로 취급해 리스크가 낮다”고 말했다.
관련기사
반면 타 업권에서는 부동산 PF 대출 부실 리스크가 고조되고 있다. 금융권 부동산 PF 대출 잔액은 올 9월 말 기준 134조3000억원으로 전분기보다 1조2000억원, 작년 말 대비로는 4조원 증가했다. 연체율도 2.42%로 전분기보다 0.24%포인트, 작년 말에 비해서는 1.23%포인트 상승했다.
특히 상호금융권의 부동산 PF 대출 연체율은 9월 말 4.18%로 전분기(1.12%)보다 3.05%포인트 뛰었다. 저축은행권과 여신전문금융업권의 연체율은 각각 5.56%, 4.44%로 전분기 대비 0.95%포인트, 0.55%포인트 상승했다. 증권업권의 연체율은 전분기와 비교해 3.43%포인트 떨어졌지만 13.85%로 금융권에서 가장 높은 수준을 나타냈다.
이에 업계에서는 시중은행이 내년 PF 시장 안정화를 위한 구원투수로 투입될 가능성이 제기되고 있다. 금융위는 지난 5일 5대 금융지주의 PF 업무 담당 부사장들과 회의를 열고 PF 관련 시장 상황과 향후 대응 방안 등을 논의했다. 4일에는 캠코의 ‘PF 정상화 펀드’ 운용사 5곳과도 만나 집행 상황을 점검했다. 금융위는 시행사와 건설사, 2금융권 등과도 릴레이 회의를 이어갈 예정이다.
앞서 5대 금융지주는 지난 9월 말 정부가 발표한 '국민 주거안정을 위한 주택공급 활성화 방안‘에 참여하며 부동산 PF 정상화를 위한 자금 공급에 나선 바 있다.
당시 5대 금융지주는 사업성이 있는 정상 PF 사업장에 대해 연말까지 4조원 규모로 기존 PF 사업장에 대한 대출 연장·신규 자금 등을 공급하기로 했다. 캠코와 신한‧KB‧NH‧우리금융지주, 민간투자자가 참여한 캠코 펀드는 약 1조1000억원 규모로 조성됐다. 캠코펀드와 별개로 시중은행 등을 중심으로 1조원 규모 PF 정상화 펀드 조성 계획도 발표했다.
올해 금융당국과 금융권은 PF 대주단 협약과 만기 연장 등으로 부실을 이연시켜 왔다. 하지만 고금리 지속과 시장 침체 장기화 등으로 인해 내년부터는 부실 정리 및 경·공매 확대가 불가피하다는 분석이 나온다.
이혁준 나이스신용평가 금융평가본부 상무는 “현재 캠코나 경·공매를 통해 처분되는 브릿지론 토지의 매매 가격은 대출 금액 대비 30∼50% 낮은 수준”이라며 “고금리가 장기화할 경우 브릿지론 중 30∼50%는 최종 손실로 이어질 것”이라고 전망했다.
그러면서 “이는 경제 시스템에도 상당한 충격”이라며 “풍선에서 바람을 빼듯 사업성이 낮은 브릿지론부터 순차적으로 정리될 것으로 본다”고 말했다.
한아란 기자 aran@fntimes.com





















