





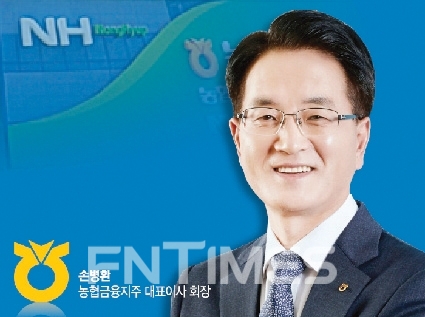
손병환 NH농협금융지주 회장./사진=한국금융신문
 손병환기사 모아보기)가 2012년 신용‧경제 사업 분리 이후 10년 만에 처음으로 주주배정 유상증자를 단행한다. 이번 자금 조달은 핵심 자회사인 NH농협은행(은행장 권준학닫기
 권준학기사 모아보기)의 기초 체력을 키우는 데 목적이 있다. 앞서 농협은행은 가계부채 증가율이 급등해 4개월간 대출 중단 사태를 빚은 바 있다. 농협금융이 이번 계기로 대규모 실탄을 확보하며 비은행 계열사 인수‧합병(M&A) 가능성이 커졌다는 시각도 나온다.
유상증자는 신주를 발행할 때 그 인수 가액을 현금이나 현물로 납입시켜 신주 자금 또는 재산이 기업에 들어오는 경우를 의미한다. 기업이 주식을 추가로 발행해 자본금을 늘리는 증자는 새로 발행하는 신주를 돈 내고 사는 유상증자와 무료로 나눠주는 무상증자로 구분된다.
28일 금융권에 따르면, 농협금융은 지난 24일 이사회를 열어 1조1112억원 규모 유상증자(발행가 6만910원×발행 주식 1825만8086주)를 실시하기로 만장일치 의결했다. 이번 유상증자는 주주배정 방식으로 진행된다. 발행주식 전량(지분 비율 100%)을 소유한 농업협동조합중앙회(회장 이성희닫기
 이성희기사 모아보기)가 출자금 전액을 부담하는 방식이다. 주금 납일인은 내년 2월 3일이다.
농협중앙회가 농협금융에 직접 자금을 조달하는 것은 처음이다. 그동안은 채권 발행으로 자금을 마련해 왔다. 농협금융은 정부가 농협중앙회가 보유한 사업을 신용과 경제 부문으로 분리하는 작업을 통해 2012년 3월 출범했다. 은행‧보험‧증권 등 금융산업을 통제할 수 있는 농협금융을 앞세워, 농협중앙회가 100% 지분을 보유하는 독특한 형태다.
이번에 확보하는 1조1112억원은 농협은행 자본 적정성을 개선하는 데 활용할 방침이다. 금융당국도 과잉 유동성으로 인한 금융시장 위험 요인을 안정적으로 관리하기 위해 가계대출이 빠르게 늘어난 은행에 추가 자본을 더 적립하도록 조치하겠다는 뜻을 밝힌 바 있다. 올해 가계부채 증가율이 가장 가팔랐던 농협은행 역시 가계대출 증가율 관리에 나설 필요가 있었다.
이번 자본 확충으로 농협은행의 자본 적정성은 크게 개선될 것으로 전망된다. 대표 자본 적정성 지표인 국제결제은행(BIS) 자기자본비율과 기본자본비율, 보통주자본비율은 지난 3분기 기준 각각 18.12%, 15.91%, 15.45%로 준수한 편이다. 하지만 보수적으로 측정되는 지표인 ‘단순자기자본비율’(바젤Ⅲ 레버리지비율)은 4%대로, 5%대를 유지 중인 5대 시중은행(KB국민‧신한‧하나‧우리‧NH농협)보다 낮은 수준이다. 단순 자기자본비율은 자기자본에 보통주와 잉여금만 넣고 부채 성격이 짙은 신종자본증권(영구채)‧후 순위채 등은 뺀 채 계산한다.
금융감독원은 농협은행에 단순자기자본비율을 안정권인 5.5% 수준으로 끌어올리도록 꾸준히 주문해온 것으로 알려졌다. 이에 따라 농협은행은 이 지표를 높이고자 ▲2015년 4000억원 ▲2018년 2000억원 ▲2020년 1000억원 ▲2021년 3월 3000억원 ▲2021년 8월 2000억원 등 유상증자를 실시했다.
농협은행 관계자는 “28일 농협금융 주주총회에서 유상증자 안건이 확정되는 것으로 안다”며 “모회사로부터 자금 수혈이 끝나면 단순 자기자본비율은 4.5% 이상 높아져 2025년까지 5.0%대에 안착할 수 있을 것이라 본다”고 설명했다.
일각에서는 장기적으로 볼 때 농협금융 비은행 계열사의 M&A 가능성이 커졌다고 보지만, 농협금융은 은행 등 자회사 증자에 참여할 재원이라고 못 박았다. NH농협생명과 농협캐피탈 등이 올해 약진하고 있는 데다 은행과 증권사가 주력이기 때문에 다른 법인 증권을 취득하거나 M&A는 현재 생각하고 있지 않다는 설명이다. 농협금융은 금융채 발행량을 감안해 자회사별 적정 배분 규모를 최종 결정할 계획이다. 농협은행 역시 내년 1월 중 농협금융 대상 유상증자 계획을 결의하려 한다.
임지윤 기자 dlawldbs20@fntimes.com





















