





또한 정부 차원에서 본격 활성화에 나선 중금리대출 고객을 확보하기 위해 디지털뱅킹을 고도화하고, 핀테크사와의 제휴를 통해 중금리대출 공급을 확대할 계획이다.
저축은행은 지난 2018년 최고금리 인하 당시 표준약관을 개정해 지난 2018년 11월 1일 이후 체결·갱신·연장된 계약도 새로운 금리를 적용할 수 있도록 규정하면서 지난 2018년 11월 1일 이후에 대출 받은 차주는 20% 이하로 자동 인하된다.
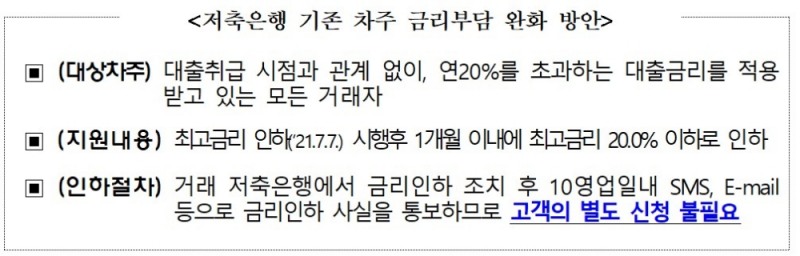
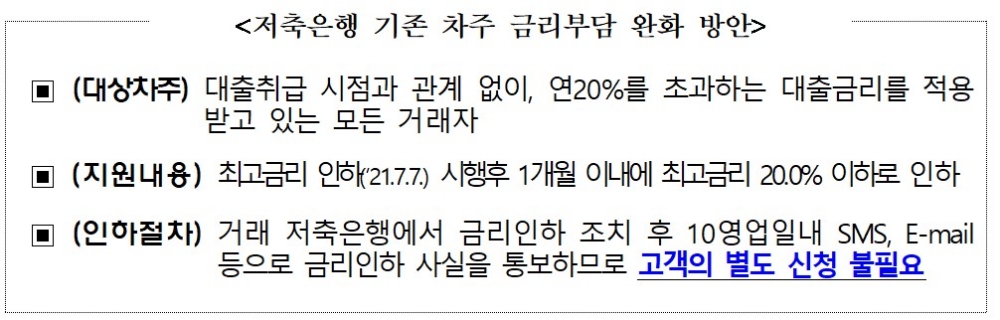
저축은행중앙회는 법정 최고금리 인하 조치에 맞춰 ‘금리부담 완화방안’을 시행하면서 소급적용 대상이 아닌 2018년 11월 1일 이전에 대출을 받은 차주에게도 법정 최고금리 인하 혜택을 제공하기로 했다.
페퍼저축은행은 지난달 10일 2018년 11월 이전 고금리 대출 건에 대해서도 금리를 19.9%로 인하하기로 결정하면서 기존 소급적용 대상자를 포함해 약 2만2300명의 고객이 3836억원 규모의 금리 혜택을 받게 됐다. JT친애저축은행도 고객 7508명을 대상으로 약 486억원의 금리 혜택을 제공하기로 했다.
저축은행들이 금리인하 소급적용 대상을 확대하면서 약 58만2000명 고객들이 약 2444억원의 이자경감 혜택을 받을 것으로 보인다. 또한 법정 최고금리 기준 인하와 함께 기존 대출에 대한 금리도 20% 이하로 인하되면서 저축은행의 평균금리는 하락할 것으로 전망되고 있다.
지난 5월 저축은행의 대출 금리가 10.21%로 전월 대비 0.25%p 상승했지만 지난달에는 주요 저축은행들의 대출 금리가 하락한 것으로 나타났다. 하나저축은행의 평균 대출금리는 1.19%p 하락했으며, 한국투자저축은행도 1.09%p 하락했다.
다만 일각에서는 중소형 저축은행에서 수익성을 고려해 저금리 대출 취급을 중단하고, 금리 19% 상한에 맞춰 고금리 대출을 공급하면서 평균금리는 오히려 상승할 수 있다는 분석도 나오고 있다.
관련기사
저축은행 관계자는 “중금리대출과 정책서민금융·지역신용보증재단등과 연계한 보증부대출 등을 적극 확대하겠다”며, “신용평가시스템(CSS) 고도화와 대출금리산정체계 개선 등을 통해 채무자별 맞춤 금융지원이 가능토록 노력하겠다”고 밝혔다.
올해 하반기부터 카카오뱅크와 토스뱅크 등 인터넷전문은행이 중금리대출을 본격적으로 활성화에 나서면서 저축은행과의 중금리대출 시장 내 경쟁이 더욱 치열해질 전망이다.
금융당국은 상품 사전공시 요건을 폐지해 중·저신용층에 공급되는 모든 중금리 대출에 대해 인센티브를 제공하고, 공개하기로 했다. 또한 저축은행의 중금리대출 금리상한을 19.5%에서 16.0%로 인하한다.
또한 기존 규제 인센티브가 없었던 저축은행 중금리 사업자대출과 관련해 공급실적에 대해 영업구역 내 대출액에 130% 가중 반영하기로 했으며, 충당금을 적립할 경우 부여되는 고금리대출 불이익조치도 폐지된다.
정부는 중금리대출 공급 확대를 위해 중금리대출 제도 개선방안을 마련했으며, 내년 중금리대출 공급 규모가 내년에 약 200만명에게 32조원 공급될 것으로 전망되고 있다.
저축은행들은 오프라인보다 디지털 뱅킹 서비스에 중점을 두면서 중·저신용자에게 금리 혜택을 제공하는 중장기 경영 전략을 추진하고 있다. 핀테크와의 제휴도 확대해 핀테크 플랫폼을 통한 연계대출로 MZ세대들을 포섭하고 있다.
핀다는 대출비교서비스를 통해 가장 많은 총 23개 저축은행과 제휴를 맺어 대출 상품을 선보이고 있으며, 카카오페이는 17개 저축은행과 제휴를 맺어 대출비교 서비스를 제공하고 있다.
저축은행들은 비대면을 통한 대출공급이 확대되면서 핀테크와의 제휴뿐만 아니라 차세대 전산 시스템 구축에 착수했으며, 디지털뱅킹 서비스 고도화를 추진하고 있다. 또한 최고금리 인하에 저신용자 유입 가능성에 리스크관리에도 만전을 기할 방침이다.
김경찬 기자 kkch@fntimes.com





















