





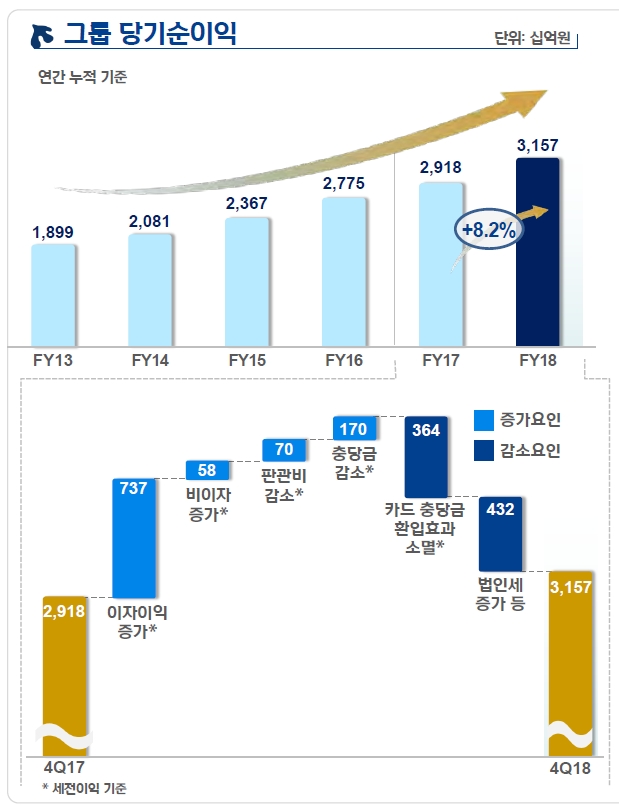
2018년 신한금융지주 경영 실적 / 자료= 신한금융지주
'원(ONE) 신한' 역량을 결집한 GIB(그룹&글로벌 투자금융) 매트릭스가 '캐시카우' 역할을 강화하고, 은행 글로벌 부문 손익 비중은 전체 14%까지 확대됐다.
신한금융지주는 12일 지난해 누적 당기 순이익 3조 1567억원을 시현했다고 공시했다. 이는 전년(2조 9179억원) 대비로는 8.2% 증가한 실적이다.
이로써 신한금융지주는 2011년 이후 7년만에 그룹 당기순이익 3조원대에 재진입했다. 지난해 KB금융 연간 당기순이익(3조 689억원)을 앞서며 리딩 왕좌를 탈환했다.
그룹의 4분기만의 당기 순이익은 5133억원으로 전분기 대비 39.5% 줄었으나 전년 동기 대비해서는 143% 늘었다.
호실적 배경으로는 글로벌 부문 성장이 돋보였다. 신한은행의 글로벌 연간 손익이 3215억원으로 전년비 36.8% 증가하며 2년 연속 30% 이상 성장했다. 은행 글로벌 부문 손익 비중도 14%로 확대됐다.
올 1월 베트남 소비자 금융회사 PFVC 인수건이 최종 현지 금융당국 승인을 받아 비은행 글로벌 부문 성장 모멘텀도 확보했다.
그룹의 주요 성장 동력인 이자이익이 전년 대비 9.4% 성장했다. 그룹의 해외 이자이익도 전년 대비 31.9% 성장했다.
관련기사
비이자 이익 중 신탁부문과 금융상품 부문에서의 괄목할만한 성장으로 수수료 이익이 13.3% 증가했다. 일회성 유가증권 매매익 소멸 등으로 전체적으로는 전년 동기대비 4.3% 늘었다.
원신한 협업 체제로 그룹의 GIB 사업부문 영업이익은 4791억원으로 전년 대비 58.1%(1761억원) 증가했다.
PWM 부문도 영업이익 기준으로 전년 대비 10.0%(429억원) 성장을 기록했다.
리스크 관리 역량도 이어갔다. 역대 최저 수준의 그룹 NPL 비율인 53bp를 기록했고, 대손비용률도 26bp를 시현했다.
지속적인 비용관리 노력으로 최근 6년내 가장 낮은 수준의 그룹 영업이익경비율(CIR)인 47.5%를 기록했다. 디지털 기반 영업수익은 전년 대비 26.3%(2471억원) 증가했다.
그룹사별로 신한은행의 2018년 당기순이익은 전년 대비 33.2% 증가한 2조 2790억원을 기록했다. 4분기 순이익은 1회성 희망퇴직 비용으로 인해 전분기 대비 43.8% 감소한 3626억원에 그쳤다.
원화대출금은 전년말 대비 7.2% 성장했으며, 부문별로는 가계대출이 7.5%, 기업대출은 6.9% 증가했다. 특히 지속적인 비외감 시장 확대를 통해 중소기업 자산이 전년대비 8.2 % 늘었다.
4분기중 은행 순이자마진(NIM)은 1.61%로 전분기 대비 1bp 하락했으나, 연간 기준으로는 6bp 증가한 1.62%를 기록했다.
원화예수금은 전년말 대비 5.6% 증가했다. 특히, 유동성 핵심 예금이 3.9% 증가하면서 조달비용 개선에 기여했다.
12월말 신한은행 연체율은 0.25%로 전년말 대비 2bp 상승했으나 안정적인 수준에서 관리되고 있으며, 은행 NPL 비율 역시 0.45%로 역대 최저 수준을 나타냈다.
금투, 생명, 캐피탈, 저축은행 등 비은행 부문 당기순이익은 1조 507억원을 기록해 약진했다.
신한카드의 지난해 당기순이익은 5194억원으로 전년 대비 43.2% 감소했다. 4분기 순이익은 1239억원으로 전분기 대비 9.1% 증가했다. 전통적인 신용카드 영업 외에 리스, 할부금융 수익 창출 노력으로 리스 영업수익은 전년 대비 81.6% 성장했고, 할부금융 수익 역시 전년 대비 7.4% 뛰었다.
12월말 기준 1개월 이상 연체율은 1.30%로 전년 대비 3bp 증가했으나, NPL비율은 1.08%, NPL커버리지 비율 378%를 기록했다.
신한금융투자의 당기순이익은 2513억원으로 전년 대비 18.6% 증가했다. 금융상품 자산 증가에 따른 수수료 증가, 자산운용 관련 자기매매 부문 이익 증가가 기여했다. 특히 수익증권 및 신탁 자산이 전년대비 각각 10.4%, 50.9% 늘었다.
수수료 부문에서는 GIB 플랫폼을 통한 IB수수료가 전년 대비 55.2% 늘어, 그룹의 새로운 성장 동력으로 자리매김했다.
지난해 신한생명의 당기순이익은 1310억원으로 전년 대비 8.6% 증가했다. 저금리 환경 지속으로 유가증권 매각익을 포함한 자산운용손익이 감소했으나, 사업비차손익이 지속적으로 안정화 되며 보험 영업손익이 전년 대비 7.8% 증가했다. 수입보험료는 4조 5878억원으로 저축성 보험 취급 감소 여파로 전년 대비 4.9% 떨어졌다. 12월말 기준 보험금 지급 여력비율(RBC 기준)은 240.5%(잠정)를 기록했다.
신한캐피탈의 당기순이익은 1030억원으로 전년 대비 17.5% 증가했다. 영업자산도 12월말 기준 약 5.9조원으로 일반대출 중심으로 전년말 대비 19.5% 증가했다.
신한BNP파리바자산운용의 당기순이익은 123억원(지분율 감안 후), 신한저축은행은 194억원의 순이익을 기록했다.
신한금융지주 측은 "그룹의 본원적 이익 기반 성장과 더불어 '2020 SMART Project' 핵심 분야인 글로벌, IB시장에서도 그룹사간 협업이 극대화되며 뛰어난 성과를 냈다"고 밝혔다.
신한금융그룹은 이달 1일 오렌지라이프를 14번째 자회사로 공식화하고 고령화 시대에 대비한 연금시장 등 생명보험시장 내 그룹 위상 높이기도 나설 방침이다. 신한금융의 고객/채널기반을 활용한 영업 활성화, GIB/GMS 부문 협업 등을 모색할 방침이다.
한편, 신한금융지주는 이날 이사회에서 2018 회계연도에 대한 그룹의 보통주 배당을 전년보다 150원 증가한 1600원으로 결의했다. 3월 정기 주주총회에서 이대로 확정되면 보통주 배당성향은 약 24%, 배당 시가 수익률은 약 4% 수준으로 예상된다.
정선은 기자 bravebambi@fntimes.com





















