





 김성태기사 모아보기)이 올해 상반기 역대 최대 실적을 경신했다. 이자이익이 양호한 수준을 기록하고 충당금 적립액이 줄어들면서 순이익이 소폭 늘어난 결과다. 하지만 비이자이익이 60% 넘게 감소하며 부진했고 비은행 자회사 비중도 12%대를 유지하면서 사업 포트폴리오 균형 맞추기는 과제로 남았다. 건전성 지표도 악화해 관리 필요성이 높아졌다.
30일 기업은행에 따르면 올 상반기 기업은행 자회사를 포함한 연결 당기순이익은 1조3942억원으로 집계됐다. 이는 전년 동기 대비 0.3% 증가한 수준으로, 상반기 기준 역대 최대 실적이다.
자회사를 제외한 은행 별도 당기순이익은 1조2588억원으로 전년 같은 기간보다 4.9% 늘었다.상반기 실적 개선은 중소기업을 중심으로 대출 자산이 늘면서 이자이익이 증가하고 충당금 적립액도 줄어든 영향이 크다. 기업은행 관계자는 “중소기업 대출의 꾸준한 성장과 충당금 감축에 기인해 상반기 순이익이 증가했다”고 설명했다.


세부 실적을 보면 상반기 이자이익은 3조9529억원으로 전년 동기 대비 1.0% 늘었다. 은행 순이자마진(NIM)은 상반기 기준 1.73%로 전년 동기 대비 1%포인트 하락했지만 대출 자산이 늘면서 이자이익 증가를 견인했다.
은행 이자수익 자산은 377조5000억원으로 전년 같은 기간(365조1000억원)보다 12조4000억원 늘었다.
은행 총대출 잔액은 293조5970억원으로 전년 말 대비 2.3% 불었다. 이중 중소기업 대출 잔액이 240조8960억원으로 3.1% 늘면서 총대출 증가를 이끌었다.
중소기업 대출 시장 점유율은 전년 말과 비교해 0.07%포인트 상승한 23.31%를 기록했다. 정부의 5대 중점 전략 분야 등 유망산업 성장 지원을 통해 중소기업 대출 성장동력을 확보했다는 설명이다.
상반기 충당금전입액은 8226억원으로 1년 전보다 29.2% 줄면서 실적 개선에 기여했다. 전년 선제적 추가 충당금 적립 효과로 올 상반기 대손충당금 전입액은 33.6% 감소한 7167억원에 그쳤다.
관련기사
비이자이익은 크게 감소하며 부진했다. 기업은행의 상반기 비이자이익은 1591억원으로 전년 동기 대비 61.2% 급감했다. 환 평가 손실 영향 등으로 유가증권 및 외환파생 관련 손익(3582억원)이 41.3% 감소했고 수수료손익(2277억원)도 5.5% 줄었다. 신보출연료, 신탁보수, 보험손익 등 기타 비이자이익도 5049억원 손실로 적자를 이어갔다.


상반기 비은행 자회사 합산 순이익은 1857억원으로 전년 동기 대비 5.8% 늘었다. 비은행 자회사 비중은 12.9%로 1년 전(12.8%)보다 소폭 상승했지만 12%대를 유지했다.
자회사별 실적을 보면 IBK캐피탈의 상반기 순이익은 1376억원으로 지난해 상반기에 비해 20.7% 늘었다. IBK연금보험은 작년 상반기 61억원 순손실에서 올 상반기 205억원 흑자로 돌아섰다.
반면 IBK투자증권의 순이익은 292억원으로 전년 같은 기간보다 27.4% 감소했다. 같은 기간 IBK저축은행은 94억원 손실에서 402억원 손실로 적자 폭이 커졌다.

수익성과 자산건전성 지표는 악화했다. 기업은행의 6월 말 기준 자기자본이익률(ROE)은 8.72%로 1년 전 대비 0.62%포인트 하락했다. 총자산이익률(ROA)는 0.62%로 0.02%포인트 내렸다.

고정이하여신(NPL) 비율은 1.30%로 지난해 6월보다 0.32%포인트 상승했다. 총 연체율도 0.77%로 0.23%포인트 높아졌다. 업종별로는 음식숙박업 연체율이 1.72%로 가장 높았고 건설업 1.22%, 도소매업(0.87%, 제조업 0.73%, 부동산업 및 임대업 0.48% 순이었다.


기업은행은 꾸준한 중기 대출 성장과 함께 개인, 비이자, 디지털, 글로벌, 자회사 부문의 균형성장 기반을 확충하겠다는 계획이다.
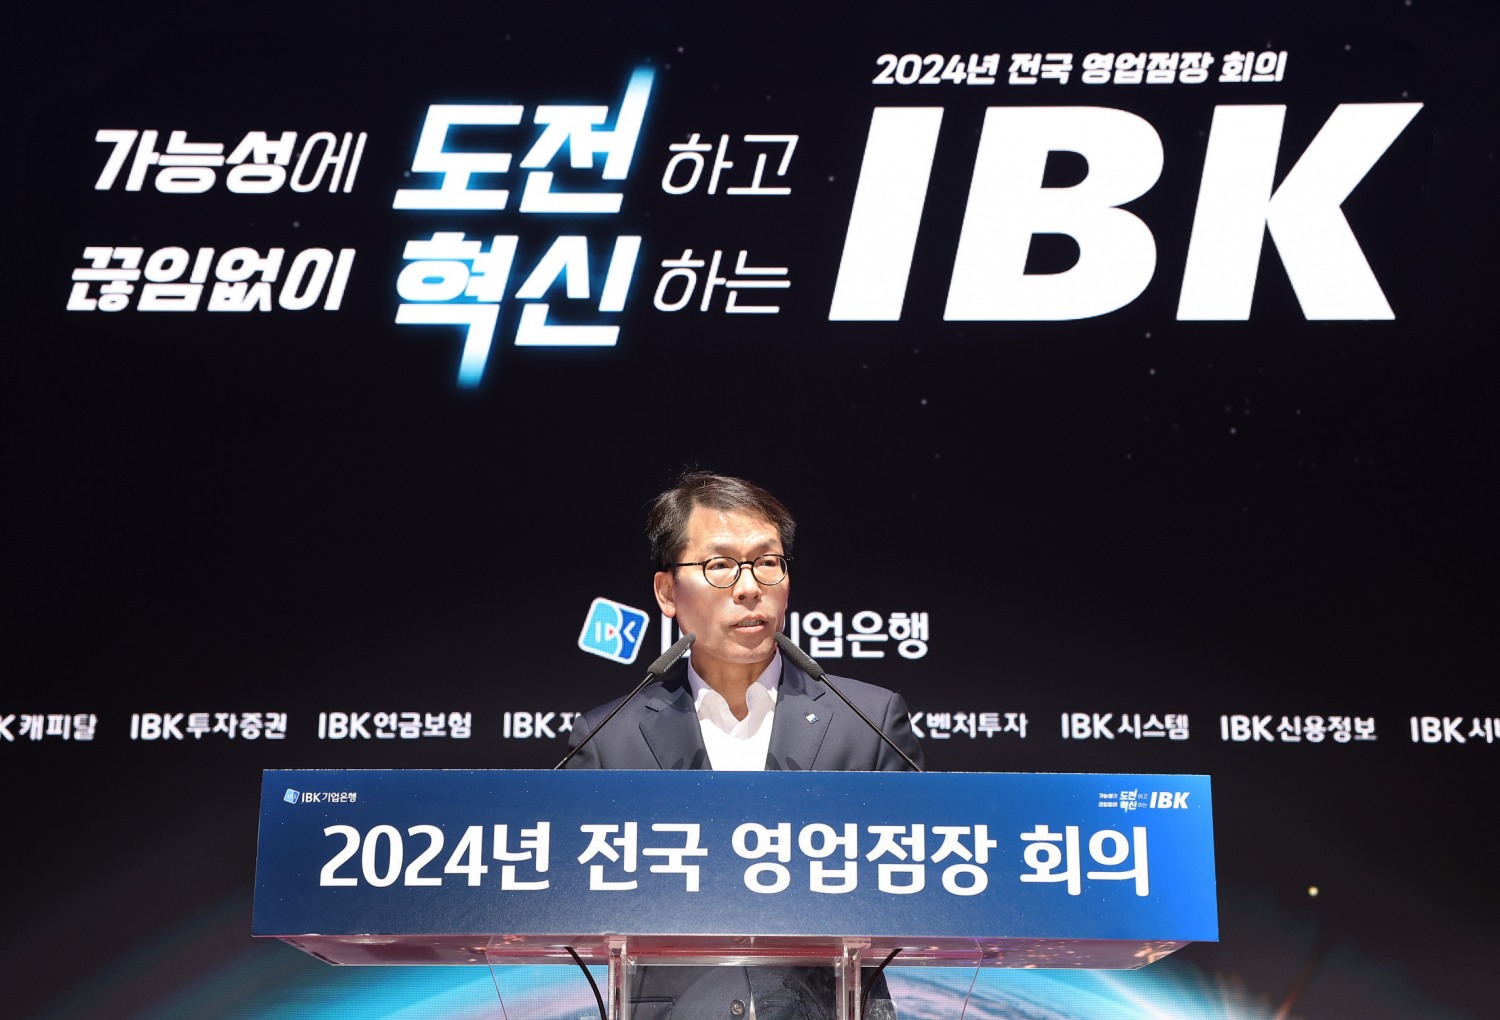
김성태 행장은 올 하반기 중점 추진 부문으로 ▲균형성장 기반 확충 ▲철저한 여신 건전성 관리 ▲고객신뢰 최우선 경영 ▲디지털 전환 가속 ▲비은행 부문 성과 개선 등을 설정했다.
특히 김 행장은 기업은행의 자체 경쟁력 강화를 위해 비이자이익 개선을 핵심 과제로 추진하고 있다. 김 행장은 적정 비이자이익 비중으로 20~30%를 제시한 바 있다.
그는 지난해 4월 기자간담회에서 “비이자수익이 일반적으로 통용되는 비중보다 상당히 높으면 은행 경영에 상당한 리스크로 작용할 것으로 생각하기 때문에 20~30% 사이가 적절하다고 생각한다”며 “다른 분야의 산업에 진출할 수 있는 비즈니스 기회가 주어지는 것을 전제로 한다면 그 비중은 조금 달라질 수 있을 것”이라고 밝혔다.
김 행장은 올해도 비이자이익 부문 강화를 강조하고 있다. 그는 올 초 신년사를 통해 “비이자 부문은 고객기반을 유지·강화하고 은행 경쟁력을 확보·유지하기 위해 우리가 절대로 포기해선 안되는 분야”라며 “퇴직연금과 외환, 카드, 수익증권에 대한 선택과 집중으로 반등의 모멘텀을 이어가야 한다”고 주문했다.
기업은행은 비은행 자회사 수익성 제고를 위한 운영·지원 체계 개선도 추진한다. 다음달부터 외부 컨설팅을 통해 그룹사 간 업무·기능별 협업 체계, 경영 협의 절차, 그룹사 연간 목표 수립 및 경영성과 평가 방식 등을 점검하고 은행과 비은행의 균형성장 방안을 마련할 예정이다.
건전성 관리 차원에선 전사적 여신업무 프로세스 개선에 나선다. 중장기적으로 대손비용을 감축해나가겠다는 방침이다.
기업은행 관계자는 “하반기에도 중소기업의 경영환경이 녹록지 않을 것으로 예상된다”며 “건전성 관리에 만전을 기하는 한편 역량 있는 기업을 발굴하고 키워내는 기업의 성장 사다리 역할을 선도해나가기 위해 노력하겠다”고 말했다.
한아란 한국금융신문 기자 aran@fntimes.com





















