





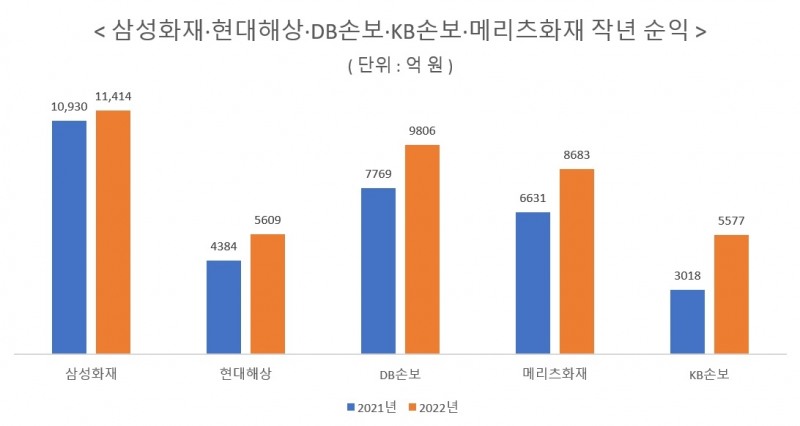
26일 보험업계에 따르면, 삼성화재·현대해상·DB손해보험·KB손보·메리츠화재 2022년 순익은 모두 전년동기대비 증가해 역대 최대 실적을 달성했다.
삼성화재는 1조1414억원으로 전년동기대비 4.5% 증가해 2021년에 이어 1조 이상 순익을 기록했다. 특히 메리츠화재는 전년동기대비 전년동기대비 30.9% 증가한 8683억원을 기록해 DB손보 수준까지 이익이 올랐다. DB손보 순익은 9806억원으로 전년동기대비 26.2% 증가해 1조원 가까운 순익을 보였다. 현대해상은 전년동기대비 28% 증가한 5609억원, KB손보는 전년동기대비 84.8% 증가한 5577억원을 기록했다.
손보사들이 역대 최대 실적을 거둔 요인은 손해율 안정화다. 손보 빅4는 특히 자동차보험 손해율이 안정화, 백내장 심사 강화 영향을 받았다. 삼성화재 자동차보험 손해율은 전년대비 0.2%p 감소한 81.7%, 일반보험은 자연재해와 고액사고가 발생했지만 2.1%p 상승한 77.1%, 장기보험은 백내장 과잉청구 심사 기준 강화로 3.1%p 내려간 81.2%를 기록했다.
DB손보 자동차보험 손해율은 79.4%, 장기보험 손해율은 81.1%, 일반보험 손해율은 73%를 기록했다. KB손보 자동차보험 손해율은 85.5%, 일반보험은 84%, 장기보험 80%를 기록했다. 현대해상 자동차보험 손해율은 80.3%, 일반보험은 70.7%, 장기보험은 85.3%를 기록했다.
손보사들은 IFRS17 도입 후 이익이 더 늘어날 것으로 전망된다. 상장 손보사들은 2022년 기준 잠정 계약서비스마진(CSM)을 8조 이상으로 발표했다. CSM은 IFRS17에서 주요 이익 지표다. 삼성화재는 2022년 기준 CSM이 12조2000억원, 현대해상은 8조9000억원, DB손해보험은 11조원이라고 밝혔다.
DB손보 베트남 VNI손보사 인수…글로벌 시장 확대
DB손해보험이 베트남 VNI손보사를 인수, 글로벌 시장 확대에 나선다.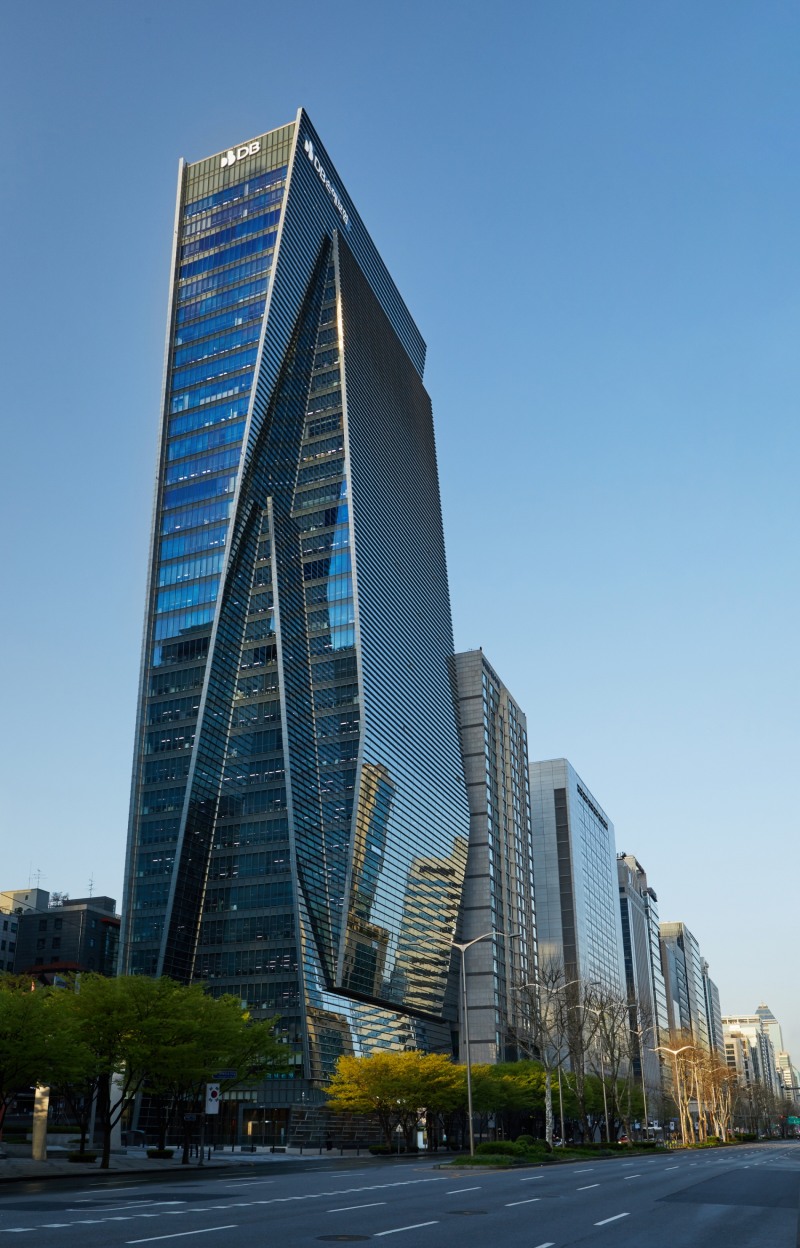
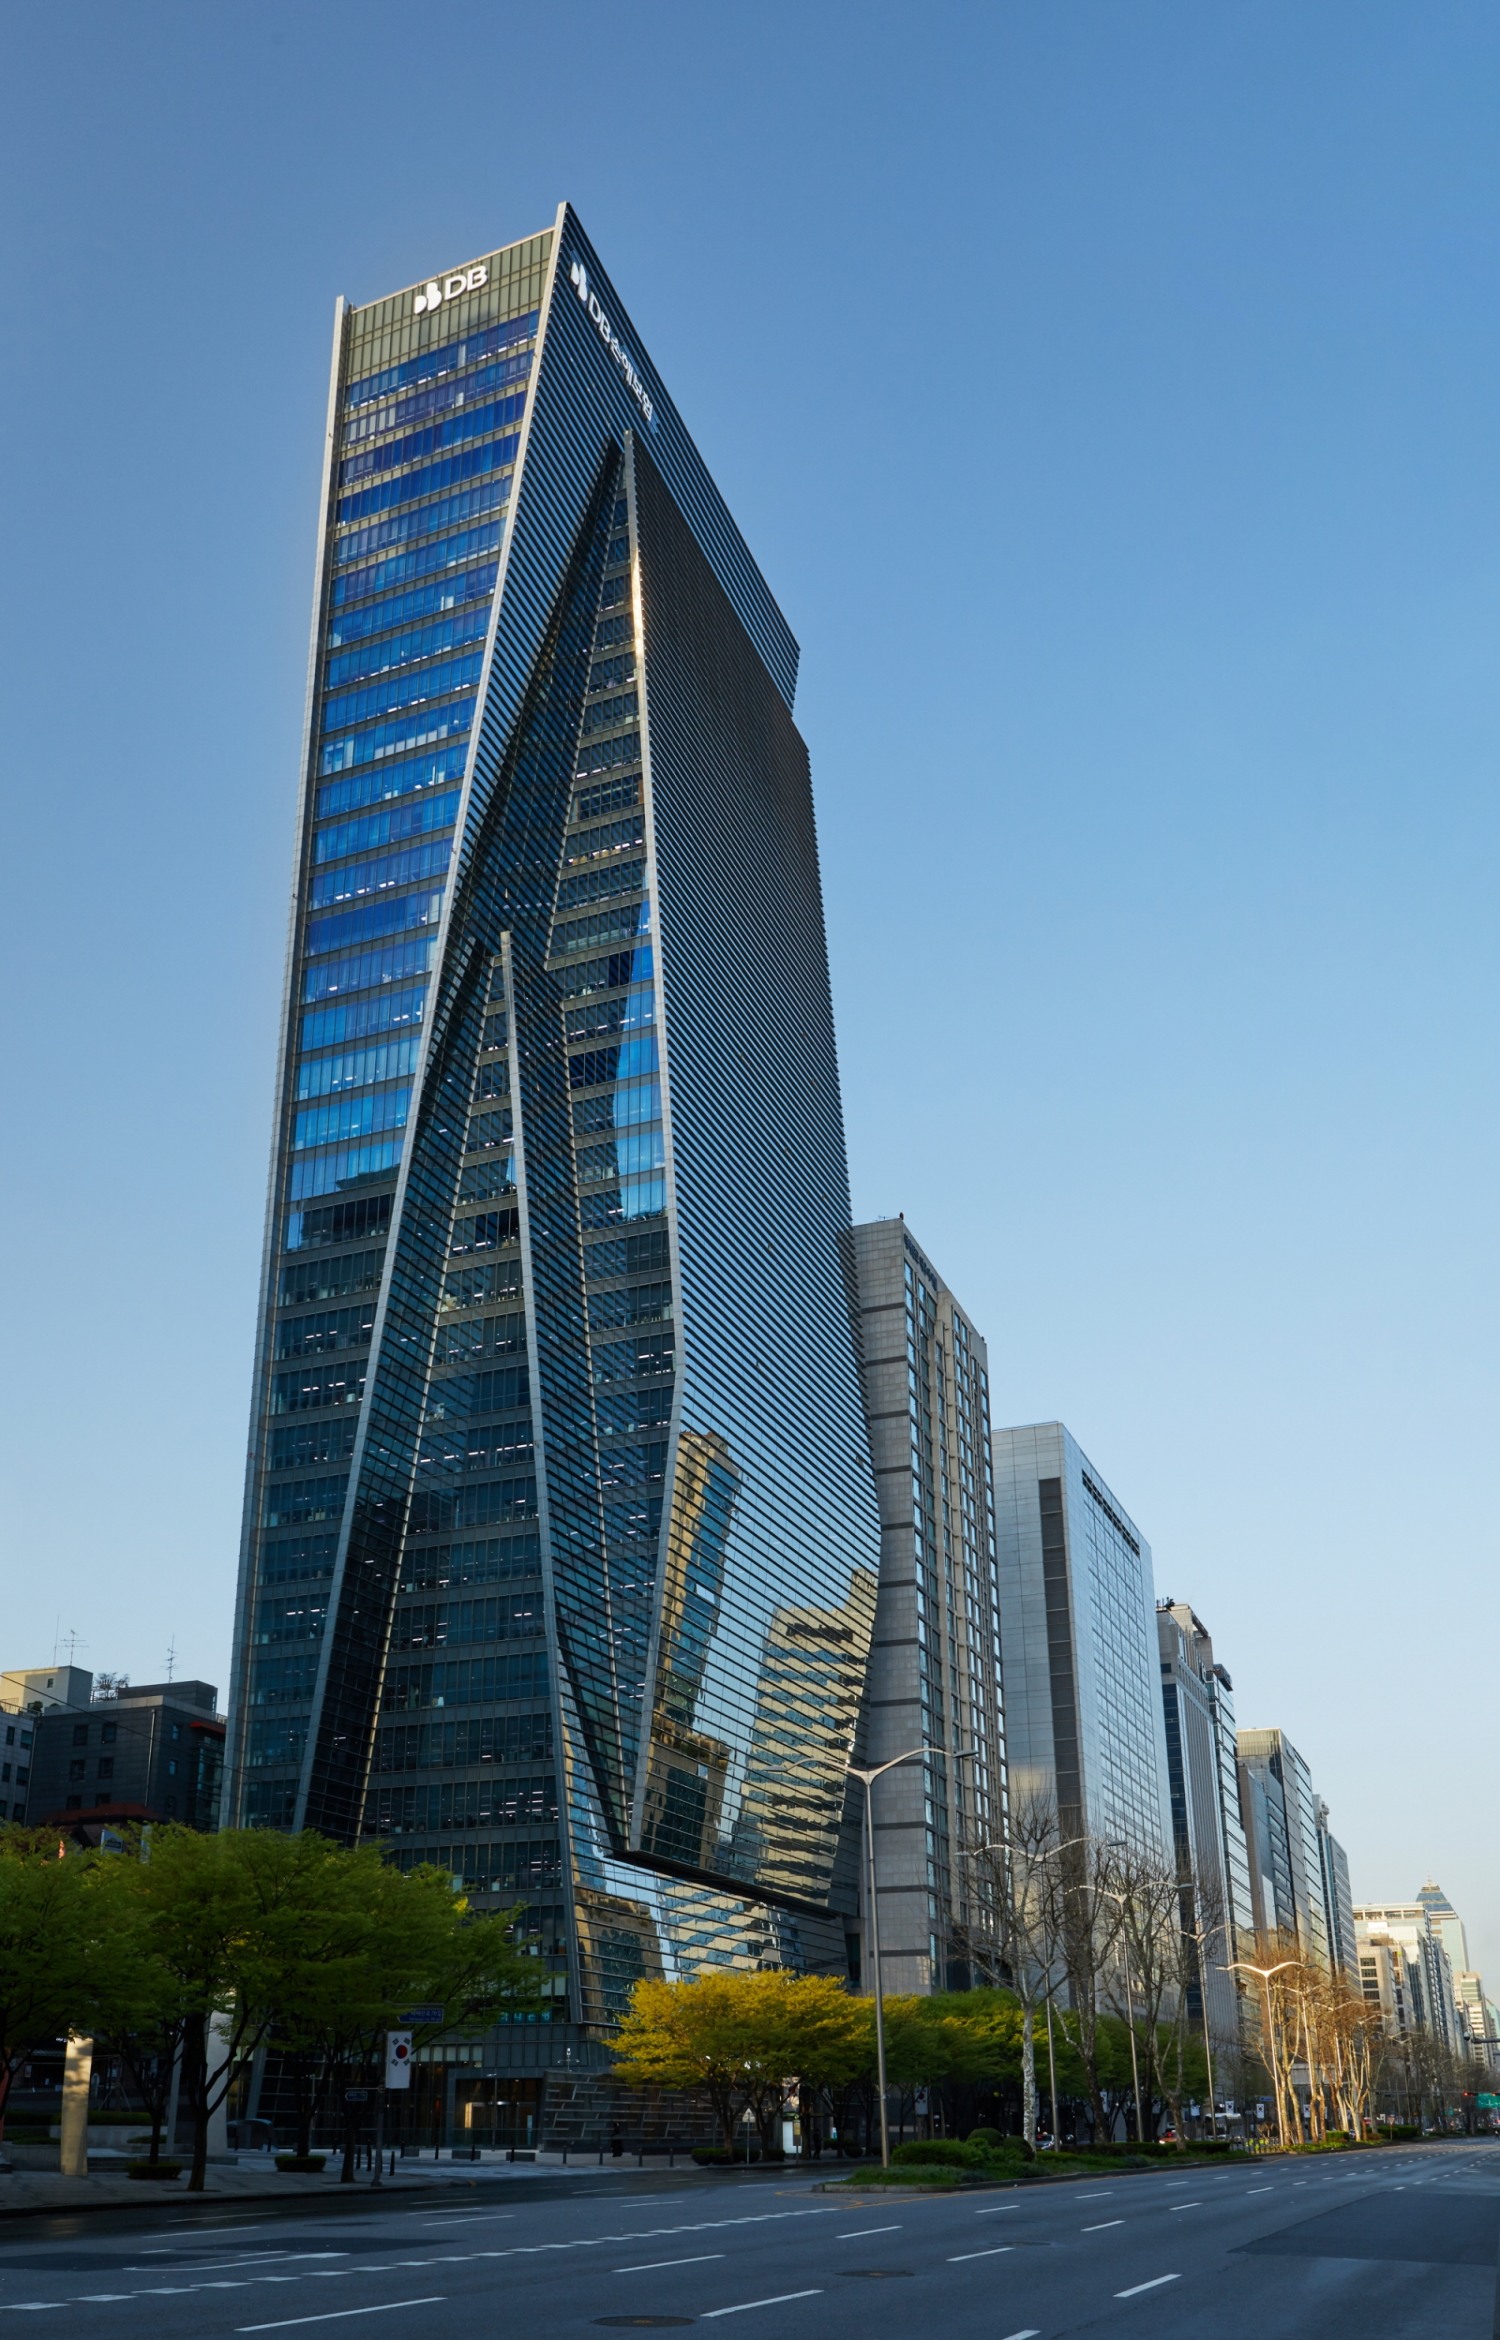
26일 보험업계에 따르면, DB손해보험(대표 정종표)은 베트남 손해보험시장 점유율 10위를 차지하고 있는 VNI(Vietnam National Aviation Insurance) 손해보험사를 인수하기로 하고, 지난 22일 베트남 하노이에서 인수 계약을 체결했다.
관련기사
이번에 DB손해보험이 인수한 VNI손보사는 2008년 설립되었으며 지난 5년간 높은 성장률과 수익성을 시현한 우량 손해보험사이다. 특히, 2021년 기준 M/S 3.7%로 32개 손보사 중10위, 자동차 보험시장 M/S 3위(자동차 의무보험 1위)를 기록하였으며, 전국 단위의 영업과 보상 인프라를 갖추고 있어 향후 추가 성장 여력이 매우 높은 회사로 평가 받고 있다.
DB손해보험은 2015년 시장점유율 5위(현재 3위)의 베트남 PTI(Post & Telecommunication Insurance) 지분 37.32%를 인수하였으며, 이번 계약에서 VNI손보사 지분 75% 인수로 경영권을 확보함으로써 2개 손해보험사를 인수하게 되었다.
DB손해보험은 베트남이 보유한 높은 경제 성장성, 젊은 인구구조, 대외 개방도, 인도차이나반도 접근성 등을 감안했을 때 향후에도 동남아에서 최우선시 해야할 시장으로 판단하고 베트남 보험시장 내 사업 기반을 더욱 확고히 하기로 결정하였다.
DB손해보험 관계자는 “상반기 중 지분취득 및 해외 직접투자 관련 인허가를 완료하고 현지화 전략 기반 PMI(post merger integration)를 추진할 계획이며, PTI손보사를 성장시킨 경험을 바탕으로 사업 경쟁력 강화를 통해 현지 상위사로 성장시켜 나갈 것”이라고 밝혔다.
한화생명 올해 배당가능이익 발생…배당 경쟁사 수준 확대
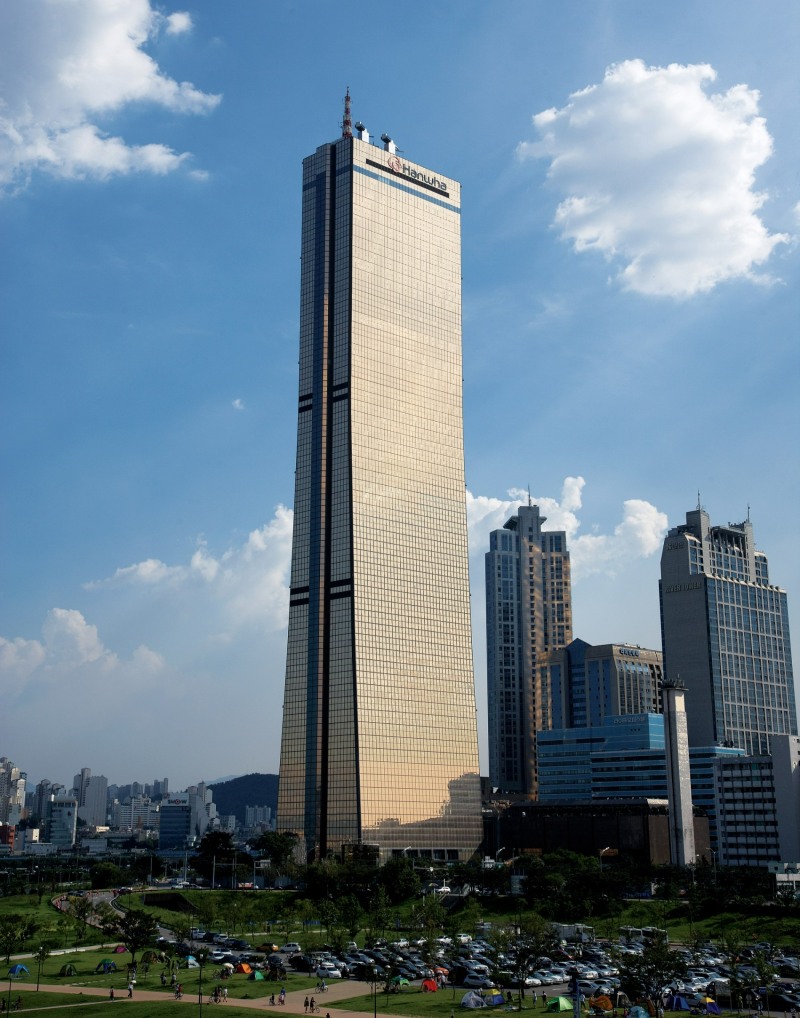

한화생명이 올해 배당가능이익이 충분히 발생해, 향후 배당성향을 경쟁사 수준으로 확대하겠다고 밝혔다.
26일 보험업계에 따르면, 김준닫기
 김준기사 모아보기 한화생명 계리팀장은 22일 진행된 2022년 실적 컨퍼런스콜에서 IFRS17 기준 배당가능이익과 배당정책을 묻는 질문에 "2022년 말 기준 CSM은 9조보다 높게 나타날 것으로 예상되며 2022년도에 새로 유입된 CSM은 1조6000억원에서 1조7000억원으로 추정된다"라며 "2023년 이후 부채도 시가로 평가해 킥스가 과거 대비 큰 폭의 증가가 있을 것"이라고 말했다.
올해 한화생명은 IFRS17 제도 도입 후 CSM증대, 킥스 비율 180% 이상 유지, 실적 성장 등으로 배당이 가능하다고 설명했다. 특히 재무건전성 준비금 환입으로 배당가능 이익이 많이 발생했으며 법적, 제도적으로 배당이 어려울 이유는 없다고 말했다.
한화생명 관계자는 "2021년도에 적립한 재무건전성 준비금 1조원이 환입돼 기타잉여금 증가로 배당가능 이익이 많이 발생한 상태"라며 "배당가능이익 미실현손익 상계하는 법안이 개정되면 잠정적 이익 확보도 가능하지만 법안이 통과되지 않아도 잉여금 증대 확대 등으로 배당가능이익 확보가 가능할 것으로 예상된다"고 설명했다.
한화생명은 IFRS17대비 자본건전성에 대비하기 위해 작년 배당을 하지 않았다. 한화생명은 2017년 주당 140원, 2018년 주당 100원 이후 2019년, 2020년에는 주당 배당성향이 30원으로 급락했다가 2021년에는 배당을 하지 않았다.
전하경 기자 ceciplus7@fntimes.com





















