





업계에서는 특정 산업 경기 위축 여부에 따라 위험도가 달라지는 지방 저축은행 특성상, 앞으로 더욱 영업을 확대하거나 신사업을 추진하기 어려워질 것이라는 우려가 나오고 있다.
이와 함께 지방 저축은행들이 적극적인 활동을 펼칠 수 있도록 규제를 완화하는 등 영업환경을 개선하고, 서울지역 대형 저축은행들이 지방 중소형 저축은행들을 인수할 수 있도록 인수·합병(M&A) 규제 완화가 필요하다는 주장도 제기되고 있다.
◇ 지역 간 불균형 갈수록 심해져
저축은행업계의 지역 간 불균형은 수십년 동안 이어져 오고 있는 문제다. 저축은행업계는 지역 서민금융 지원과 지역균형 발전, 중소기업 육성 등을 위해 영업권역이 정해져 있는데 각 권역별로 저축은행들의 경쟁력이 크게 차이를 보이고 있다.
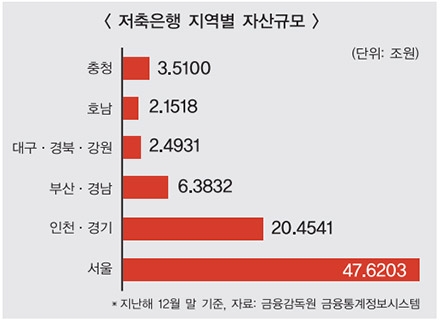
금융감독원 금융통계정보시스템에 따르면 지난해 12월 말 기준 저축은행 79개사의 총 자산은 82조6190억원으로 집계됐다. 같은 기간 서울 소재 저축은행 23개사의 총 자산은 47조6203억원으로 업계 총 자산의 57.63%를 차지하고 있다. 여기에 인천·경기 지역 저축은행 19개사의 자산 20조4541억원을 더할 시 그 비중은 82.39%로 늘어난다.
반면 같은 기간 부산·경남 6조3832억원, 대구·경북·강원 2조4931억원, 호남 2조1518억원, 충청 3조5100억원을 기록하며, 지방 저축은행 37개사의 총 자산은 업계 전체의 14.19%에 불과한 14조5444억원으로 집계됐다. 이는 실적도 마찬가지다.
지난해 말 저축은행 업계의 당기순이익 총합은 1조3839억원으로 이중 62.41%인 8637억원을 서울 소재 저축은행들이 차지하고 있다. 인천·경기 지역의 저축은행들도 23.46%인 3247억원에 해당하는 순이익을 시현했다. 서울·수도권 저축은행이 전체 순익의 85.87%를 담당하고 있는 것이다.
예금보험공사가 올해 8월에 발표한 ‘2021년 1분기 저축은행 경영위험 분석’ 보고서에 따르면, 지난해 말 지방 저축은행 37개사의 총대출은 12조7000억원으로 업권 내 비중은 16.4%로 감소했다. 지방 저축은행의 당기순이익도 1920억원으로 업권 전체의 13.6% 수준에 그쳤다.
◇ 반쪽 자리 규제 완화 개선돼야
저축은행의 생존경쟁이 치열해지고 있는 상황에서, 정부는 저축은행 간 M&A 및 지점 설치 규제 등을 완화했지만 업계에선 반쪽자리 개선방안이라는 목소리가 높다.
서울지역 외 저축은행 간 M&A만 가능해 대부분 서울에 분포해 있는 대형 저축은행들의 참여가 어렵고, 영업 구역은 최대 2개까지 확대하는 등의 한계가 있다. 또한 동일 대주주의 3개 이상 저축은행 소유 금지 사항도 완화 대상에 포함되지 않는다.
업계 관계자는 “타 업권에서는 이미 관련 제도가 있는 데다 저축은행 업계의 경우 각종 고강도 규제를 받고 있다”며 “특히 저축은행 지점 설치를 허가제에서 신고제로 변경한 것은, 이미 금융권에서 디지털화가 가속화됨에 따라 지점을 축소해 나가는 상황에 너무 늦은 감이 있다”고 말했다.
전문가들은 저축은행 간 양극화 문제를 해결하기 위해선 정부가 나서 수도권과 지방 저축은행의 격차를 줄이려는 정책적인 제도 개선책을 내놓아야 한다는 입장이다.
원활한 M&A 등을 통한 지방 소형 저축은행 규모 증대, 영업 구역 관련 규제의 합리화, 지역 신용보증재단 등 공적 보증 연계를 통한 관계형 금융 지원, 한국은행 저리 자금 지원을 통한 지역 금융 활성화 지원이 필요하다고 지적했다.
업계 다른 관계자는 “국가가 나서 지방 경기 활성화 정책을 펼치면 거기에 지역 금융기관이 손을 보태 시너지 효과를 내는 형식이 돼야 한다”고 전했다.
신혜주 기자 hjs0509@fntimes.com





















