



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

[ECM] 투자자들의 ‘무덤’ 된 롯데리츠…’스폰서 리츠’ 전반 한계 드러나

이성규 기자

lsk0603@fntimes.com

기사입력 : 2024-11-05 20:27

구조조정보다 유휴자산 털기 목적…대규모 유증, 투자자는 몸살

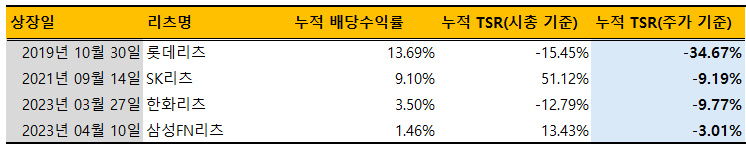
스폰서 리츠 누적 TSR 현황./출처=한국금융신문, 딥서치

스폰서 리츠 누적 TSR 현황./출처=한국금융신문, 딥서치

이미지 확대보기
[한국금융신문 이성규 기자] 시장 금리가 하락하면서 리츠 성장에 대한 기대감이 높아지고 있다. 하지만 리츠 시장은 전반적으로 부진을 면치 못하고 있는 상황이다. 특히 대기업 그룹 리츠인 ‘스폰서 리츠’를 중심으로 투자자들의 불만이 커지는 상황이다. 금융당국의 리츠 육성 의지에도 의구심이 증폭되고 있다.

5일 한국금융신문은 인공지능(AI) 기반 데이터 플랫폼 딥서치를 활용해 국내 ‘스폰서 리츠’의 총주주환원율(TSR)을 점검했다. 스폰서 리츠란 국내 주요 그룹사에 속한 리츠로 해당 그룹의 유휴자산을 유동화하는 역할을 담당한다.

국내 대표 스폰서 리츠는 삼성FN리츠, 한화리츠, SK리츠, 롯데리츠 등이다. 리츠별 상장 이후 누적 총주주수익률(TSR)은 SK리츠(2021년 9월 14일 상장)가 51.12%로 가장 높았으며 삼성FN리츠(2023년 4월 10일 상장)가 13.43%로 그 뒤를 이었다. 한화리츠(2023년 3월 27일 상장)와 롯데리츠(2019년 10월 30일 상장)는 각각 -12.79%, -15.45%를 기록해 오히려 주주가치를 갉아먹었다.

하지만 이 수치들은 일부 왜곡이 있다. 리츠들은 새로운 자산을 매입하기 위한 자금조달 수단으로 유상증자를 활용하기 때문이다. 시가총액을 기준으로 기업가치 상승을 계산한 탓에 투자자들이 느끼는 체감과 다소 괴리가 있다.

투자자들의 체감도가 높은 주가를 기준으로 계산하면 SK리츠는 상장 이후 누적 TSR은 -9.19%다. 삼성FN리츠는 -3.01%, 한화리츠 -9.77%이며 롯데리츠는 무려 -34.67%로 손실이 확대된다. 이는 주주가 증자참여를 하지 않고 지분가치가 희석된 것과 같은 이치라 할 수 있다. 증자 미참여 시 배당수익률도 희석되기 때문에 실질 TSR은 더 낮아지게 된다.

‘스폰서 리츠’, 왜 투자자들의 무덤이 됐나

리츠의 본래 목적은 그룹 유휴자산을 유동화하는 것이다. 리츠 투자자들에게는 안정적인 부동산 수익을 제공하고 기업은 자산유동화를 통해 자금을 조달한다. 조달한 자금으로 신성장 동력 등을 확보해 성장하는 것이다.

국내 스폰서 리츠들은 출범 목적에 맞게 움직이고 있다. 그러나 리츠 가치제고 없이 유증을 통한 ‘주주 주머니 털기’는 그 목적에 부합하지 않는다. 리츠 투자자는 가파른 성장보다 안정적인 현금흐름에 기반한 가치 제고를 원하기 때문이다.

유증을 통한 지분가치 희석은 투자자들에게 더욱 뼈아픈 대목이다. 유증을 통해 기업가치를 제고했다면 다행이지만 아직까지 만족할만한 성과를 드러낸 곳은 없다. 특히 SK리츠는 상장 이후 매년 유상증자를 실시했다. 시총 기준과 주가 기준 누적 TSR 괴리가 큰 이유다. 시총 기준으로 평가해도 그간 투자자가 지속 자금을 투입했다는 점을 고려하면 여전히 마이너스 수준에 머물러 있다.

일각에서는 리츠가 지속적인 성장을 위해 자산편입이 불가피하다며 유증을 부정적으로 바라볼 필요는 없다고 말한다. 그러나 투자자 입장에서 TSR 기준 이점이 없다면 가치는 없어진다.

최악의 수익률을 기록한 롯데리츠는 롯데그룹 계열사 자산을 주로 편입하고 있다. 쇼핑몰 등이 주를 이루며 성장 가능성은 제한적인 것으로 평가된다. 스폰서 리츠 중 가장 오랜 상장 기간을 자랑하지만 TSR은 그렇지 못하다.

한 증권사 연구원은 “리츠는 부동산투자회사법상 배당가능이익의 90%를 배당해야 하기 때문에 이익을 쌓아 자본을 확충하는 것은 어렵다”면서도 “유증으로 주가가 희석될 수 있지만 이를 뛰어넘는 수익성이나 자산가치 제고가 있는지는 의문”이라고 지적했다. 그는 “근본적으로 스폰서 리츠에 편입되는 자산의 수익성이나 가치가 높지 않은 것이 문제이며 이에 유증은 주주들의 주머니를 터는 것으로 밖에 인식될 수밖에 없다”고 덧붙였다.

이성규 한국금융신문 기자 lsk0603@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

증권 다른 기사

1 '붕어빵' 토큰화 펀드 안 돼…"상품 설계가 승부처" [토큰화 깃발꽂는 운용사들 (하)] 정부의 토큰증권(STO) 정책 방향이 정형증권의 토큰화, 향후 온체인(on-chain) 결제까지 아우르는 '큰 그림'을 확정하면서 자산운용업계도 레이스에 속도를 내고 있다. 토큰화 상품의 경우 글로벌 운용사들이 첫 발을 뗐고, 국내에서도 대응을 높여가는 모습이다. 토큰화 상품의 현황, 전망을 살펴보고, 미래 투자지형도 가늠해 본다. <편집자 주>금융상품을 만드는 플레이어인 자산운용사는 '어떤 펀드를 토큰화(Tokenization)할 것인가'라는 질문에 따라 토큰화에 적합한 상품을 선별하는 게 핵심 역할이다.이 때 모든 상품을 토큰화해야 한다는 것은 아니다. 비슷한 기초자산을 바탕으로 한 상품을 무더기로 양산할 필요도 없다.블 2 글로벌 쏘아올린 토큰화 펀드…미래·신한 등 속도 [토큰화 깃발꽂는 운용사들 (상)] 정부의 토큰증권(STO) 정책 방향이 정형증권의 토큰화, 향후 온체인(on-chain) 결제까지 아우르는 '큰 그림'을 확정하면서 자산운용업계도 레이스에 속도를 내고 있다. 토큰화 상품의 경우 글로벌 운용사들이 첫 발을 뗐고, 국내에서도 대응을 높여가는 모습이다. 토큰화 상품의 현황, 전망을 살펴보고, 미래 투자지형도 가늠해 본다. <편집자 주>글로벌 금융시장에서 토큰화(Tokeniza tion) 펀드가 잇따라 등장하면서 국내 자산운용사들도 대응에 속도를 내고 있다. 운용사들은 해외 시장에서 선제적으로 사업 경험을 쌓거나 토큰화 MMF(머니마켓펀드) 등 관련 상품을 준비하며 시장 변화에 대비하고 있다.미래에셋자산운용, 해외서 3 KB發 ‘인사 도미노ʼ…연말 금융권 CEO 칼바람 분다 이재근 현 KB금융지주 부문장이 시장의 예상을 뒤엎고 KB금융지주 회장으로 내정된 가운데, 올해 말 임기 만료가 예정된 KB금융지주 계열사 CEO를 시작으로 금융지주 전반 인사태풍이 나타날 것으로 예상된다.11일 금융권에 따르면, 올해 말 KB국민은행을 제외한 KB금융지주 계열사 CEO 중 3년 임기가 만료되는 CEO는 이홍구 KB증권 대표, 구본욱 KB손해보험 대표, 빈중일 KB캐피탈 대표, 김영성 KB자산운용 대표, 성채현 KB부동산신탁 대표다.올해 말 임기가 2년이 되는 CEO는 정문철 KB라이프생명 대표, 김재관 KB국민카드 대표다. 윤법렬 KB인베스트먼트 대표는 올해 초에 선임돼 1년 임기를 받아 올해 말 임기가 만료된다.‘세대교체’, 정부
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기










