





# A씨는 최근 팀장으로 승진해 연봉이 올랐다. 이에 은행에 금리인하요구권을 신청했는데, 받아들여지면서 대출에 적용되는 금리가 낮아졌다.
# B씨는 보유 중이던 3건의 대출 중 2건의 대출을 상환했다. 빚이 감소함에 따라 은행에 금리를 내려달라고 요구한 것이 수용돼 이자를 이전보다 덜 내고 있다.
# 호봉이 높아진 C씨는 은행에 금리 인하를 요구했지만, 연봉인상률이 2%에 그쳐 은행 신용등급 상승 기준에는 미치지 못한 탓에 거절 통보를 받았다.
대출 후 신용이 개선된 고객들이 금리를 깎아달라고 요구할 수 있는 '금리인하요구권’ 운영실적 공시가 시작되면서 어느 금융사가 잘 받아주는지 한눈에 파악할 수 있게 됐다. 수용률이 가장 높은 은행은 NH농협은행으로 나타났다. 수용 건수와 이자감면액은 신한은행이 가장 많았다.
금융권 일각에선 금리인하요구권 공시가 은행들을 ‘줄 세우기’하는 것에 그쳐 오히려 실효성이 떨어질 수 있다는 우려가 나오는 가운데 은행연합회는 “은행 간 경쟁을 촉진해 금리인하요구권 활성화 등 소비자 편익이 증가할 수 있을 것”이라고 밝혔다.
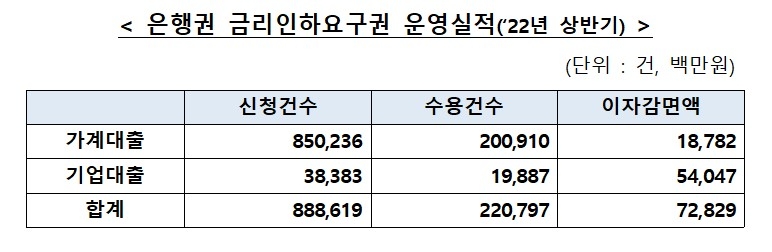
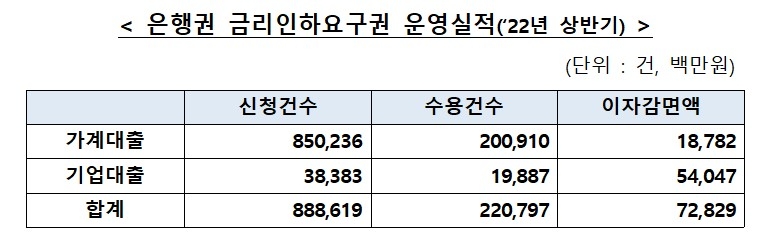
30일 은행연합회 소비자 포털에 따르면 올해 상반기 은행권 전체 금리인하요구권 신청 건수는 88만8618건으로 집계됐다. 이 가운데 22만797건이 받아들여져 수용률(수용건수/신청건수)은 24.84%로 나타났다.
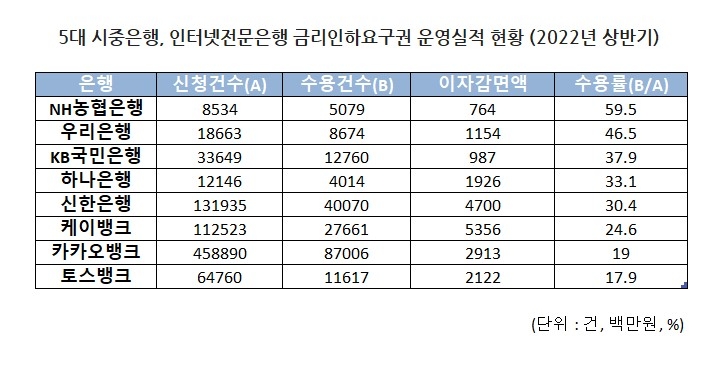
5대 시중은행 중에서는 NH농협은행의 수용률이 59.5%로 5대 시중은행 가운데 가장 높았다. 이어 우리은행(46.5%), KB국민은행(37.9%), 하나은행(33.1%), 신한은행(30.4%) 순이었다.
관련기사
신한은행 관계자는 “5대 은행 중 유일하게 가계대출과 기업대출 모두 비대면으로 금리인하요구권을 신청할 수 있는 시스템을 갖췄다”며 “고객 접근성이 좋아지다 보니 신청 건수가 많아졌고 이에 따라 수용률도 낮아졌지만 수용 건수나 이자 감면액 자체는 5대 은행 가운데 가장 많다”고 말했다.
실제로 상반기 신한은행의 금리인하요구권 신청 건수는 13만1935건으로 5대 시중은행 가운데 가장 많았다.
수용 건수도 4만70건으로 신한은행이 최다였다. 다음으로 국민은행(1만2760건), 우리은행(8674건), 농협은행(5079건), 하나은행(4014건) 순으로 수용 건수가 많았다.
이자감면액 역시 47억100만원으로 신한은행이 1위였다. 이어 하나은행 19억2600만원, 우리은행 11억5400만원, 국민은행 9억8700만원, 농협은행 7억6500만원 순이었다.
인터넷전문은행 중에서는 토스뱅크의 수용률이 17.9%로 가장 낮았다. 카카오뱅크는 19.0%, 케이뱅크는 24.6%였다.
금리인하요구권 신청을 전면 비대면으로 받고 있는 인터넷은행들은 시중은행 대비 수용률이 낮게 나타났지만 실제 수용 건수와 이자 감면액은 시중은행을 웃돌았다.
카카오뱅크의 수용 건수는 8만7006건으로 전체 은행 가운데 가장 많았고 케이뱅크는 2만7661건, 토스뱅크는 1만1617건으로 각각 3위, 6위였다.
이자감면액의 경우 케이뱅크가 53억5600만원으로 전체 은행 중 2위를 차지했고, 카카오뱅크(29억1300만원)와 토스뱅크(21억2200만원)는 4위, 6위였다.
공시에 참여한 19개 은행 전체 중에서는 KDB산업은행의 수용률이 92.6%로 가장 높았다.
금리인하요구권은 대출받은 사람이 취업이나 승진, 재산 증가 등으로 신용도가 개선되면 금융사에 대출금리를 내려달라고 요구할 수 있는 권한이다.
금융사는 고객에게 금리인하요구권을 알릴 의무가 있고, 고객으로부터 금리인하 요구를 받았을 경우 10영업일 이내에 수용 여부를 밝혀야 한다.
이번 공시는 금융당국이 지난해 10월 발표한 ‘금리인하요구권 제도운영 개선방안’의 후속 조치다.
이에 따라 은행, 보험, 저축은행, 카드사 등 금융사들은 이날부터 각 업권 협회와 중앙회 홈페이지를 통해 반기별로 금리인하요구권 운영실적을 공개한다. 차주에게는 금리인하요구권 관련 주요 사항을 연 2회 정기적으로 문자와 이메일 등을 통해 안내해야 한다.
금리인하요구권은 2019년 6월 처음 법제화됐지만 금융사들의 실제 수용률이 낮은 데다 금융사별 운영실적이 공시되지 않아 소비자가 이를 파악하기 어렵다는 지적이 제기돼왔다.
금융당국은 금리인하요구권 공시로 금융사 간 금리 경쟁이 일어나고 소비자 편익을 높일 수 있을 것으로 기대하고 있다. 앞서 지난 22일 예대금리차 비교 공시가 시작되면서 은행권은 대출금리를 잇달아 인하한 바 있다.
금융권 일각에선 금리인하요구권 공시가 수치를 일률적으로 ‘줄 세우기’하는 것에 그쳐 오히려 실효성이 떨어질 수 있다는 우려가 제기되기도 했다. 금리인하요구권은 차주가 신용 상태 개선 여부와 상관없이 신청할 수 있기 때문에 수용률의 통계적 함정이 있다는 지적이다.
요건을 충족하지 못하는 소비자가 수시로 중복 신청하면 신청 건수가 폭증하는 데 이 같은 경우 수용률은 낮게 나타날 수 있기 때문이다. 실제로 한 은행에서는 차주 한명이 대출 한 건에 대해 금리인하요구를 55회 중복해 신청한 사례가 있었다.
한 시중은행 관계자는 “승진, 연봉 인상, 신용등급 상승 등 큰 이슈가 있어야 금리인하요구권 신청 시 수용이 되는데 모두 신청 건수로 잡히고 중복신청도 포함되다 보니 착시 효과가 발생할 수 있다”며 “일부 은행의 경우 소비자 접근성을 위해 간편 신청 프로세스를 만들어놓는 것이 신청 건수만 늘어나 오히려 수용률을 떨어트리는 등 부작용이 나타날 수 있다”고 말했다.
단순히 수용률이 높을수록 '착한 금융사'라는 인식이 자리 잡을 수 있다는 점도 문제다. 실질적으로 금리를 얼마나 깎아줬는지보다 수용률만 부각될 수 있다는 것이다. 애초에 대출금리를 낮은 수준에서 제공하고 신용평가를 철저히 한 금융사일수록 추가 금리 인하 여력이 상대적으로 작을 수 있기 때문이다.
은행연합회는 금리인하요구권 공시는 제도 활성화를 위한 것이라고 선을 그었다. 은행연합회 관계자는 “이번 공시는 금리인하요구권 활성화가 필요하다는 국회·언론 등 지적에 따라 마련된 금리인하요구권 활성화 방안의 세부과제 중 하나로 은행권 줄 세우기 목적과는 전혀 관련이 없다”고 말했다.
중복신청 건수를 통계에 포함함에 따라 수용률이 왜곡될 수 있다는 지적에 대해서는 “제도 활성화를 위해 금리인하요구 신청 사유에 별도의 제한을 두고 있지 않으며, 2회 이상 신청했더라도 신청 사유가 다를 경우 중복신청으로 보기 어려운 점을 고려해 통계에 포함하기로 했다”고 설명했다.
이어 “다만 금리인하요구 수용률을 기준으로 은행 선택 시 비대면 채널을 통한 금리인하요구가 활성화된 은행은 중복 신청 건이 상당수 포함된 점을 고려할 필요가 있다”며 “수용 건수 와 이자감면액 등을 중심으로 비교하는 것이 실질적인 도움이 될 수 있다”고 덧붙였다.
은행연합회는 신용 상태가 개선된 차주에게 금리인하요구권을 선제적으로 안내하는 방안 등을 지속적으로 추진·확대할 계획이다.
금리인하요구권이 거절된 경우 소비자가 구체적인 사유를 알기 어렵다는 지적과 관련해서는 소비자들이 보다 이해하기 쉽도록 설명방식을 개선하는 방안을 검토하기로 했다.
한아란 기자 aran@fntimes.com





















