





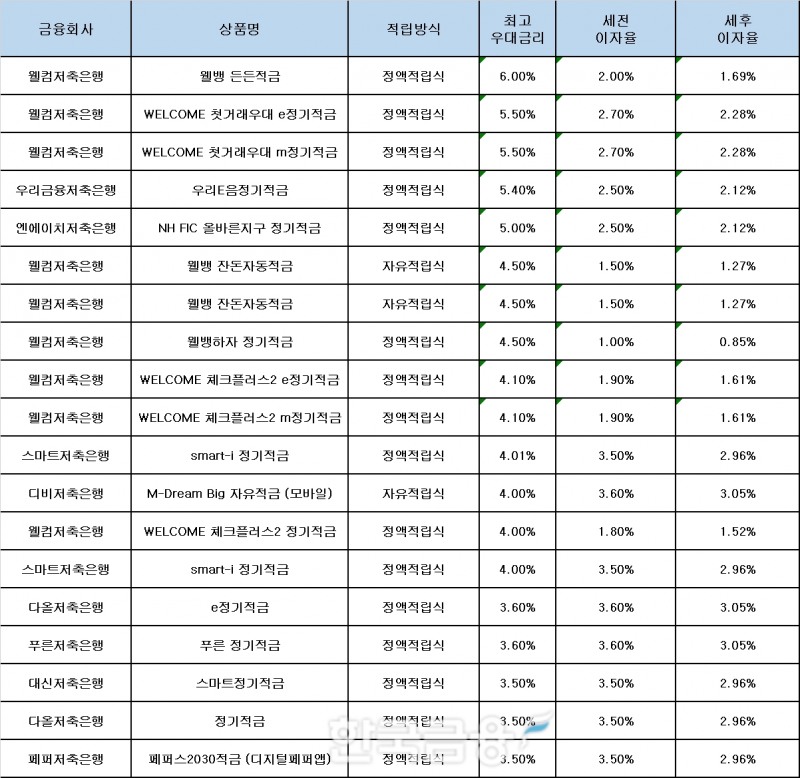

10일 금융감독원 금융상품통합비교 공시사이트 ‘금융상품 한눈에’에 따르면 웰컴저축은행의 ‘웰뱅 든든적금’이 6.00%를 제공하며 가장 높은 금리를 제공했다.
웰컴저축은행의 ‘웰뱅 든든적금’은 시중은행 적금 상품의 기본금리와 우대금리를 합산한 금리보다 높다. 최초 개설한 예적금 가입일로부터 30일 이내 적금 가입시 연 1.00%p를, 적금 가입 시점 예금주 신용평점에 따라 최대 3.00%p를 우대해준다.
웰컴저축은행의 ‘WELCOME 첫거래우대 e정기적금’과 ‘WELCOME 첫거래우대 m정기적금’은 5.50%를 제공했다. 웰컴저축은행의 입출금통장을 통해 8회 이상 자동이체로 납입 시 1.80%p를, 적금 신규일부터 계약상 만기일 전까지 입출금통장 평잔 50만원 이상 시 1.00%p를 제공한다.
‘웰뱅 잔돈자동적금’은 최대 연 4.50% 금리를 제공했다. 오픈뱅킹으로 최대 6개의 은행을 지정해 입출금 계좌 내 잔돈까지 자동으로 모아준다. ‘웰뱅하자 정기적금’은 우대금리 3.50%p를 포함해 최고 연 4.50%를 제공했다. 자동납부 실적이 월 2건 6개월 이상 있는 경우 2.00%p를, 웰컴 입출금통장 평잔 실적이 50만원 이상이면 1.50%p를 제공한다.
웰컴저축은행은 간단한 우대조건으로 추가금리를 제공하고 있다. ‘WELCOME 체크플러스2 e정기적금’과 ‘WELCOME 체크플러스2 m정기적금’ 등은 4.10%를 제공하며 체크카드 월평균 이용실적에 따라 우대금리 최대 2.20%p까지 제공한다.
스마트저축은행의 ‘smart-i 정기적금’은 4.01%를, DB저축은행의 ‘M-Dream Big 자유적금(모바일)’은 4.00%를 제공했다. 다올저축은행의 'e정기적금'과 푸른저축은행의 ‘푸른 정기적금’은 3.60%를 제공했으며 대신저축은행의 ‘스마트정기적금’과 페퍼저축은행의 ‘페퍼스2030적금(디지털페퍼앱)’은 3.50%를 제공했다.
푸른저축은행의 ‘프리스타일적금’은 3.40%를 제공했으며 한국투자저축은행의 ‘비대면 정기적금’과 ‘스마트뱅킹 정기적금’, ‘인터넷정기적금’, OSB저축은행의 ‘정기적금’ 등은 3.30%를 제공했다.
관련기사
금융지주계열 저축은행 중에서는 우리금융저축은행의 ‘우리E음정기적금’이 5.40%를 제공하며 가장 높은 금리를 제공했다. 우리금융저축은행의 ‘우리E음정기적금’은 기본금리 2.50%에 모바일 앱 ‘우리WON저축은행’에 가입하고 마케팅 동의하면 우대금리로 2.90%p 제공한다.
NH저축은행의 ‘NH FIC 올바른지구 정기적금’이 5.00%를 제공해 뒤를 이었다. NH저축은행의 ‘NH FIC 올바른지구 정기적금’은 마케팅 상품서비스 안내 동의시 0.20%p를 제공한다. 친환경 실천서약서 작성시 0.30%p를 제공한다. FIC Bank 체크카드 발급 및 적금신규일로부터 3개월 내 10만원 이상 결제 이용시 2.00%p를 제공한다.
우리금융저축은행의 '정기적금'과 'e-정기적금'은 2.60%를 제공했다. KB저축은행의 ‘KB착한e-plus정기적금’과 ‘KB착한정기적금’, NH저축은행의 ‘비대면정기적금’, ‘정기적금’ 등은 2.50%를 제공했다. 하나저축은행의 ‘정기적금’과 ‘1Q 비대면정기적금’, BNK저축은행의 ‘정기적금’ 등은 2.40%를 제공했다.
IBK저축은행의 ‘참기특한 정기적금(비대면)’과 신한저축은행의 ‘e-정기적금’, ‘smart-정기적금’ 등은 2.30%를 제공했다. IBK저축은행의 ‘참기특한 정기적금’과 신한저축은행의 ‘정기적금’ 등은 2.20%를 제공했다.
금감원은 “금융회사의 상품별 이자율 등 거래조건이 수시로 변경돼 지연 공시될 수 있으므로 거래 전 반드시 해당 금융회사에 문의해야 한다”고 밝혔다.
신혜주 기자 hjs0509@fntimes.com





















