





 한종희기사 모아보기‧경계현)를 두고 증권가에서 잇따라 목표주가를 내리고 있는 가운데 21일 현대차증권(대표 최병철닫기
 최병철기사 모아보기)도 이에 동참했다. 반도체 장비 수급난이 심각하다는 이유다. 삼성전자 전일 종가는 외국인 매도 공세에 밀려 전 거래일 대비 1.84%(1100원) 낮아진 5만8700원이다.
노근창 현대차증권 리서치센터장은 이날 관련 보고서를 통해 삼성전자 6개월 목표가를 9만1000원에서 8만2500원으로 9.34% 하향 조정한다고 밝혔다. 투자의견은 ‘매수’를 유지했다. 기존에는 올해 예상 주당 순자산가치(BPS‧Bookvalue Per Share)에 주당 순자산비율(P/B‧Price Book Value Ratio) 1.85배를 적용해 목표가를 설정했으나, 3개년 평균 1.7배 적용으로 기준을 변경했다. 현대차증권은 지난달에도 거시경제 불확실성을 이유로 삼성전자 목표가를 10만원에서 9만1000원으로 9% 내린 바 있다.
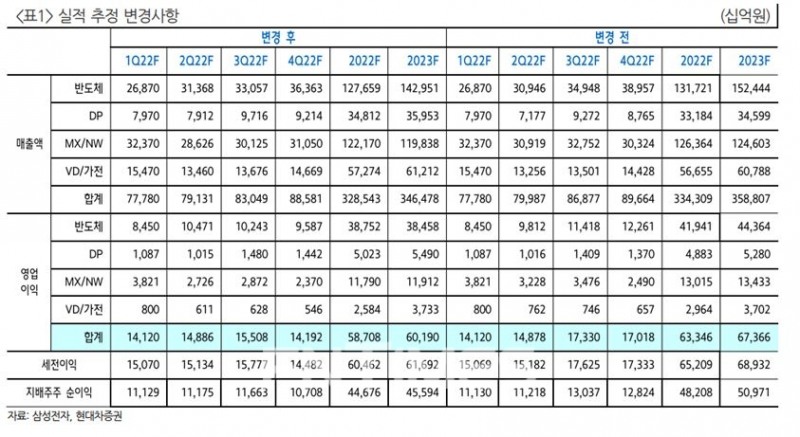
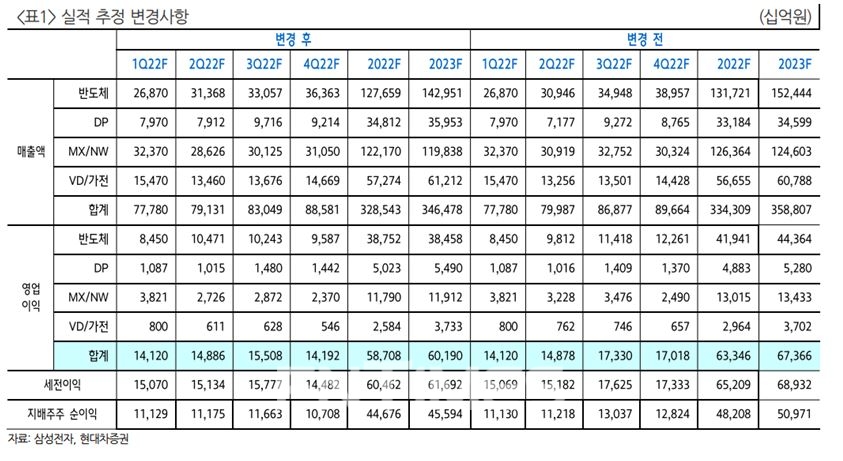
보고서는 삼성전자 2분기 매출액과 영업이익을 기존 추정치와 유사한 79조1000억원과 14조9000억원으로 전망했다. 스마트폰 출하량은 줄었지만, 반도체와 유기발광다이오드(OLED‧Organic Light Emitting Diodes) 선전에 힘입은 결과다.
스마트폰과 태블릿 PC(Tablet PC)는 중저가 제품을 중심으로 셀 아웃(Sell-Out) 감소가 일어났다. 그로 인해 선제적으로 2분기부터 셀 인(Sell In) 물량을 조정 중에 있다. 2분기 스마트폰과 태블릿 PC 출하량은 각각 6200만대와 700만대로 예상된다. 셀 아웃은 유통 업체에서 최종 소비자까지 판매되는 과정으로, '실판매'라고도 한다. 셀 인은 제조업체로부터 유통 업체에 판매되는 과정을 뜻한다.
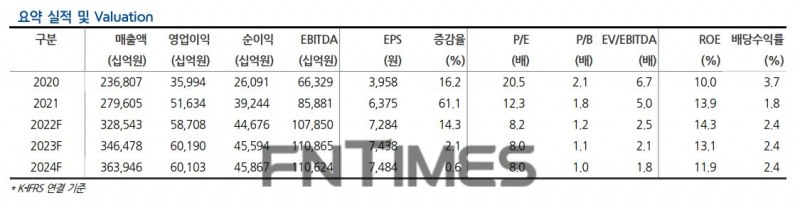
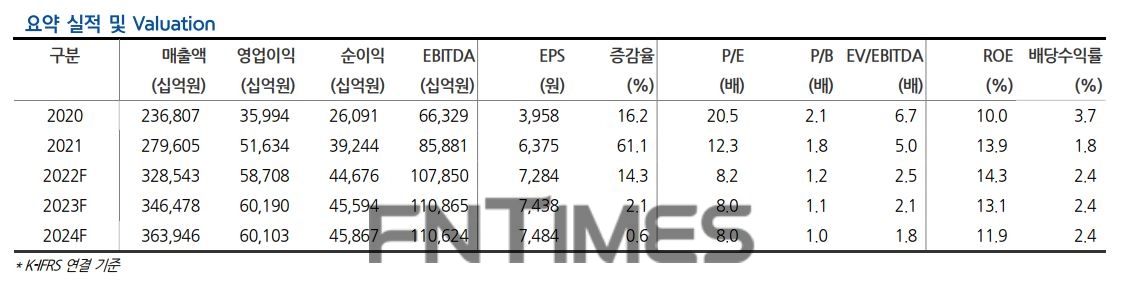
하지만, 노근창 센터장은 삼성전자의 스마트폰 대표 상품인 ‘갤럭시 S22 울트라’(Galaxy S22 Ultra) 판매 호조가 이어져 2분기 평균 판매단가(ASP‧Average Selling Price)는 직전 분기 대비(QoQ‧Quarter on Quarter) 개선될 것으로 관측했다.
다만, 출하량 감소와 원가 상승 등으로 인해 2분기 MX(Mobile Experience‧모바일 경험) 사업부와 NW(Network‧네트워크) 사업부 매출액은 기존 추정치보다 각각 7.4%, 15.5% 밑도는 28조6000억원과 2조7000억원을 거둘 것으로 전망했다.
노 센터장은 “그래도 우호적 환율과 파운드리(Foundry‧판도체 제조 전담 생산 전문 기업) 수율 개선 등에 힘입어 반도체 매출액과 영업이익은 기존 추정치를 각각 1.4%, 6.7% 웃도는 31조4000억원과 10조5000억원을 기록할 것으로 보인다”며 “디스플레이 매출액과 영업이익은 예상보다 양호한 OLED 출하량에 힘입어 1분기와 비슷할 전망”이라고 분석했다.
노근창 리서치센터장은 특히 현재의 반도체 장비 수급난에 관해 우려를 표했다. 그는 “1분기 부품난으로 반도체 장비 업체들의 실적 부진에서 알 수 있듯 현재 반도체 장비 수급난이 심각한 상황”이라며 “이와 같은 상황은 2분기 이후에도 해소되기 어려울 것으로 보인다”고 말했다.
이어 “선급금과 선구매 비중이 높아지면서 실제 자본 지출(CAPEX‧Capital expenditures)을 하더라도 반도체 부문의 생산량(CAPA‧Capacity) 증대 효과는 오는 2023년 하반기 이후에 나타날 것으로 보인다”고 덧붙였다.
반면, 삼성전자의 디램과 낸드(NAND) 재고는 각각 2~5주 내외이며, 서버(Server) 고객사 재고는 8~9주, 모바일(Mobile) 고객사 재고는 5~8주 수준으로 양호한 상태라고 진단했다.
문제는 현재의 장비 공급난을 고려할 때 내년 비트 그로스(Supply Bit Growth‧비트 단위 증가율)는 낮은 수준(Low teen)에 그칠 수 있다는 점이다. 그는 “현재 보유 재고 운반(Carrying)을 통해 2023년 비트 그로스를 충족해야 하는 상황”이라며 “결론적으로 수요가 내년까지 크게 위축되더라도 극복할 해법이 많은 단계”라고 전했다.
그러면서 “디램 가격이 내년에 올해 대비 급락할 가능성이 미미할 것으로 예상되지만, 현재 P/B는 과거 2009년 금융위기 때 급락한 것과 마찬가지로 저점 수준이라는 점에서 펀더멘탈(Fundamental‧경제 기초) 상 가격 하락 위험(Down Side Risk)은 제한적”이라고 판단했다.
한편, 한국거래소(이사장 손병두닫기
 손병두기사 모아보기)에 따르면, 올해 외국인은 삼성전자 주식을 7조9471억원어치를 팔아치웠다. 외국인의 삼성전자 보유율은 49.97%로, 2016년 4월 28일 이후 처음으로 50%를 하회하고 있다. 해당 기간 기관 투자자 역시 6조6940억원어치를 순매도했다. 반대로 개인 투자자는 14조4184억원을 사들였다. 외국인과 기관이 던지고 있는 물량을 ‘동학 개미’가 받아내는 형국이다.
유진투자증권(대표 유창수·고경모)은 삼성전자의 올해 영업이익 추정치를 기존 60조7000억원에서 58조3000억원으로 4% 내렸다. 내년 영업이익 전망치도 49조7000억원에서 40조8000억원으로 18%나 낮췄다. 올해 2분기 영업이익 추정치의 경우엔 16조3천억원에서 15조원으로 하향했다. 신한금융투자(대표 이영창·김상태)도 기존 14조9천180억원에서 14조8천910억원으로 0.2% 하향했다.
일각에선 지금이 삼성전자 주식을 사들이는 ‘저가 매수’ 구간이라고 보기도 하지만, 증권가에선 삼성전자가 반등하려면 거시 경제 상황이 나아져야 한다는 지적이 지배적이다. 중국 수요 개선이나 러시아-우크라이나 전쟁 종료 등이 이뤄진 뒤 인플레이션(Inflation·물가 상승)이 잡혀야 한다는 것이다. 최근 미국 연방준비제도(Fed‧Federal Reserve System)가 고공행진 중인 물가를 잡고자 0.75%포인트(p) 기준금리 인상을 단행하면서 국내 증시는 하방 압력을 더욱 받는 상황이다.
노근창 리서치센터장은 이에 관해 “삼성전자 주식은 모멘텀(momentum·성장 동력) 없이 저평가되는 구간에 있다”며 “시가총액 규모 1위 삼성전자에 대한 외국인의 매도세는 한국 증시를 파는 것과 같다고 봐야 한다”고 전했다.
다만, “2분기 잠정실적이 발표되면, 주가도 바닥을 잡을 것으로 본다”며 “잠정 실적은 시장 기대치보다 낮아지겠지만, 환율 효과도 있어 내년까지는 긍정적으로 예상한다”고 상승 여지를 남겼다.
임지윤 기자 dlawldbs20@fntimes.com





















