





▲사진: 손태승 우리금융지주 회장
 손태승기사 모아보기 우리금융지주 회장이 올해 실적 회복에 고삐를 죈다.
이를 위해 수익구조 개선과 비용 절감에 주력할 전망이다. 증권사 등 비은행 포트폴리오를 강화하기 위한 인수합병(M&A) 기회를 적극 모색하고 전사적인 총영업이익경비율(CIR) 관리에 나선다.
14일 금융권에 따르면 손 회장은 올해도 사업 포트폴리오를 다각화할 방침이다. 우리금융은 증권사와 벤처캐피탈(VC) 인수를 적극적으로 검토하고 있다.
현재 5대 금융그룹 중 증권사나 벤처캐피탈을 보유하지 않은 곳은 우리금융이 유일하다.
우리금융은 2019년 초 지주사 체제로 전환한 후 적극적인 M&A로 비은행 금융사를 편입해왔다. 우리자산운용(옛 동양자산운용)과 우리글로벌자산운용(옛 ABL글로벌자산운용), 우리자산신탁(옛 국제자산신탁)을 자회사로 편입한 데 이어 지난해 말 아주캐피탈·아주저축은행 인수를 마무리했다.
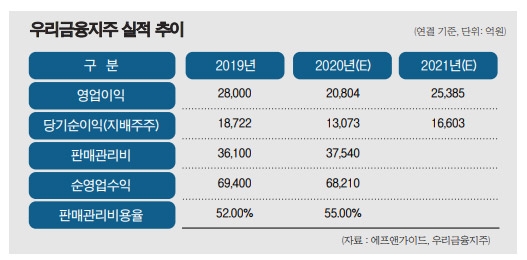
우리금융은 지난해 4대 금융 가운데 유일하게 역성장을 기록했다. 우리금융의 작년 순이익은 1조3073억원으로 전년 대비 30.18% 감소했다. 증권 자회사를 둔 다른 금융지주들과 달리 증권사가 없는 우리금융은 주식시장 호황 덕을 보지 못했다.
우리금융의 지난해 이자이익은 5조9985억원으로 전년 대비 1.8% 늘었으나 비이자이익은 8224억원으로 21.4% 감소했다. 비이자이익 가운데 수수료 이익은 1조140억원으로 8.1% 줄었다.
손 회장은 숙원사업인 비은행 강화를 위해 증권사, 보험사 인수를 꾀하고 있다. 손 회장은 올 초 신년사를 통해 “증권·보험 계열 포트폴리오가 아직 없는 우리금융은 지난해 수익성 부문에서 어려움을 겪을 수밖에 없었다”면서도 “코로나19로 인해 시장 환경이 위축돼 단기간 내 규모 있는 M&A는 쉽지 않을 수 있지만 그룹 내에 아직 비어 있는 비은행 부문에 대해 다방면으로 포트폴리오 확대를 모색할 것”이라고 강조했다.
관련기사
하지만 신종 코로나바이러스 감염증(코로나19) 등 대내외 여건이 불확실한 만큼 당장 대형 딜에 공격적으로 뛰어들기엔 한계가 있는 상황이다. 이에 우선 상대적으로 몸집이 작은 벤처캐피탈부터 눈독을 들이고 있다. 지난해 11월 중순 열린 우리금융 이사회에서는 벤처캐피탈 인수와 관련한 논의가 오고 갔다.
우리금융 관계자는 “현재로서는 증권사가 인수 최우선 순위”라며 “향후 매물이 시장에 나올 경우 적극적으로 검토할 것”이라고 말했다.
다만 낮은 자본비율은 공격적인 M&A에 부담 요인이다. 우리금융의 지난해 말 보통주자본비율(CET1)은 10%를 기록했다.
2019년 말 8.4%였던 우리금융의 CET1은 내부등급법 일부 승인과 바젤Ⅲ 개편안 조기 도입 등의 영향으로 작년 3분기 10.6%까지 개선됐으나 우리금융캐피탈 인수로 다시 10%로 떨어졌다.
내부등급법 변경 승인이 완료되면 자본비율 여력이 확대될 전망이다. 내부등급법은 은행의 RWA을 산출할 때 금융지주나 은행이 자체 개발한 신용평가 모델을 활용하는 방식이다.
내부등급법을 적용하면 표준등급법보다 RWA가 적게 잡히고 CET1 개선 효과를 볼 수 있다.
우리금융은 지난해 6월 말 금융감독원으로부터 내부등급법 변경을 부분 승인받았다. 연내 내부등급법 전환이 완료되면 CET1비율은 1%포인트 개선될 것으로 예상된다.
서영수 키움증권 연구원은 “연내 내부등급법 추가 승인이 예상되며 M&A는 보다 더 속도를 낼 것으로 보인다”고 말했다.
비용 절감도 주요 과제다. 우리금융의 지난해 말 기준 CIR은 55%로 KB금융(54.7%), 하나금융(45.3%), 신한금융(45.2%) 등 주요 금융지주와 비교해 가장 높은 수준이다.
CIR은 은행의 경영 효율성을 나타내는 지표로, 이자이익과 비이자이익을 더한 총영업이익에서 판매관리비가 차지하는 비율을 뜻한다.
우리금융의 CIR은 2019년 말 대비 3%포인트 올랐다. 4대 금융지주 가운데 CIR이 전년 대비 상승한 곳은 우리금융이 유일하다.
순영업수익이 2019년 6조9400억원에서 지난해 6조8210억원으로 줄어든 반면 판매관리비가 같은 기간 3조6100억원에서 3조7540억원으로 늘어난 영향이다.
손 회장은 “선진 금융회사는 물론 국내 타 금융그룹들에 비해서도 우리금융의 CIR은 과도하게 높은 상황”이라며 “지주사를 포함한 모든 그룹사들은 인적·물적 자원을 면밀히 분석해 최적화해야 한다”고 주문하기도 했다.
손 회장은 올해 수익성을 끌어올리기 위해 계열사 간 협업도 강화할 전망이다. 우리금융 안팎에서는 올해 우리금융의 실적이 큰 폭 개선될 것으로 보고 있다.
김지영 교보증권 연구원은 “M&A를 통한 미래 수익기반 다변화를 위한 노력과 그룹 자회사 간 시너지 확대로 비은행 부문 손익 기여도도 증가할 것으로 기대된다”고 말했다.
전배승 이베스트투자증권 연구원은 “올해부터는 순이자마진(NIM) 안정 흐름이 예상돼 이자이익 증가세가 지속될 것으로 예상되고 선제적인 대손 비용 인식과 양호한 건전성 지표 흐름 감안 시 충당금 부담 또한 크지 않을 것으로 보인다”고 내다봤다.
이어 “증권 자회사의 부재와 추가적인 비용인식에 따른 비이자이익 부진이 작년 이익감소 배경으로 작용했으나 라임 펀드 등 실적 관련 불확실성이 축소된 데다 아주캐피탈 인수효과가 더해지며 경상이익 확대가 가능할 전망”이라고 덧붙였다.
한아란 기자 aran@fntimes.com





















