





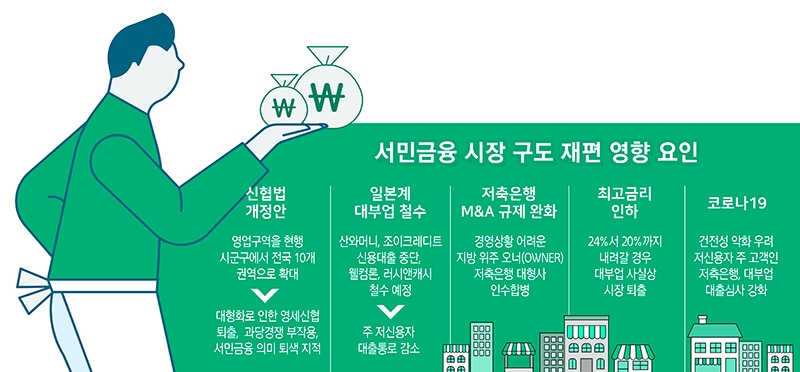

신협법이 통과될 경우 형평성 문제로 새마을금고, 농협, 수협 등에도 영업구역 확대를 허용해 지역조합 취지가 사라지게 될 수 밖에 없다.
6개 영업구역으로 나눠 영업하는 저축은행과 영업구역이 겹치면서 과당경쟁 우려도 지적된다.
대형 대부업체 철수, 최고금리 인하로 저축은행, 대부업이 대출심사를 강화해 서민금융 경색 우려도 나오고 있다.
◇ 저축은행과 과당경쟁·영세 신협 퇴출 우려
기존 신협은 시, 군, 구 단위로 조합원을 모집하고 해당 지역을 중심으로 금융서비스를 제공해왔다. 조합원을 대상으로 한 관계형 금융인셈이다.
신협법이 통과되면 기존 시군구에서 영업 구역은 서울, 인천/경기, 부산/울산/경남, 대구/경북, 대전/충남, 광주/전남, 충북, 전북, 강원, 제주 등 10개 권역으로 커진다. 사실상 저축은행과 영업구역이 겹치게 된다.
금융당국, 금융권에서는 신협법 개정안에 반대하고 있다. 신협이 대형화될 경우 관계형 금융을 제공하는 지역 조합 취지가 퇴색될 뿐 아니라 부실 우려도 커져서다.
금융권 관계자는 “현재 신협은 타 금융기관 보다 더 적은 규제를 받고 있어 리스크 관리 측면에서는 더 위험할 수 있다”라며 “이대로 영업구역 확대를 허용하게 되면 마구잡이식 부동산PF로 규모를 늘리다 발생한 저축은행 사태처럼 신협도 제2의 저축은행 사태로 변할 수 있다”고 말했다.
금융당국에서는 신협법 개정안을 반대하고 있다. 저축은행 업계에서도 국회에 신협법 반대 의견서를 제출한 상태다. 대형화가 될 경우 서민금융 기관 성격이 흐려질 수 있다는 지적도 나온다.
또다른 금융권 관계자는 “저축은행도 본래 상호신용금고로 신협과 비슷했으나 저축은행으로 커지면서 서민금융보다 부동산PF 등으로 규모를 늘려 부실이 발생한 것”이라며 “신협도 대형화가 되면 리스크가 커질 수 밖에 없다”고 말했다. 과당경쟁이라는 부작용도 지적된다.
금융권 관계자는 “조합이라는 성격으로 비과세 혜택 등이 있어 고객유치가 신협이 유리하다”라며 “이보다 규제가 많은 저축은행은 고객 유치를 위해 무리한 경영을 할 수 있다”고 말했다.
영세 신협이 퇴출할 수 있다는 지적도 나온다. 신협은 1990년대 후반에도 조합 간 자산확대 경쟁이 심화되고 부실대출 등이 문제가 되면서 209곳의 신협이 문을 닫은 바 있다.
◇ 대부업도 대출 중단…벼랑끝 내몰리는 서민
올해 코로나 여파로 저신용자가 주인 자영업자 대출 수요는 늘었지만 저축은행, 대부업 등은 대출을 중단하거나 대출심사를 강화하고 있다.
저축은행 업계 고위 관계자는 “코로나 여파로 부실 우려가 커져 대출 심사를 강화했다”라며 “대출 신청은 늘었으나 리스크 관리 차원에서 대출이 나가기는 어려운 상황”이라고 말했다.
저축은행에서 거절당한 서민들은 대부업에도 대출을 신청하고 있지만 대부업체에서도 대출 수요는 감당하기 어려운 상황이다. 대부업계 관계자는 “코로나로 대출 신청 문의가 늘었지만 24%로 최고금리가 내려가면서 대출 여력이 없다”고 말했다.
최고금리 인하로 수익성이 악화되자 대형사인 일본계 대부업체 산와머니, 조이크레디트 등은 신규 신용대출을 중단했다. 대부업 철수 조건으로 저축은행 인수를 승인받은 웰컴크레디트라인(웰컴론), 아프로파이낸셜대부(러시앤캐시)도 자산을 줄이고 있다.
정부에서는 최고금리를 현행 24%에서 20%까지 내리는 방안도 추진하고 있다. 서민들이 사금융 시장으로 내몰린지 오래라는 말까지 나오고 있다.
박덕배 금융의창 대표는 “저신용자인 서민들은 금리보다는 당장 급전이 필요한 경우가 대부분”이라며 “최고금리를 20%까지 낮추게 될 경우 서민들이 더이상 제도권 금융기관에서 돈을 빌릴 수가 없고 사채에 내몰릴 수 밖에 없게돼 신중한 접근이 필요하다”고 말했다.
그는 “최고금리를 내리려면 정책금융 확대가 반드시 선행되어야 한다”고 덧붙였다.
전하경 기자 ceciplus7@fntimes.com





















