





 위성호기사 모아보기 신한은행 행장이 해외 모바일뱅킹 고도화에도 나서고 있다. 10억원 규모 예산을 배정한 인도네시아 프로젝트를 표본으로 다른 아시아 거점 진출국에도 국내 수준의 모바일 앱뱅킹 환경을 구축해 나갈 방침이다.
◇ ‘인니 모델’로 디지털 전파
8일 금융권에 따르면, 신한은행은 최근 인도네시아 모바일뱅킹 고도화를 추진할 정보통신기술(ICT) 업체 선정에 착수했다.
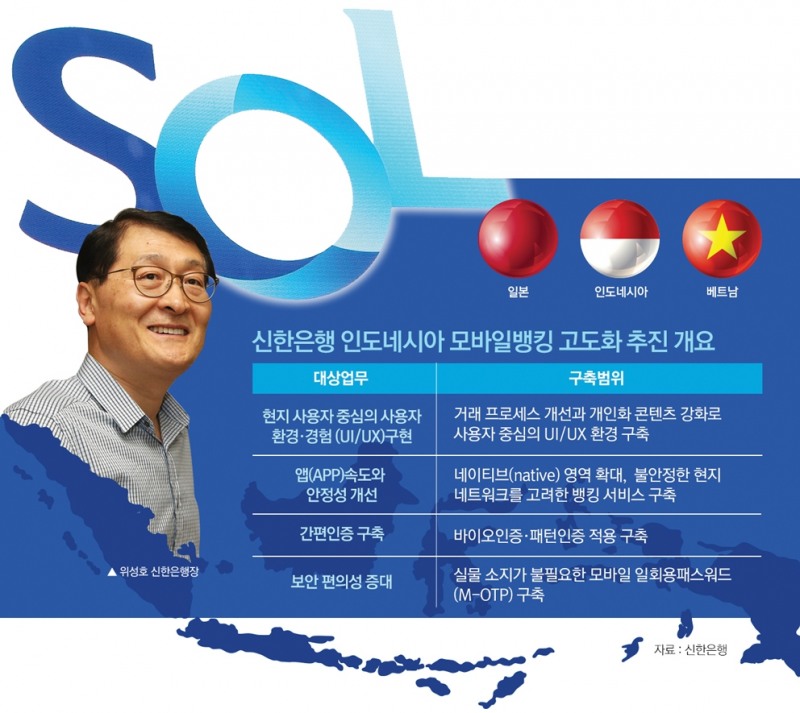
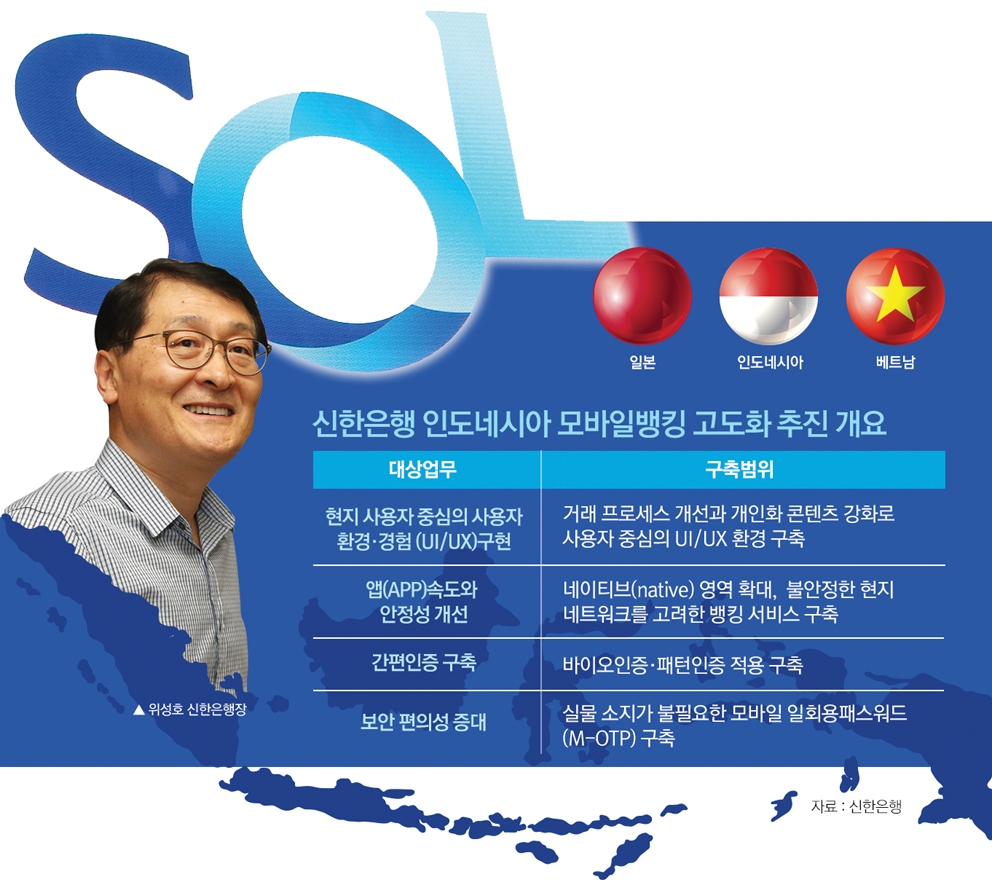
사업기간은 5개월 예정이고 예산 규모가 10억원으로 작지가 않다. 신한은행 관계자는 “인도네시아의 경우 웹뱅킹 수준의 모바일 뱅킹이라 이번에 ‘쏠(SOL)’ 수준의 뱅킹 서비스를 준비하는 상황”이라고 설명했다.
2억6000만명의 인구대국인 인도네시아는 국민의 60%가 은행 거래를 하지 않는다. 하지만 젊은 세대를 포함 스마트폰 사용인구가 9000만명에 이르고, 섬나라 지형 특징상 간편 모바일뱅킹 수요가 높다고 할 수 있다.
신한은행은 이번 고도화 프로젝트를 통해 거래 프로세스를 개선하고 개인화 콘텐츠를 강화할 방침이다. 현지 사용자 중심의 사용자 환경·경험(UI/UX)을 구축하는데 초점을 맞추고 있다.
또 네이티브(Native) 영역 확대와 불안정한 현지 네트워크를 고려한 뱅킹 서비스 구축으로 앱속도와 안정성도 챙긴다.
바이오인증·패턴인증 등 간편인증 방식도 사용할 수 있게 하고, 모바일 일회용패스워드(M-OTP)로 보안 편의성도 높일 방침이다.
관련기사
신한은행 관계자는 “인도네시아 작업을 통해 해외 현지 모바일뱅킹을 제대로 만들어보고 결과물을 다른 국가에도 적용해나갈 계획”이라고 설명했다.
◇ ‘국민메신저’와 동반성장
신한은행은 인도네시아뿐만 아니라 일본과 베트남 등 주요 해외 진출국에서 모바일 경쟁력 강화에 힘을 싣고 있다. 정부의 신(新) 남방정책 가운데 베트남과 인도네시아는 신한금융그룹 차원에서 동남아 전략적 거점으로 삼고 있는 국가들이기도 하다.
신한은행은 현지 대규모 고객기반을 보유한 캡티브(Captive) 업체와의 제휴 전략도 병행하고 있다.
신한은행 일본 현지법인인 SBJ은행은 일본 내 사용자가 6800만명에 이르는 ‘국민메신저’를 보유한 라인페이와 제휴해 ‘LINE Pay 외화 환전’ 서비스를 제공하고 있다.
또 신한은행은 베트남 1위 이머니(E-money) 사업자인 엠서비스(M Service)와 제휴해 해외송금 서비스를 내놓기도 했다. 엠서비스는 베트남 현지에서 전자지갑앱인 ‘모모(MoMo)’로 500만 가입자와 5000여개 오프라인 제휴처를 확보하고 있는 캡티브 업체다.
신한은행은 최근 베트남 1위 SNS(소셜네트워크서비스) 업체인 ‘잘로(Zalo)’와 포괄적 업무협약을 맺고 신용카드·대출 등 다양한 공동 상품·서비스 출시를 준비하고 있다.
디지털 해외진출이 화두가 되고 있기는 하나 은행권에서는 현지에서 인지도가 낮은 국내 은행이 오프라인 점포망의 한계를 비대면 채널만으로 극복한다는 게 쉽지만은 않다며 세분화된 전략이 필요하다는 의견을 내놓고 있다.
한 은행권 디지털 금융부문 관계자는 “디지털이 국가간 경계를 허물고 있는데 은행도 전후(前後) 관계를 바꿔 전략을 다시 짜야 한다”며 “일단 점포부터 세우고 보는 게 아니라 현지 고객들의 금융이용 행태와 움직임에 맞춰 필요에 따라 기능을 제공하고 프로세스를 바꾸는 방식이 적용돼야 한다”고 설명했다.
국내 시장 한계를 상대적으로 성장률이 높은 아시아 지역 돌파로 찾고 있는 은행권 추세에서 해외 모바일뱅킹 강화 기조도 이어질 것으로 보인다.
하나금융경영연구소의 ‘디지털 고객의 수익 기여도가 확대되는 아시아’ 리포트에 따르면, 적극적 디지털 고객은 비(非)디지털 고객 대비 은행상품 가입 실적과 실제 보유하고 있는 상품수가 많아 은행 입장에서 중요한 고객층으로 분류된다.
주윤신 하나금융경영연구소 연구위원은 “아시아 지역에서 디지털을 활용하는 고객이 점차 증가하고 있다는 점을 고려할 때 은행 비즈니스에서 디지털 고객군의 중요성은 더욱 확대될 것으로 예상된다”고 내다봤다.
정선은 기자 bravebambi@fntimes.com





















