





교보생명은 지난 2월부터 국내 보험사 최초로 블록체인 기술을 적용한 원스톱 보험 컨설팅 서비스를 도입했다. 뿐만 아니라 지난해 초에는 정부가 주관하는 사물인터넷(IoT) 활성화 기반조성 블록체인 시범사업자로 최종 선정돼 소액보험금 자동지급 시스템도 활발하게 진행 중이다.
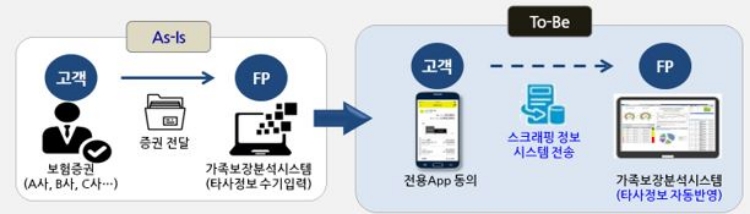
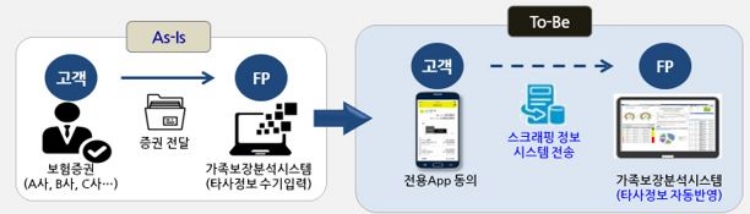
교보생명의 ‘스마트컨설팅’ 시스템은 고객이 동의만 하면 교보생명뿐만 아니라 모든 생명·손해보험사에 가입한 보험계약 정보를 한 번에 조회해 보장 분석에 반영할 수 있다. 이는 ING생명의 고객관리 시스템 ‘아이탐’과 비슷하지만, 교보생명은 여기에 정보를 블록체인 기술로 처리해 정보유출을 원천 차단하는 것이 차별점이다.
이처럼 고객 재무분석에 블록체인 기술을 적용한 사례는 보험사는 물론 국내의 모든 금융사를 통틀어 최초라는 의의를 지닌다.
교보생명 관계자는 스마트컨설팅 시스템의 핵심으로 ‘스크래핑’과 ‘블록체인’을 꼽았다.
스크래핑은 원하는 정보가 있는 사이트를 직접 찾아가지 않아도 데이터를 추출할 수 있는 기술이다. 데일리금융그룹의 인슈어테크 스타트업 ‘디레몬’의 ‘레몬브릿지’ 어플리케이션이 이를 가능하게 만들고 있다. 고객이 자신의 보험가입 정보를 설계사에게 제공한다고 동의만 하면, 설계사들은 레몬브릿지로 고객의 보험 가입 내역 및 보장 내용을 즉시 확인할 수 있게 된다.
소비자들은 온라인상에서 교보생명 설계사들에게 자동 전송된 정보를 토대로 보장급부부터 신체부위, 나이에 맞춘 보장현황을 손쉽게 상담 받을 수 있게 됐다.
이렇게 정보를 스크래핑하는 과정까지는 동일하게 레몬브릿지의 지원을 받는 ‘아이탐’과 비슷하지만, 교보생명은 여기서 한 발 더 나아가 정보 이동을 모두 블록체인 안에서만 이뤄지도록 했다. 블록체인은 '분산원장' 방식을 채택하므로 정보 주고받기 과정에서 위조나 변조가 불가능하다. 본인인증 때 필요한 공인인증서와 비밀번호는 보험사 서버가 아닌 고객 휴대폰에만 저장되므로 안전성도 높다.
교보생명 관계자는 “보험 가입시 정확한 보장분석 후에 자신에게 필요한 보험을 가입하는게 맞지만 증권회수가 어렵고 복잡해 현실적으로 어려운 점이 많았다”며, “스마트보장분석 시스템을 통해 고객에게 더욱 정확하고 신속한 서비스 제공이 가능해져 불완전판매 축소에도 도움이 될 것”이라고 설명했다.
고객이 스마트보장분석서비스를 받기 위해서는 스마트폰 전용 어플리케이션인 ‘레몬브릿지’를 다운로드하면 된다. 고객이 해당 앱을 다운로드 받고 인증을 거치면 본인의 보험가입정보를 한눈에 확인할 수 있으며, 정보제공에 동의하면 보험사의 계약정보가 고객이 지정한 설계사에게 제공되는 식이다.
한편 교보생명이 블록체인 기술에서 앞장설 수 있었던 원동력은 이들이 지난해부터 준비 중이던 블록체인을 통한 보험금 자동청구 시스템이 한몫을 한 것으로 풀이된다. 교보생명은 지난해 4월 정부주관 블록체인 시범사업자로 선정된 이후 블록체인 기술을 이용한 보험금 자동청구 시스템을 시범 운영 중이다.
이 시스템의 핵심기술 역시 의료기관, 보험사, 보험 가입자 간 구축된 블록체인 통합인증망이 중심이다. 보험금 자동청구 시스템이 정착되면 보험 가입자는 보험금을 팩스로 청구하지 않아도 병원비 수납내역, 보험사의 보험계약 정보만으로 보험금을 자동으로 지급받을 수 있게 된다.
교보생명은 지난해 12월부터 3개 병원과 교보생명 직원관계자 200명을 대상으로 보험금 30만원 한도 내에서 서비스를 시험운영 중이다. 해당 서비스는 안정적인 운영과 이용자들의 높은 만족도를 등에 업고 상반기 중 본격적으로 시스템 확장에 나설 것으로 전해졌다.
아울러 교보생명의 성공적인 실험 결과에 따라 가까운 시일 안에 생명보험업계 전반에도 보험금 자동청구 시스템이 자리 잡을 수 있을 것으로 기대돼 소비자들의 편의가 강화될 것으로 전망된다.
장호성 기자 hs6776@fntimes.com





















