





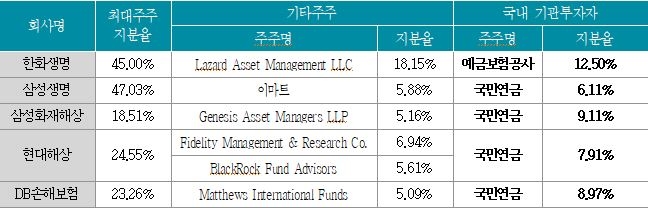
△2017년 3/4분기 기준 국내 기관투자자들의 상장보험사 주식 보유 현황 / 자료=보험연구원
보험연구원 황현아 연구위원은 ‘스튜어드십 코드 도입과 보험회사의 고려사항’ 보고서를 통해 "보험사들은 기관투자인 동시에 투자대상회사에 해당하므로 각각의 지위와 관련해 스튜어드십 코드 도입에 따른 준비를 진행할 필요가 있다"고 지적했다.
스튜어드십 코드란 2008년 금융위기를 계기로 2010년 영국에서 처음 도입된 제도로, 기업의 장기적인 성공을 유도하기 위해 기관투자자가 적극적인 의결권 행사와 경영 감시 등을 수행하는 제도를 말한다.
현재 영국에서는 270개의 금융사가 스튜어드십 코드에 참여하고 있고 일본, 미국 등 12개 국가에서도 각국의 상황에 맞게 스튜어드십 코드를 제정해 운영하고 있다.
한국에서도 2016년 말 ‘기관투자자의 수탁자 책임에 관한 원칙’이라는 명칭으로 도입돼 현재 23개 금융사가 참여하고 있으며 45개 금융사가 참여 계획을 밝힌 상태다. 보험사 중에서는 KB손해보험과 KB생명 등 2개사가 포함된 상태다.
스튜어드십 코드는 수탁자 책임의 이행을 위한 정책, 이해상충 방지, 투자대상회사에 대한 점검, 의결권 행사, 고객에 대한 보고, 역량 및 전문성 확보 방안 등의 원칙들로 이뤄져있다.
현재 정부는 스튜어드십 코드 도입 시 발생할 수 있는 기존 제도와의 충돌 문제를 해결하기 위해 주식 대량보유 보고제도(5% 룰) 개정 등 제도개선을 추진하며 적극적으로 확산 노력을 기울이고 있는 것으로 알려졌다.
황현아 보험연구원 연구위원은 "스튜어드십 코드가 실패한 주주 행동주의의 반복이거나 연금사회주의 등으로 변질될 것을 우려하는 비판적인 시각도 있지만 기관투자자가 주식시장에서 갖는 영향력을 고려할 때 이에 상응하는 역할과 책임이 인정될 필요가 있다"고 설명했다.
아울러 황 연구위원은 "보험사도 스튜어드십 코드 도입에 대한 적절한 준비가 필요하다"고 짚으며, "기관투자자로서의 보험사는 자산운용사에게 운용을 위탁하기 때문에 투자대상회사의 경영에 직접 관여할 가능성이 높지 않지만 자산소유자로서 자산운용사를 적절히 감시·통제하기 위한 방안을 마련해야 한다"고 지적하기도 했다.
현재 국민연금 등 ‘기관투자자’들이 주요 상장 보험사의 주식을 6~9% 보유하고 있기 때문에 보험사도 향후 이들이 스튜어드십 코드 도입을 통해 보험사의 경영 상황을 감시·감독하고 적극적 의결권 행사를 하는 상황에 대해 준비할 필요가 있다는 것이 골자다.
현재 예금보험공사는 한화생명 지분 12.5%를 보유 중이며, 국민연금 또한 삼성생명, 삼성화재, 현대해상, DB손해보험 등의 지분을 6~9% 가량 보유 중이다.
그러나 일각에서는 스튜어드십 코드 자체의 효용성이 없으며, 다른 나라와는 달리 우리나라의 스튜어드십 코드는 사실상 자율규제가 아닌 정부규제에 가깝다며 코드 도입을 반대하고 있다.
이들은 이미 경영에 대한 각종 감시 장치(감사위원회제도, 사외이사제도, 소수주주권제도, 상장회사에 대한 공시제도 등)가 마련되어 있는 상태에서 스튜어드십 코드를 추가적으로 도입하게 되면 기관투자자 및 투자대상회사 양측 모두에게 부담이 될 것이라는 우려를 표하고 있다.
황 연구위원은 "보험사는 자산소유자인 기관투자자로서 스튜어드십 코드를 도입할 것인지, 도입할 경우 어떻게 투자대상회사의 경영을 점검·감시할 것인지에 대한 본격적인 검토가 필요하다"며 "특히 상장 보험사의 경우 기관투자자의 보험사 경영에 대한 점검·감시 및 의결권 행사 등에 대해 적절히 대처하기 위한 절차 및 세부 지침 등을 마련할 필요가 있다"고 덧붙였다.
장호성 기자 hs6776@fntimes.com





















