





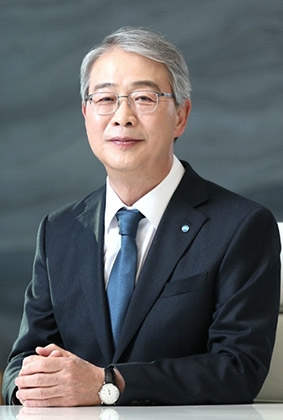
▲임종룡 우리금융그룹 회장./사진제공=우리금융
 임종룡기사 모아보기)이 올해 3분기만에 지난해 연간 실적을 초과 달성했다. 비이자이익이 큰 폭으로 성장하며 수익구조 다변화에 성공한 결과 시장 기대치를 크게 상회하는 실적을 기록했다. 우리금융은 기세를 몰아 그룹 역량을 다해 보통주자본(CET1)비율 12.5% 목표치를 내년 조기 달성하겠다고 밝혔다.
25일 우리금융이 발표한 ‘2024년 3분기 경영실적’에 따르면 우리금융의 올 3분기 누적 순이익은 2조7170억원으로 전년 동기(2조5320억원) 보다 9.1% 증가했다.
우리금융 관계자는 “견조한 수익 창출력과 안정적 비용 관리로 3분기 만에 지난해 연간 실적 2조5063억원을 초과 달성했다”며 “‘연간 당기순이익 3조원을 향한 순조로운 행보를 이어나갔다”고 말했다.
3분기 순이익은 전년 동기(9180억원) 대비 1.5% 줄어든 9040억원을 나타냈다. 전년 동기 대비 순익 규모는 축소했지만 시장기대치를 웃도는 실적을 기록했다.
순수영업력을 나타내는 충당금적립전영업이익도 증가했다. 우리금융의 올 3분기 누적 충전이익은 4조8350억원으로 전년 동기(4조4440억원) 보다 8.8% 늘었다.
세부 실적을 보면 3분기 누적 순영업수익은 7조4980억원으로 전년 동기(7조2620억원) 보다 3.3% 증가했다.
3분기 누적 이자이익은 전년 동기(6조6000억원) 보다 소폭 증가한 6조6150억원을 나타냈다. 시장금리 하락으로 인한 은행 순이자마진(NIM) 하방 압력에도 불구하고 기업대출 중심의 견조한 자산 성장을 바탕으로 전년 동기 수준을 유지했다.
비이자이익은 급성장하며 실적 성장을 견인했다. 3분기 누적 비이자이익은 전년 동기(9000억원) 보다 53.1% 급증한 1조3780억원을 기록했다.
관련기사
우리금융 관계자는 “그동안 추진해 온 수익구조 다변화 노력의 결과로 은행과 비은행 부문 수수료이익이 고르게 성장했다”며 “유가증권 관련 이익도 증가세를 유지해 비이자이익 성장세를 뒷받침했다”고 설명했다.
우리금융의 수수료이익은 1조5870억원으로 전년 동기(1조2780억원) 보다 24.2% 늘었다. 유가증권이익은 같은 기간 197.1% 급증한 6210억원을 기록했다.

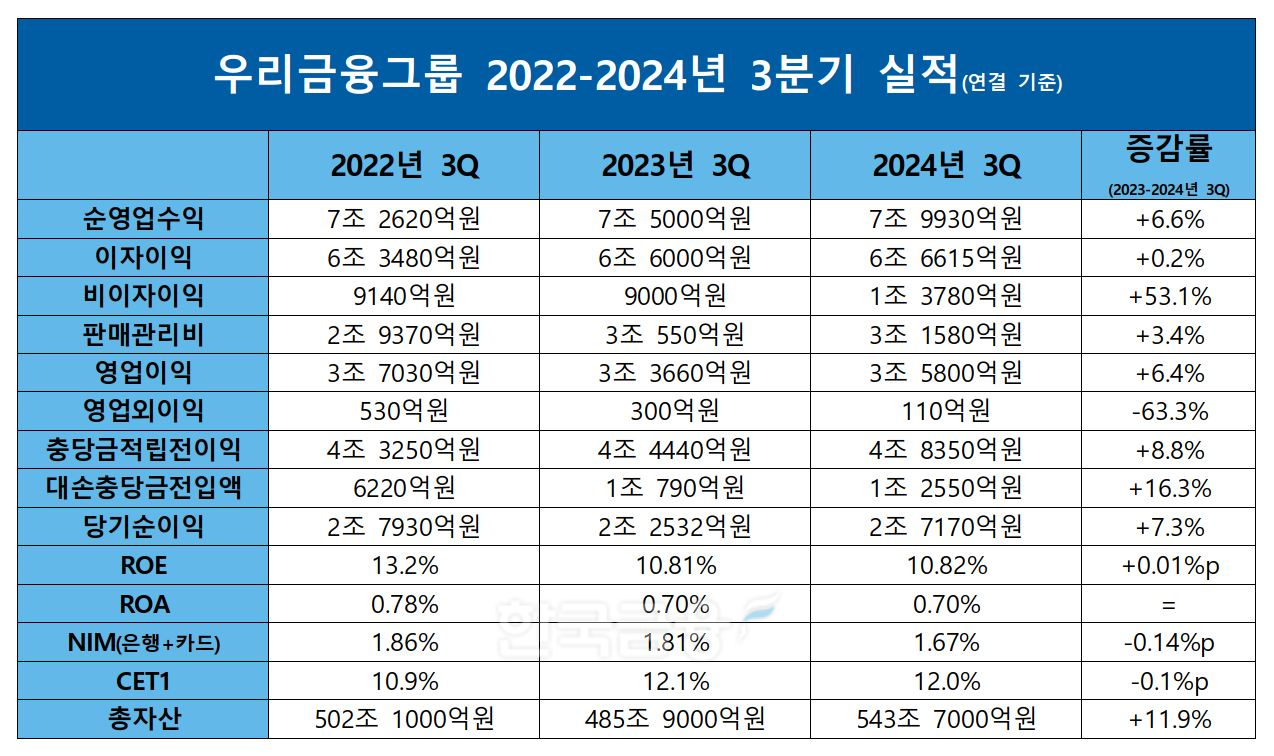
수익성 지표는 지난해와 비슷한 수준을 유지했다. 기업의 자산을 얼마나 효율적으로 운용했는가를 나타내는 총자산순이익률(ROA)는 지난 9월 말 기준 전년(0.70%)과 동일한 0.70%를 나타냈다. 기업의 자기자본이 얼마만큼의 이익을 냈는가를 보여주는 자기자본순이익률(ROE)는 전년 동기(12.1%) 대비 0.1%포인트 상승한 10.82%를 기록했다.
NIM은 소폭 하락했다. 우리금융의 올 3분기 NIM(은행+카드)은 1.67%로 전년 동기(1.81%) 대비 0.14%포인트 하락했다. 우리은행 NIM도 1.40%로 같은 기간 0.15%포인트 떨어졌다.
그룹 영업이익경비율(CIR)은 39.6%로 지속적인 핵심이익 성장과 전사적 비용관리 노력의 영향으로 1년 전과 비교해 1.1%포인트 하락했다. 우리금융 관계자는 “비용 효율화 결과 2분기 연속 CIR이 40%를 하회했다”며 “채널 최적화 등 경상경비 절감 노력을 지속할 계획”이라고 말했다.
판매관리비는 전년 동기(3조550억원) 보다 3.4% 늘어난 3조1580억원을 기록했다. 같은 기간 판매관리비용률은 지난해 9월 말 40.6%에서 올 9월 말 39.6%로 1%포인트 하락했다. 전분기에 이어 40%를 하회한 수치로 하향 안정화 추세가 이어졌다.
신용손실에 대한 손상차손 비용은 전년 동기(1조790억원) 보다 16.3% 늘어난 1조2550억원을 나타냈다. 같은 기간 대손비용률은 0.41%에서 0.44%로 0.02%포인트 올랐다.
우리금융 관계자는 “실물경기 둔화, 부동산PF 구조조정 영향으로 비은행 중심 경상 대손비용이 증가했다”며 “선제적 리스크 관리를 지속해 손실흡수능력을 제고하겠다”고 언급했다.
자산건전성 지표인 고정이하여신(NPL)비율은 전년 동기(0.41%) 보다 0.14%포인트 오른 0.55%를 기록했다. NPL커버리지 비율은 지난해 9월 말 180.0%에서 올 9월 말 152.3%로 떨어졌다. NPL커버리지 비율은 잠재적인 부실채권에 대처할 수 있는 손실 흡수 능력을 나타내는 지표다.
주주환원 정책의 핵심 지표인 CET1비율은 올 9월 말 기준 12.0%를 기록했다. 전년 동기(12.1%) 대비 0.1%포인트 하락한 수치다.
이성욱 우리금융 CFO는 이날 열린 3분기 실적 컨퍼런스콜에서 "3분기 중에 조기 자산 확대로 위험가중자산이 증가해 6월 말 수준을 유지하게 됐다"며 "4분기에는 그룹 전체 역량을 자산관리, 자본비율 개선에 집중할 것"이라고 설명했다.
그는 "구체적으로 기업대출은 자산 증가보다 포트폴리오 조정으로 금리 하락을 방어하고 가계대출은 정부 정책에 적극 호응해 감축할 예정"이라며 "9월 말에 일시적으로 위험자산이 증가한 부분은 바로 축소하도록 추진하겠다"고 언급했다.
이어 "연말 CET1비율 12.2%와 내년 목표치 12.5%를 조기 달성할 수 있도록 최선을 다하겠다"고 덧붙였다.

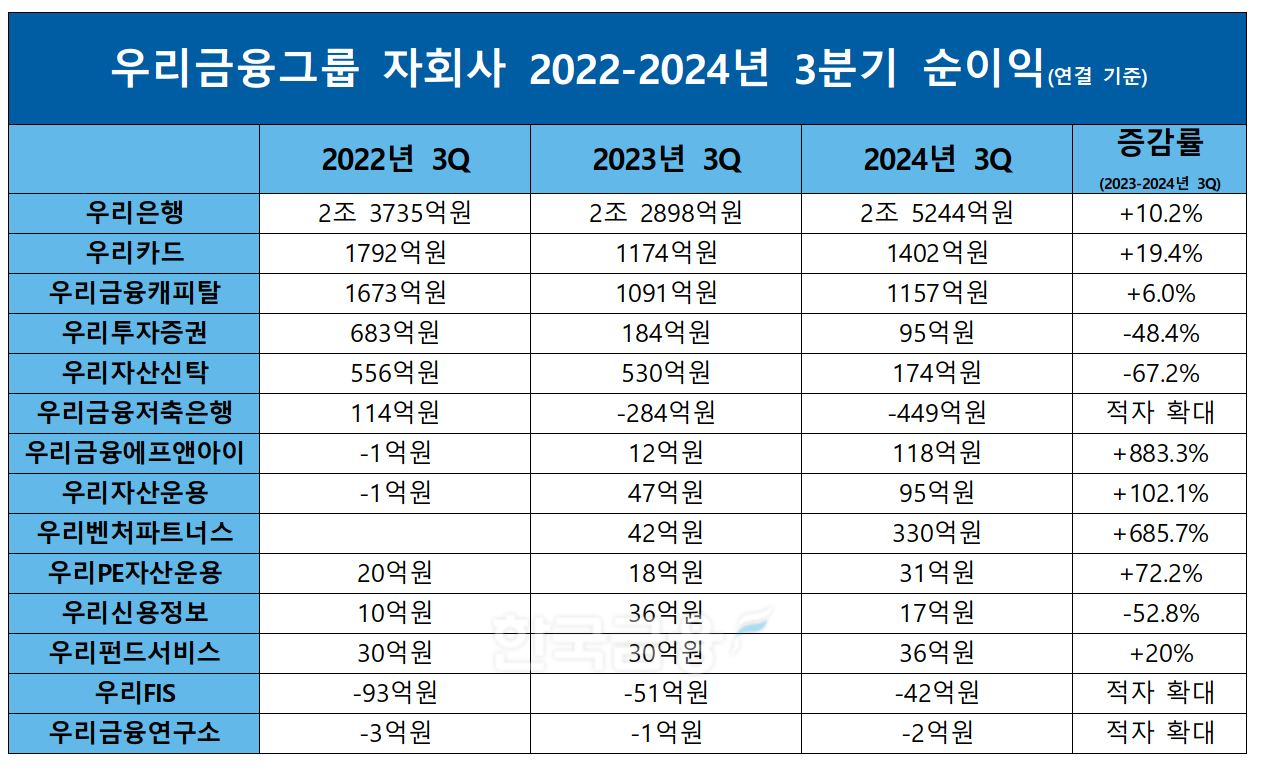
주요 계열사 실적을 보면 우리은행의 3분기 누적 순이익은 2조5244억원으로 전년 동기(2조2898억원) 보다 10.2% 증가했다. 주요 계열사인 우리카드, 우리캐피탈 또한 같은 기간 각각 19.4%, 6.0% 성장한 1402억원, 1157억원의 순이익을 기록했다.
지난 8월 우리종합금융과 한국포스증권 합병으로 탄생한 우리투자증권은 3분기 흑자 전환에 성공했다. 우리투자증권은 올 2분기 90억원의 당기순손실을 기록했지만 우리금융 품에 안긴 올 3분기 60억원의 순이익을 기록했다.
우리금융 계열사 중 순익 증가율이 가장 높은 회사는 우리금융에프앤아이였다. 우리금융에프앤아이의 올 3분기 누적 순이익은 118억원으로 전년 동기(12억원) 보다 883.3% 급증했다. 국내 경기 악화로 부실채권이 증가함에 따라 회사의 매출이 성장한 결과다.
반면 우리금융저축은행과 우리FIS, 우리금융연구소는 지난해에 이어 올해도 적자를 확대하면서 고전했다.
우리금융 이사회는 올 3분기 성과를 바탕으로 3분기 배당금을 주당 180원으로 결정했다.
우리금융 관계자는 “시장 컨센서스를 뛰어넘는 실적을 달성한 우리금융은 사업 포트폴리오 다변화와 기업가치 제고를 위한 노력이 ‘코리아 밸류업 지수 편입’이라는 성과로 이어졌다”며 “지정학적 리스크와 미국 대선 등 글로벌 불확실성에 적극 대응해 연말까지 안정적인 실적을 이어가며 더욱 높아진 시장의 기대치에 부응할 것”이라고 말했다.
우리금융은 보험사 인수와 관련해 자본비율에 대한 영향을 최소화하겠다는 방침이다. 이성욱 CFO는 “(우리금융은 두 생보사의) 킥스비율을 최우선으로 관리하면서도 보험계약마진(CSM), 수익성 제고 등도 동시에 추진할 방침"이라며 “그룹사의 자본비율 영향을 최소화하는 방향으로 보험사 자산부채 관리, 자본확충을 추진할 계획"이라고 밝혔다.
그는 “ABL생명의 경과조치를 적용한 6월 말 킥스비율이 한 145% 되는데, 9월 중에 동양생명이 후순위채를 약 3천억원, ABL생명이 (후순위채) 약 2천억원 규모로 발행했다”며 “발행 후 킥스비율이 동양은 180% 수준이 되고, ABL생명은 한 165% 수준이 될 것 같다”고 설명했다.
이어 “향후에도 그룹에 크게 영향을 주지 않는 방향으로, 다양한 방안을 검토해 자본확충이 필요하다면 추진하겠다"고 덧붙였다.
우리금융의 9월 말 기준 총자산은 543조7000억원으로 전년 동기보다 60조원 가까이 증가했다.
홍지인 한국금융신문 기자 helena@fntimes.com




















