





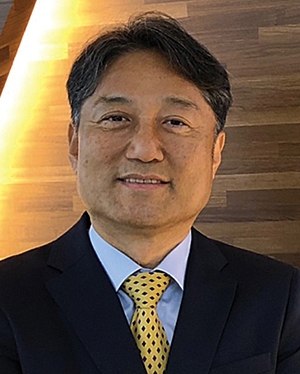
▲김석견 프로핏 대표이사.
투자자 연평균 수익률 13.54%에 연체율 0%인 곳이 있다. 부동산 틈새시장에서 강력한 네트워크를 보유하며 성장한 부동산 전문 온투업체 프로핏(Profit)이다. 최근 3개월 내 모집 완료된 부동산 프로젝트파이낸싱(PF) 및 부동산 담보 연계투자 상품 총 1700건 중 15%의 높은 수익률로 예상 수익률 1위를 기록한 곳 역시 이곳이다.
보수적 관점에서 탄생한 ‘높은 수익률·낮은 연체율’
프로핏은 부동산 PF와 부동산 담보 상품만 취급하는 것을 원칙으로 하고 있다. 적정 주택담보대출비율(LTV) 상품만 취급해 리스크 요인을 사전에 예방한다.프로핏 관계자는 “현재 신용평가모형(CSS)으로 순수신용만을 기초로 상품화하기에는 여전히 리스크가 상존한다”며 “소규모의 부실도 사업 특성상 치명적인 영향을 미칠 수 있기 때문에 신용대출 취급을 제한하고 있다”고 말했다.
특히 프로핏의 ‘높은 수익률·낮은 연체율’은 철저한 리스크 관리에서 탄생했다. 심사 단계에서부터 보수적인 관점에서 상품을 선정한다. 대환과 분양, 계약 이행금 등 상환 스케줄이 명확하게 계획된 건만 상품으로 취급한다.
취급 상품은 대부분 일시적으로 유동자금이 부족해 대출을 한 것으로 업체의 상환 스케줄이 명확하다. 업체 역시 단기적으로 조달이 힘들지만 자금 상황 등은 양호한 곳을 주요 타깃 고객군으로 삼고 있다.
프로핏 관계자는 “연체는 곧 사업의 흥망을 결정한다는 각오 하에 상품을 선정하고 있다”며 “그럼에도 불구하고 부득이 부실이 예상되거나 어려운 상황에 직면한 곳을 인지할 시 적정시기에 사전에 업무협약된 매입업체에 매각해 기존 고객에게 상환될 수 있도록 하고 있다”고 전했다.
프로핏이 취급하는 부동산 PF 상품은 리스크 측면에서 일반 PF와 큰 차이점이 존재한다. 증권사나 저축은행에서 취급하는 일반 PF의 경우 투지 매입 단계나 공정 시작 초기부터 자금을 공여하는 구조로 일반적으로 리스크가 큰 상품으로 인식된다.
하지만 프로핏의 PF 상품은 대부분 공정이 80% 이상 끝나고 준공 직전의 상품으로 일시적인 자금 부족분에 대한 준공 자금 대출로 리스크가 낮다.
프로핏 측은 “현재 남아있는 부동산 PF 대출금 96억원(4건) 중 71억에 해당하는 3건은 준공이 완료돼 은행 대출이나 분양 등으로 상환이 예정된 상품”이라며 “나머지 1건(25억)도 공정률 88%로 최근에 취급한 상품”이라고 설명했다.
경영진 모두 금융전문가
“최고의 전문가(Professional)가 고객에게 가장 적합한(Fit) 금융 서비스를 제공해 최상의 수익(Profit)을 실현시켜 주는 곳.” 프로핏의 비전이다.

미션으로는 ▲고객 만족 ▲사업 혁신 ▲수익 증대를 표방한다. 고객에게 최상의 상품과 서비스를 제공하고 전문성과 경쟁력 있는 상품개발 및 확보, 수입 중심의 사업 흐름을 완성해 P2P금융에서 초일류 기업으로 성장하겠다는 포부다.
프로핏은 2016년 4월 렌딩플라자라는 이름으로 설립됐으며 이해 6월 프로핏으로 상호를 변경했다. 2021년 9월 29일 금융위원회에 온투업 등록을 마쳤다. 자회사로는 대부업체 프로핏대부(전 위렌드소셜대부)가 있다. P2P연계대부업자의 경우 P2P금융업으로 전화해야 영업을 이어갈 수 있기 때문에 2021년 11월 30일 프로핏대부와 소규모 합병을 진행했다.
회사가 안정성을 중요시 여기는 만큼 프로핏 주요 경영진에는 금융 및 부동산 전문가가 포진돼 있다. 김석견 대표이사부터 회사 핵심 인물 모두 은행권 출신 베테랑이다. 김 대표는 한화저축은행과 한화생명보험, 미국의 3대 상업은행 중 하나인 체이스맨해튼은행(Chase Manhattan Bank) 등을 거친 금융 전문가다.
최영대 금융사업본부 부사장과 오관택 경영기획 본부장은 씨티은행과 한미은행 출신이다. 김종준 준법감시인은 SC제일은행 출신이며 윤제식 심사본부 본부장은 한일은행과 동화은행, 미래저축은행, 현대저축은행에서 근무한 경력이 있다.
총 직원은 16명으로 여신심사역 3명, 신용분석사 1명, 공인중개사 1명 등으로 이뤄져 있다. ▲금융사업본부(상품기획 대출심사) ▲마케팅본부(마케팅 및 제휴) ▲경영기획본부(사업기획) ▲전산본부(전산처리) ▲전략영업본부(대출영업)로 구성된 5부 체제다.
금융위 등록 온투업체 49곳 중 규모는 업계 8위, 활동성 측면에선 업계 5위 수준이다. 2017년 12월 프로핏 출범 1년 반 만에 누적 대출액 300억을 달성했으며 이듬해 12월 1000억원을 돌파했다. 2019년 말 2000억원을 넘어섰으며 2020년에는 4000억원, 작년엔 5000억원을 돌파했다.
P2P센터에 공시된 프로핏의 지난달 누적 대출금(온투업 등록 이후 수치)은 2243억원으로 전월(2169억원) 대비 3.41%(74억원) 증가했다.
대출잔액은 지난해 11월 기준 업계 5위를 기록한 후 4개월 연속 순위권을 유지하고 있다. ▲2022년 10월 690억원(6위) ▲2022년 11월 691억원(5위) ▲2022년 12월 651억원(5위) ▲2023년 1월 650억원(5위) ▲2023년 687억원(5위)을 기록했다.
프로핏 관계자는 “향후 P2P 산업이 안정되고 공신력 있는 신용평가시스템을 활용할 여건과 환경이 갖춰진다면 개인신용대출 등 상품 다변화를 꾀할 예정”이라고 말했다.
신혜주 기자 hjs0509@fntimes.com





















