





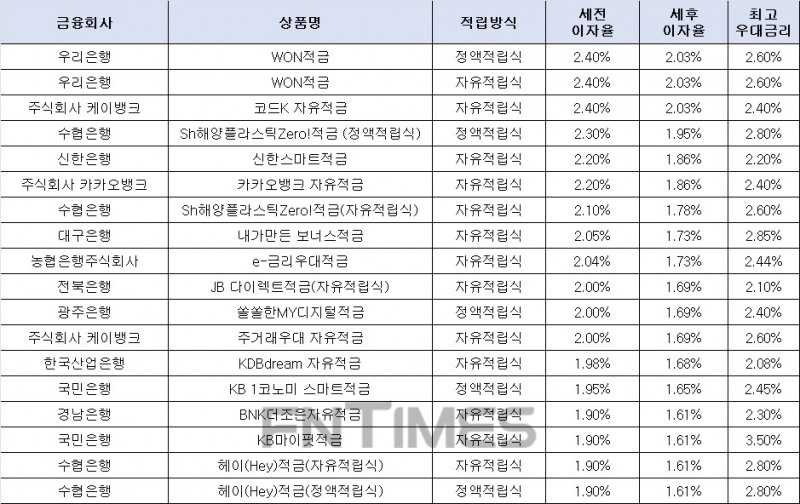

27일 금융감독원 금융상품 통합비교공시에 따르면 은행 적금 가운데 12개월 만기 기준 금리가 가장 높은 상품은 우리은행의 ‘원(WON) 적금(정액·자유적립식)’과 케이뱅크의 ‘코드K 자유적금’으로, 연 2.40%(세전)를 제공한다.
우리은행 ‘원적금’은 우리은행의 ‘원(WON)통장’ 또는 ‘우리 꿈통장’을 통해 가입할 경우 만기 시 연 0.10%p 우대금리 혜택을 준다. 또한 우리 우리 오픈뱅킹 서비스에 다른 은행 계좌가 등록되어 있는 경우 만기해지 시 0.10%p 우대금리가 주어진다. 월 최대 50만원까지 적립할 수 있으며, 스마트뱅킹에서만 가입 가능하다.
케이뱅크 ‘코드K 자유적금’은 1만원 이상 30만원 이하로 1인 최대 3개 계좌까지 가입할 수 있다. 가입 기간은 ▲6개월 ▲1년 ▲2년 ▲3년이다. 만 17세 이상 실명의 개인이나 개인사업자에 한해 인터넷‧스마트폰으로 가입 가능하다.
Sh수협은행 ‘Sh해양플라스틱제로(Zero)!적금(정액적립식)’은 연 2.30% 금리를 제공한다.
해당 상품은 최대 0.50%p 우대금리를 더해준다. 해양 플라스틱 감축 서약 0.10%p, 봉사활동 또는 상품 홍보 0.20%p, 입출금 통장 최초 신규 가입 0.20%p, 자동이체 출금 실적 0.20%p 등의 우대금리를 받을 수 있다. 월 1만원 이상 100만원 이하의 저축금액을 매월 약정한 날짜에 동일하게 저축하면 된다.
이 상품 자유적립식은 연 2.10% 금리를 제공한다. 우대조건은 정액적립식과 같다. 최소 1만원부터 최대 20만원까지 자유 적립할 수 있다.
신한은행 ‘신한스마트적금’은 연 2.20% 금리를 제공한다.
관련기사
이 상품은 월 100만원 이하로 자유롭게 적립할 수 있다. 스마트폰을 통해 1인 1계좌로 가입 가능하다.
카카오뱅크 ‘카카오뱅크 자유적금’도 연 2.20% 금리를 준다.
이 상품은 전체 계약 월수의 2분의 1 이상을 자동이체로 납입하고 만기 해지하는 경우 연 0.20%p 우대금리 혜택을 준다.
만기 자동 연장된 원리금은 우대금리를 제공하지 않는다. 가입 기간은 6~36개월이며, 가입 금액은 1000원 이상이다. 월 1000원 이상 300만원 이하로 적립할 수 있다. 스마트폰을 통해서만 가입 가능하다.
DGB대구은행 ‘내가만든보너스적금’은 연 2.05% 금리를 제공해 그 뒤를 이었다.
DGB대구은행 ‘내가만든보너스적금’ 우대금리는 최대 0.80%p다. 비대면 채널 신규 가입 0.20%p, 마케팅 활용 상품 안내 수단 전체 동의 0.20%p, 자동이체로 8회 이상 입금 0.20%p, 원금 합계 100만원 이상 0.10%p 또는 200만원 이상 0.20%p 등이다. 월 가입 한도 1만원 이상 20만원 이하로 자유롭게 적립할 수 있다.
NH농협은행 ‘e-금리우대적금’은 연 2.04% 금리를 제공한다.
NH농협은행 ‘e-금리우대적금’은 NH채움카드 이용 실적 100만원일 경우 0.10%p, 계좌를 추천하거나 추천받을 경우 각각 0.10%p씩 더해 최대 0.30%p 우대금리를 제공한다. 추천‧피 추천 횟수는 5회, 금액은 매달 2000만원 이내로 제한된다.
비대면 상품이며 첫 입금 금액은 5만원 이상, 매회 계좌별로 1만원 이상 입금해야 한다. 매달 1인당 500만원 이내 자유적립할 수 있다. 단 계약 기간의 4분의 3이 경과한 후 적립할 수 있는 금액은 그 이전 적립금액의 50%를 초과할 수 없다.
전북은행 'JB 다이렉트적금(자유적립식)', '광주은행 '쏠쏠한MY디지털적금', 케이뱅크 '주거래우대 자유적금'이 2.00%를 제공해 그 뒤를 이었다.
전북은행 'JB다이렉트적금(자유적립식)'은 당행 계좌간 자동이체를 통해 이 예금으로 자동이체 된 금액에 0.1% 금리 우대를 우대해준다 인터넷 또는 스마트폰으로 가입 가능하다.
광주은행 '쏠쏠한MY디지털적금'은 최대 0.4%p 우대금리를 제공한다. 개인(신용)정보 수집·이용·제공 동의 시 0.2%p, 최근3개월간 정기 예·적금 계좌 신규가 없는 경우(해지계좌포함) 0.2%p 우대받을 수 있다.
케이뱅크 ‘주거래우대 자유적금’ 금리는 연 2.00%다. 급여이체 또는 통신비 자동이체, 체크카드 고객에게 최고 연 0.60%p 우대금리를 제공한다. 만 17세 이상 실명의 개인 및 개인사업자에 한해 1인 최대 3계좌까지 인터넷이나 스마트폰으로 가입 가능하다. 가입 금액은 1000원 이상 300만원 이하이며, 가입 기간은 6~36개월이다.
산업은행 ‘KDB드림(dream) 자유적금’은 연 1.98% 금리를 적용한다.
산업은행 ‘KDB드림(dream) 자유적금’은 ‘KDB드림 어카운트(dream Account‧입출금 통장)’ 계좌에서 자동이체 방법으로 납입하는 경우 0.10%p 우대금리가 적용된다. 개인 및 개인사업자가 가입 대상이며, 최초 납입일 고정금리식과 수시 납입일 고정금리식 중 이자율 적용 방식을 선택할 수 있다.
KB국민은행 ‘KB 1코노미 스마트적금’ 금리는 연 1.95%로 아홉번째로 금리가 높았다.
KB국민은행 ‘KB 1코노미 스마트적금’은 연 1.95%의 정액적립식 상품이다. 모바일 애플리케이션(앱) ‘KB스타뱅킹’ 전용 상품으로, 우대이율이 최고 연 0.60%p까지 적용된다.
1인 가구인 경우 ▲공과금 자동납부 ▲1코노미 카드 보유 ▲외화 환전 실적 충족 시 각각 연 0.10%p 우대된다.
스마트1코노미 우대로는 △국민은행 자산관리 앱 ‘KB마이머니’ 가입 △국민은행 이동통신 서비스 ‘리브(Liiv)’ 계좌 등록 △국민은행 포인트 관리 앱 ‘리브 메이트’ 가입 시 각각 연 0.10%p까지 우대금리 혜택이 있다.
경남은행 'BNK더조은자유적금', KB국민은행 'KB마이핏적금', 수협은행 '헤이(Hey)적금(자유적립식)', 수협은행 '헤이(Hey)적금(정액적립식)'이 1.9%를 제공해 그 뒤를 이었다.
경남은행 'BNK더조은자유적금'은 영업점 방문, 인터넷 또는 스마트폰 가입이 가능하다. 오픈뱅킹서비스 가입 시 0.1%p, 당행 입출금통장에서 자동이체시 입금건별 0.10%p, 이 상품 신규시 금리우대쿠폰을 등록할 경우 0.20%p 금리를 우대해준다.
KB국민은행 'KB마이핏적금'은 영업점을 방문하거나 스마트폰으로 가입이 가능하다. 정기수입 우대이율 연0.3%p, 정기지출 우대이율 연0.3%p, 오픈뱅킹 우대이율 연0.3%p, 첫거래 우대이율(또는 전역축하 우대이율) 연0.7%p로 최대 1.6%p까지 금리우대를 받을 수 있다.
수협은행 '헤이(Hey)적금(자유적립식)'과 수협은행 '헤이(Hey)적금(정액적립식)'은 마케팅동의 0.1%p(신규시), 자동이체 납입 0.5%p(만기시), 예·적금 신규고객 : 0.3%p(신규시), 예·적금 만기후 1개월 이내 재가입고객 0.3%p(신규시) 우대받을 수 있다.
우대금리를 받으려면 우대조건을 꼼꼼히 챙겨야 한다. 더 많은 상품은 각 은행 앱 또는 홈페이지, 금감원 금융상품 통합비교공시에서 확인 가능하다.
특정 조건에 해당하는 적금 가입을 원한다면 금융상품 통합비교공시 금융상품 한눈에 ‘일부 제한’ 검색으로 내게 맞는 적금을 찾을 수 있다.
금감원 관계자는 “금융회사의 상품별 이자율 등 거래 조건이 수시로 변경돼 지연 공시될 수 있으므로 거래 전 반드시 해당 금융회사에 문의해야 한다”고 밝혔다.
전하경 기자 ceciplus7@fntimes.com





















