





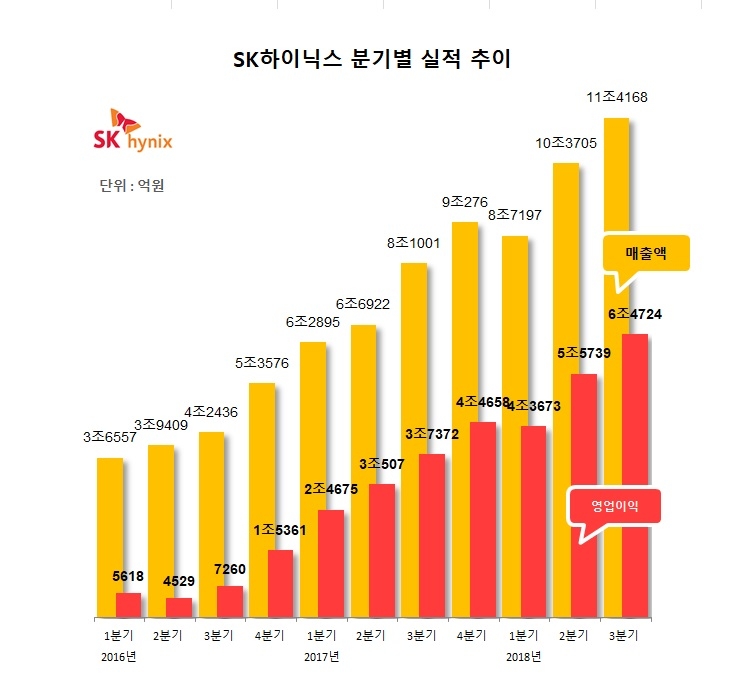
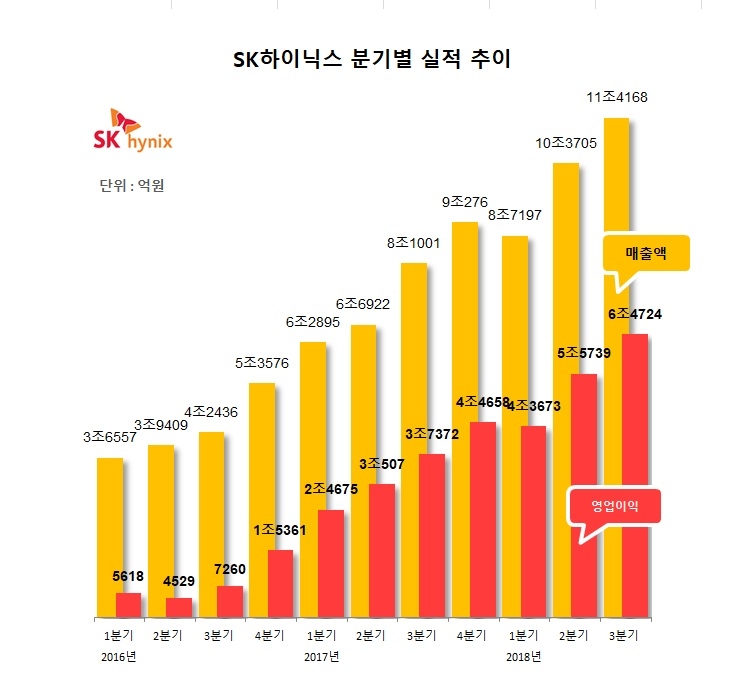
매출액 11조 4168억원, 영업이익 6조 4724억원, 순이익 4조 6922억원으로 모든 부문에서 사상 최대치다. 누적으로는 매출액 30조 5070억원, 영업이익 16조 4137억원, 순이익 12조 1421억원을 기록했다.
3분기에는 D램의 가격 상승세가 둔화되고 낸드플래시의 가격 하락도 지속됐으나, 출하량 증가에 힘입어 매출액과 영업이익이 전 분기 대비 각각 10%, 16% 증가했다.
D램 출하량은 서버 수요 강세가 이어지는 가운데 모바일 시장의 계절적 성수기 효과에 힘입어 전 분기대비 5% 증가했다. 평균판매가격은 1% 상승했다. 낸드플래시 출하량은 모바일 고용량화 추세에 적극 대응하는 한편 SSD 비중 확대로 전 분기 대비 19% 증가했다. 평균판매가격은 10% 하락했다.
3분기 낸드플래시 전체 매출 중 SSD의 비중은 20% 중반까지 확대되었고, 특히 기업용 SSD(Enterprise SSD) 매출은 전 분기 대비 3배 이상 증가하며 SSD 내에서의 매출 비중이 20% 중반을 기록했다.
향후 D램 시장에 대해서는 3분기부터 공급부족 상황이 완화되기 시작한 가운데 글로벌 무역 갈등과 금리 상승 등 거시 경제 변수들이 영향을 미치면서 수요 불확실성이 확대될 것으로 예상했다.
이로 인해 급격한 성장폭을 기록해온 서버용 제품 수요는 단기적으로 필수 수요 위주로 형성될 것으로 전망했으나, AI서버와 엣지컴퓨팅 등 고용량 메모리를 요구하는 신규 기술의 도입에 따라 중장기적인 서버 수요 성장세는 변하지 않을 것으로 예상했다.
모바일 제품 또한 트리플 카메라와 3D 센서 등의 고급 기능들이 중저가 스마트폰까지 확산되면서 메모리 탑재량은 지속 증가할 것으로 내다봤다.
관련기사
낸드플래시 시장은 공급 업체들의 4세대 3D제품 양산 확대와 상반기에 축적된 재고 판매의 영향으로 가격 하락이 이어지겠지만, 각 분야별 고용량화 흐름에 따른 수요 성장도 지속될 것으로 전망했다.
SSD는 소비자용(Client SSD)과 기업용(Enterprise SSD) 제품 시장 모두 성장하는 가운데, 특히 기업용 제품은 공급 업체 수 증가와 가격 하락에 힘입어 수요가 본격 성장할 것으로 예상했다. 모바일 제품 또한 중국 시장을 중심으로 탑재량 증가 흐름이 지속될 것으로 내다봤다.
이러한 시장 변화에 SK하이닉스는 신규 공정 개발과 양산 시설의 안정적 운영을 통해 적극 대응한다는 계획이다.
우선 D램은 2세대 10나노급 미세공정 기술 개발을 연내 완료한다. 우시FAB 클린룸 확장도 연내 마무리해 내년 상반기부터 양산을 개시할 계획이다.
낸드플래시는 4세대 3D 제품을 기반으로 모바일과 기업용 SSD 시장에서의 입지를 확대해나가는 한편, 5세대 3D제품인 96단 낸드플래시를 연내 개발 완료한다는 방침이다. 또한 이달 초 준공식을 가진 M15가 내년 상반기부터 생산에 기여할 수 있도록 차질 없이 준비할 계획이다.
또한 대외 환경 변화에 따른 수요 변동성 확대에 대비해, 투자는 향후 시장 상황에 따라 분기별로 유연하게 집행할 계획이다.
한편, 해외신용평가사 무디스는 지난 23일 “업계 통합 및 갈수록 까다로워지는 미세공정전환으로 인한 제한적인 공급증가와 시장의 양호한 수요로 제품가격이 급격하게 하락할 가능성은 높지 않다”고 평가했다.
그러면서 “SK하이닉스는 사업 경쟁력이 개선되었고, 산업경기 변동 시에도 견조한 수익성 및 우수한 재무지표를 유지할 것으로 예상된다”며 기업신용등급을 ‘Baa3(긍정적)’에서 ‘Baa2(안정적)’로 상향 조정했다.
김승한 기자 shkim@fntimes.com




















