





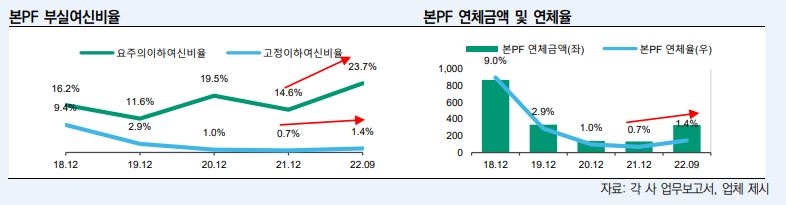
12일 저축은행업계에 따르면 올해 3분기 국내 저축은행 업권의 연체율은 전분기 대비 0.82%p 늘어난 6.15%를 기록했다. 이중 기업대출 연체율이 같은 기간 1.33%p 오른 7.09%를 나타내며 전체 연체율 증가를 이끌었다.
저축은행 업권의 기업대출 부실은 빠르게 높아지고 있다. 지난해 말 2.83%에 불과했던 기업대출 연체율은 올 상반기 5.76%로 반년만에 두배 가량 높아지더니 하반기에 들어 7%를 돌파했다.
기업대출 연체율 증가에는 다양한 이유가 있지만 그 중 핵심 원인으로 꼽히는 건 기업금융에 포함되는 부동산PF의 부실이다.
금융위원회에 따르면 지난 9월 말 기준 저축은행 업계의 부동산PF 연체율은 5.56%로 전체 금융업권 중 증권업계(13.85%)에 이어 두 번째로 높다. 대출 잔액도 10조원에 육박한다.
국내 저축은행들은 업권 내 경쟁이 심화되자 수익성을 높이기 위해 부동산금융 비중을 늘려왔다. 문제는 저금리 상황에서 저축은행의 쏠쏠한 수익원이 됐던 부동산 금융이 고금리와 부동산 시장 침체가 장기화됨에 따라 수익성 악화는 물론 건전성을 위협하는 골칫덩이로 돌아서게 됐다는 점이다.
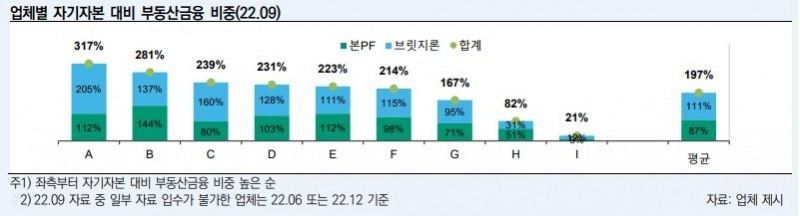
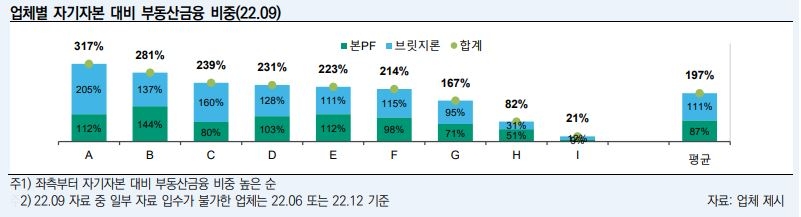
특히 국내 저축은행 업권은 자기자본 대비 PF 규모가 전체 금융업권에서 가장 크고, 브릿지론 비중이 지나치게 높다는 지적을 받고 있다. 나이스신용평가에 따르면 국내 저축은행 업계 브릿지론 비중은 지난 9월 기중 55%에 달한다.
또한 한국기업평가에서 분석한 자기자본 대비 본 PF 익스포저(위험노출액) 비중은 ▲저축은행 80% ▲캐피탈 64% ▲증권 22% 순이었으며 브릿지론은 ▲저축은행 128%, ▲캐피탈 29% ▲증권 9% 순서로 높은 것으로 확인됐다.

관련기사
저축은행의 브릿지론 익스포저가 압도적으로 높은 상황인데 전문가들은 부동산 PF 중에서도 특히 브리지론의 리스크가 큰 것으로 보고 있다. 브릿지론은 부동산 개발사업 과정에서 토지 매입 등 초기 단계에 필요한 자금을 대는 대출을 말한다. 다음 단계인 본피에프와 비교해 예상 수익이 많지만 그만큼 위험도 크다.
이에 이혁준 나이스신용평가 금융평가본부장은 최근 간담회에서 “고금리가 지속될 경우 브리지론 중 30∼50% 정도는 최종 손실로 이어질 것”이라고 전망하기도 했다.
여기에 더해 저축은행 부동산PF는 수도권 아파트 비중이 낮다는 점도 문제점으로 꼽히고 있다. 수도권 아파트는 상대적으로 안전한데 반해 지방 아파트 및 투자형 부동산은 수요 회복세가 낮아 부실이 타업권 대비 더 높을 수 있기 때문이다.
나이스신용평가에 따르면 저축은행을 포함한 2금융권 PF대출 중 수도권 아파트 비중은 지난 6월 말 기준 19.9%에 불과하다. 나머지는 수요 회복세가 약한 ▲ 지방 아파트 20.5% ▲기타 주거시설 20.5% ▲투자형 부동산 39.0%으로 구성돼 있다.
이와 같은 상황은 국내 저축은행의 실적에도 고스란히 들어나고 있다. SBI·OK·웰컴·페퍼·한국투자저축은행 등 자산 기준 상위 5개 저축은행의 지난 9월말 부동산 PF연체율은 6.92%로 지난해 같은 기간(2.4%)보다 4.52%p 상승했다. 연체액은 708억원에서 1959억원으로 증가했다.
저축은행별로 보면 3분기 OK저축은행의 부동산 PF 연체율은 전년 동기 대비 5.43%p 오른 9.07%로 가장 높았으며 한국투자저축은행은 같은 기간 4.85%p 늘어난 6.7%를 기록했다.
이어 SBI저축은행은 같은 기간 6.01% 높아진 6.21%, 페퍼저축은행은 4.93%p 늘어난 4.93%, 웰컴저축은행은 4.39%p 오른 4.42%를 나타냈다.
이에 저축은행업계는 1000억원대 규모의 PF 정상화 지원 펀드를 조성해 개별 저축은행이 연체채권을 매각하도록 하고 있다. 전국 79개 저축은행들이 3분기 말 대손충당금 2조6908억원을 적립하는 등 건전성 위기에 대비하고 있다.
문제는 부동산 PF 리스크가 점점 커지고 있다는 것이다. 고금리로 인해 공사비가 급증했고 지방, 수도권 할 것 없이 주요 개발 프로젝트가 멈추고 있다. 그 결과 국내 주요 건설사의 미청구 공사액이 수십조원에 이르고 있다.
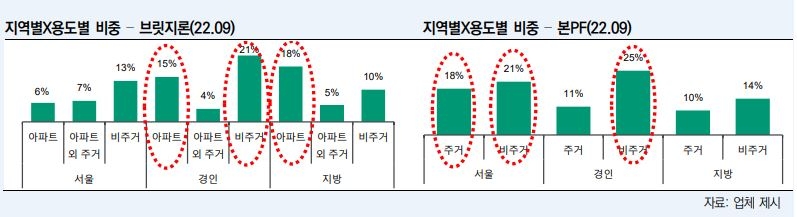

NICE신용평가는 "부동산PF는 여전히 리스크가 높은 상태"라며 "위험도가 가장 높은 브리지론 익스포저가 집중되어 있는 증권, 캐피탈, 저축은행은 2024년에도 실적 저하 우려가 크다"고 전망했다.
김대현 S&P 글로벌 신용평가 상무도 "한국 금융시스템에서 가장 큰 우려는 부동산 PF"라며 "비은행 금융업 중에서 부동산 PF 익스포저가 큰 저축은행과 새마을금고를 중심으로 신용등급 하향 리스크가 있다"고 설명했다.
이에 금융당국에서는 내년부터 저축은행의 부동산 브릿지론을 대출규제에서 자유로운 일반대출이 아닌 대출조건이 까다로운 프로젝트파이낸싱(PF)으로 분류하기로 했다.
브릿지론은 '사업 초기대출'로, 익스포저(위험노출액)가 상당한데도 현재 상당수가 일반대출로 인식되고 있다. 부동산 브릿지론 전체를 PF로 분류하면 토담대와 묶여 전체 대출 20% 내로 하는 상한선 규제를 적용받게 된다. 금융당국은 해당 규제를 이용, 저축은행이 충당금을 추가 적립하도록 할 계획이다.
홍지인 기자 helena@fntimes.com





















