






부동산 PF(프로젝트파이낸싱) 쏠림은 일부 증권사에 충당금 적립 부담으로 이어지며 적자 실적으로 제동을 걸었다.
특히 수익다각화가 미흡한 중소형사의 경우, 향후 부동산 시장 회복이 미뤄질 경우 장기적 실적 하방 압력 요소가 될 것이라는 우려가 잠재돼 있다.
증권사, 공격적 PF 사업 확대 '그늘'
3일 국제신용평가사 무디스가 지난 9월 26일 발표한 'Financial institutions - Korea: Non-bank institutions are vulnerable to growing risks from real estate financing(금융기관 - 한국: 비은행 기관은 부동산 금융으로 인한 위험 증가에 취약)' 리서치에 따르면, 무디스는 "한국의 증권사 등 비은행금융사들은 수익다변화와 수익성 개선을 위해 부동산 개발업체에 대한 PF 사업을 공격적으로 확대해 왔다"며 "이에 따라 작년(2022년)부터 시작된 국내 주택시장 침체로 취약한 상황"이라고 지목했다.무디스는 "특히 수익률을 극대화하고 자금 조달 비용을 보전하기 위한 비은행금융사의 높은 위험 선호 경향은 PF 대출 관련 자산건전성을 빠르게 악화시키고 있다"며 "PF 대출 연체율의 급격한 상승은 비은행금융사의 추가 대손충당금 적립과 부실채권 상각을 지속시켜 수익성과 자기자본에 압박을 가할 것"이라고 제시했다.
부동산 PF 관련 부실 리스크가 부각되는 증권사에 대한 신평사 모니터링이 강화되고 있다. PF 영업 축소가 본격 반영되면서 수수료 수익 하방 압력이 커지고, 또 선제적인 대손 충당금 적립도 실적 부담 요인으로 작용하는 모습을 보이고 있기 때문이다.
증권업계에 따르면, 다올투자증권은 2023년 2분기 연결 기준 영업손실(-228억원), 순손실(-104억원)로 전년 동기 대비 적자전환했다. 상반기 기준으로는 영업손실(-343억원), 순이익 282억원이다.
BNK투자증권도 올해 2분기 영업손실(-3억원), 당기순손실(-3억원)로 전년 대비 적자전환했다. 상반기 영업익은 251억원, 순이익은 188억원이다.
관련기사
하이투자증권도 올해 2분기 영업이익 189억원, 분기 순이익 151억원으로 전년 동기 대비 40~50%대 줄었다. 상반기 영업익은 352억원, 순이익은 291억원이다.
하나증권도 IB 자산 충당금 반영 등으로 2분기 영업손실(-330억원), 순손실(-487억원)을 기록, 전년 동기 대비 적자전환했다. 상반기 영업익, 순이익은 각각 638억원, 346억원이다.
호황기 부동산 익스포저 확대 여파가 반영되고 있는 것으로 풀이된다.
장근혁·이석훈·이효섭 자본시장연구원 선임연구위원은 2023년 5월 '국내 증권업 부동산PF 위험요인과 대응방안' 리포트에서 "증권사가 채무보증한 PF 유동화증권 금리를 분석해 보면, 안정적인 시장 상황에서 신용등급만 유의하게 금리에 영향을 주지만, 위기 시기에 다양한 요인에 따라 금리가 차별화됨을 확인할 수 있었다"며 "부동산 개발사업의 수익성이 높은 시기에는 부동산PF의 위험은 과소평가될 가능성이 크고, 부동산시장 활황기 동안 부동산PF 익스포저 확대에 신중해야 한다"고 제언했다.
"리스크 관리·수익 포트폴리오 다변화 주력"
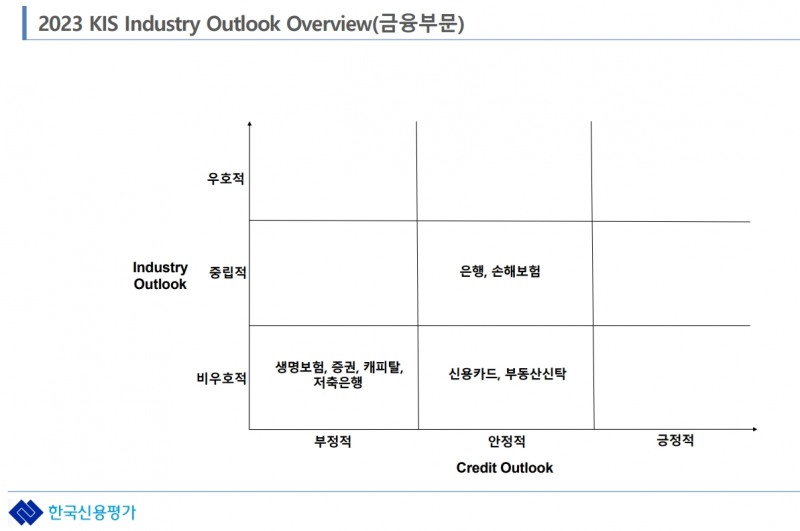
사업 포트폴리오 다각화 필요성에 힘이 실리고 있다.국내 3대 신용평가사 중 하나인 한국신용평가는 2023년 8월 '증권 Peer Report : 사업포트폴리오 다각화, 리스크관리 성과에 따라 실적 및 재무안정성 차별화' 리포트에서 "2023년 하반기 영업실적 전망은 다소 부정적인 가운데, 다각화된 포트폴리오를 갖춘 대형사 대비 IB부문 의존도가 높은 중소형사의 이익창출력 저하폭이 클 것으로 예상한다"며 "IB부문의 경우 부동산금융 영업기반 위축 지속, 브릿지론 차환 난항 등으로 건전성 저하에 따른 손실 확대 가능성이 내재하고 있어 당분간 이익기여도가 하락할 것으로 보인다"고 판단했다.
증권사들의 PF 비중 관리가 나타나고 있다. 한 증권업계 관계자는 "공격적인 영업보다는 리스크 관리, 사업 포트폴리오 재편 등 내실 다지기 차원"이라며 "리스크 관리와 수익 포트폴리오 다변화에 주력하고 있다"고 말했다.
문제는 부동산 시장 경기다.
부동산 경기 회복 지연은 증권사에 실적 하방 압력이 되고, 자산건전성이 추가로 저하될 가능성까지 확장될 수 있기 때문이다.
나이스신용평가는 2023년 7월 '금융업권 2023년 상반기-시작된 부채의 역습, 그리고 금융회사의 대응' 리포트에서 "대형사 및 중소형사의 경우 브릿지론 후순위 등 고위험 부동산 PF 익스포저를 중심으로 건전성 저하 여부에 대해 살펴볼 필요가 있다"고 제시했다.
추석을 앞두고 정부는 2023년 9월 26일 관계부처 합동으로 주택공급 활성화 방안을 발표했다. 건설사 입장에서 이번 방안은 자금조달 및 유동성 확보, PF우발채무 및 미분양 리스크 완화, 신규 주택공급 확대로 요약됐다.
한국신용평가는 이번 정책 방안에 대해 "신규 자금지원과 PF대출 연장은 단기 자금조달과 유동성 대응에 어려움을 겪고 있는 건설사들에 긍정적"이라며 "다만 지방 및 비주택 사업을 중심으로 하는 PF 리스크 핵심이 해당 현장들의 사업성 부족에서 비롯된 가운데, 착공·분양 촉진을 통한 PF 리스크 해소 여부와 실질적인 공급확대 수준에 대해서는 향후 정책의 실행 과정 및 효과를 지켜볼 필요가 있다"고 판단했다.
정선은 기자 bravebambi@fntimes.com





















