





▲사진: 윤종규 KB금융지주 회장
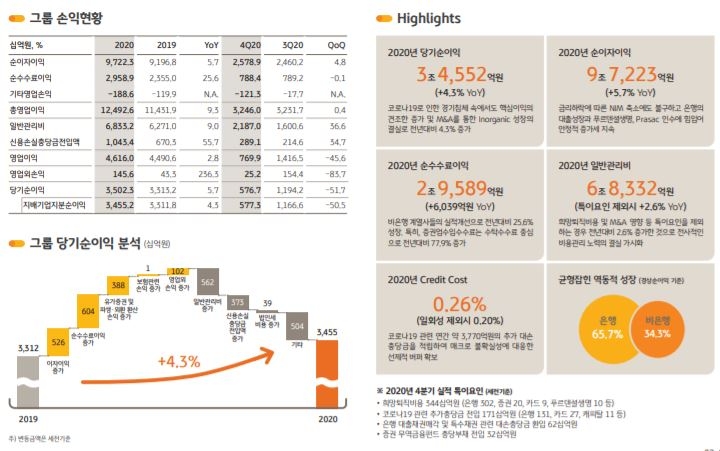
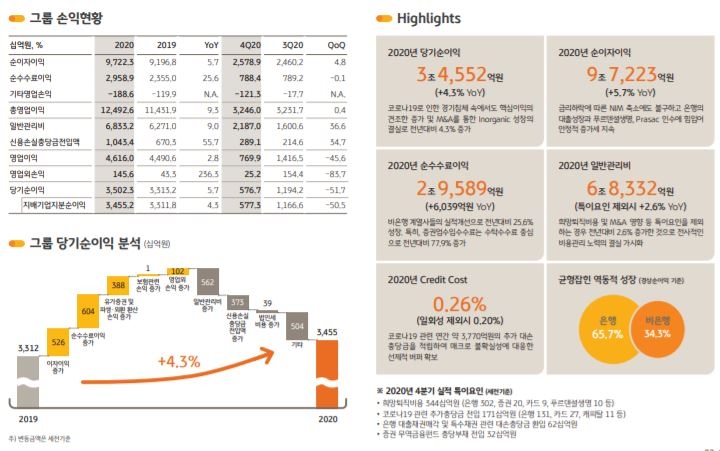
KB금융은 4일 작년 당기순이익(지배지분 기준)이 3조4552억원으로 잠정 집계됐다고 공시했다. 이는 전년(3조3118억원) 대비 4.3% 증가한 것으로 사상 최대다. 단 에프앤가이드가 집계한 컨센서스(증권사 추정치 평균) 3조4856억원 대비로는 0.9% 밑도는 수준이다. KB금융의 지난해 영업이익은 4조6160억원, 매출액은 55조6238억원으로 전년보다 각각 2.79%, 17.92% 늘었다.
작년 4분기 당기순이익은 5773억원으로 전분기(1조1666억원) 대비 50.5% 감소했다. KB금융 측은 “희망퇴직비용(세후 약 2490억원)과 신종 코로나바이러스 감염증(코로나19) 관련 추가충당금(세후 약 1240억원)이 발생하고 지난 분기에 푸르덴셜생명 염가매수차익(약 1450억원)을 인식했던 기저효과에 주로 기인한다”며 “이러한 요인을 제외한 경상적 기준으로는 전분기와 유사한 수준의 실적”이라고 설명했다.
지난해 연간 순이자이익은 9조7223억원으로 전년 대비 5.7% 증가했다. 금리하락에 따른 순이자마진(NIM) 축소에도 은행의 견고한 여신성장과 캄보디아 프라삭 인수 등 M&A를 통한 성장 노력이 더해진 영향이다. 은행 원화대출금은 전년보다 9.9% 늘었다. 4분기 그룹과 은행의 NIM은 1.75%, 1.51%를 기록해 전분기 대비 각각 2bp(1bp=0.01%포인트) 개선됐다. 금리하락에 따라 자산수익률 축소가 지속됐지만 핵심예금 증가와 정기예금 축소로 전반적인 조달 비용 부담이 완화되고 수익성 중심의 선별적인 여신성장에 주력한 결과다. 다만 그룹과 은행의 작년 연간 순이자마진은 1.76%, 1.51%로 기준금리 인하 영향이 반영되면서 전년 대비 각각 18bp, 16bp 하락했다.
지난해 순수수료이익은 2조9589억원으로 전년 대비 25.6% 증가했다. 수탁수수료를 중심으로 증권업수입수수료가 큰 폭(3473억원) 늘었고 마케팅 강화와 비용 절감 노력의 결실로 신용카드수수료이익이 확대되는 등 비은행 계열사들의 실적이 개선됐다. 4분기 순수수료이익은 7884억원으로 증권업수입수수료가 평균거래대금 감소로 소폭 축소됐으나 연말 카드이용금액 증가로 신용카드수수료이익이 개선되면서 전분기와 유사한 수준을 기록했다.
지난해 기타영업손익은 신보료와 예보료, 운용리스 감가상각비와 같은 기타영업비용이 증가해 1886억원 손실을 기록했다. 핵심사업인 유가증권 및 파생상품ㆍ외환 관련 실적은 주가지수, 채권금리 등 우호적인 금융시장 환경과 운용자산 확대 및 포트폴리오 다변화 노력의 결실로 전년 대비 개선됐다. 4분기 기타영업손익은 연말 한파와 의료비 청구 증가 등 계절적 요인에 따라 자동차보험과 장기보험 중심으로 손해율이 악화된 영향 등으로 보험부문 실적이 줄면서 1213억원 손실을 기록했다.
KB금융 관계자는 “지난해 한국은행의 기준금리 인하와 코로나19 장기화에 따른 경제침체로 은행의 수익성 훼손에 대한 우려가 제기되기도 했으나 은행의 견조한 대출성장에 기반해 이자이익이 꾸준히 확대되고 비은행 부문의 순수수료이익이 큰 폭으로 증가하는 등 은행과 비은행 부문의 균형 있는 실적개선과 M&A를 통한 비유기적 성장의 결실로 견조한 이익체력을 유지했다”고 설명했다.
KB금융은 이날 실적 발표에 앞서 이사회를 열고 2020년도 배당성향을 20%, 주당 배당금을 1770원으로 의결했다. 주당 배당금은 2019년(2210원) 대비 20% 적은 수준이다. 이환주닫기
 이환주기사 모아보기 KB금융 재무총괄 부사장(CFO)은 “코로나19 장기화에 따른 경제침체와 대내외 매크로 불확실성에 대비해 보수적인 자본관리와 실물경제 지원이 요구됨에 따라 올해 배당 수준은 일시적으로 전년 대비 축소됐으나 견고한 이익체력과 자본적정성을 바탕으로 배당확대, 자사주매입 등 글로벌 수준에 부합하는 다양한 주주환원 정책을 펼치는 데 항상 앞장서나가겠다”고 말했다.
관련기사
한아란 기자 aran@fntimes.com





















