






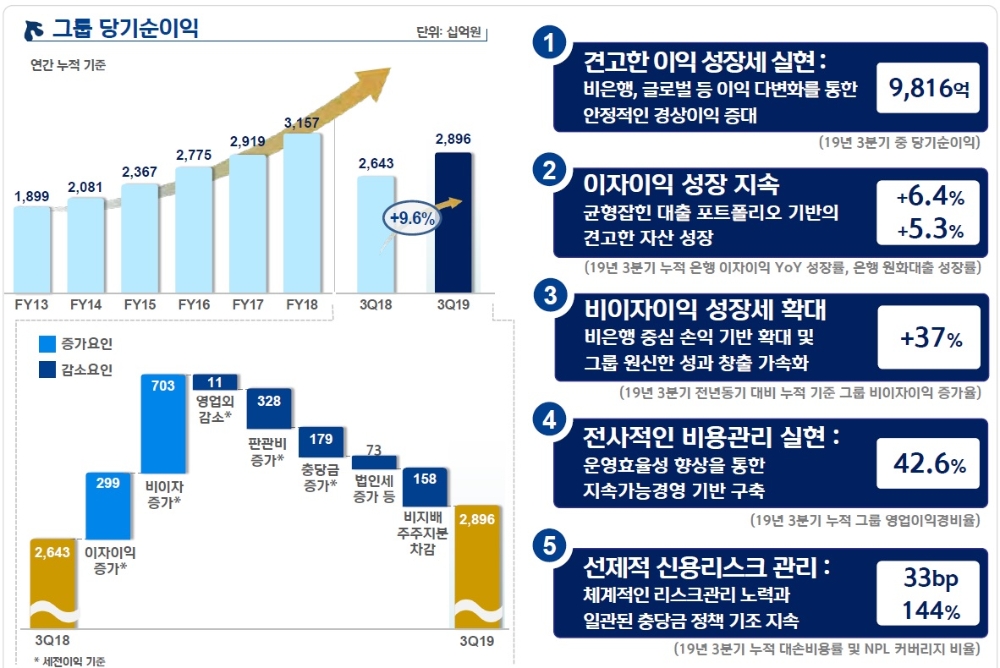
신한금융지주는 2019년 3분기 누적 순이익(지배지분 연결기준)으로 2조 8960억원 시현했다고 25일 공시했다. 이는 전년동기 대비 9.6% 증가한 수치다.
3분기 그룹 순익은 9816억원으로 전분기 대비 1.5% 감소했으나 3분기 연속 9000억원대 실적 흐름을 이어갔다.
KB금융지주 3분기 누적 순익이 2조7771억원, 3분기 순익이 9403억원이었는데 신한금융지주가 분기와 누적 모두 제치며 리딩 자리를 지켰다.
그룹 이자이익은 견실한 대출성장세로 전년동기 대비 5.3% 증가한 5조9280억원으로 마진축소에도 선방했다. 해외 이자이익은 전년동기 대비 28.1% 증가하며 비중도 3분기 10.1%까지 뛰었다.
시장금리 하락에 따라 3분기 중 은행 NIM은 1.53%로 전분기대비 5bp 하락했다. 3분기중 국외점포를 포함한 은행 연결 NIM은 1.57%로 국내 NIM 하락폭 일부를 완화했다.
3분기중 그룹(은행+카드) NIM은 마진하락 압력 가운데 고마진 카드 영업자산 성장이 보태 전분기 대비 4bp 하락한 1.99%를 기록했다.
비은행 이익과 글로벌 부문 성과가 두드러졌다.
관련기사
그룹 3분기 비이자 이익은 오렌지라이프 편입에 따른 보험이익 증가 및 유가증권 관련 손익증가 등으로 전년동기 대비 37.3% 점프한 2조5870억원을 나타냈다. 그룹 수수료 이익은 증권수탁 수수료, 신용카드 수수료 감소에도 불구하고 IB와 신탁 및 리스 등에서 더해 전년동기 대비 9.8% 증가했다.
3분기 그룹 글로벌 손익은 안정적인 은행 성과와 신한베트남파이낸스(SVFC) 편입에 따른 카드 부문 손익 증가 효과로 전년동기 대비 471억원(19%) 증가한 2921억원을 시현했다. 신한베트남은행은 외국계 은행 최초로 베트남 중앙은행으로부터 '바젤2' 이행 승인을 획득하기도 했다.
원신한 GIB 사업부문 역시 3분기 시장 변동성 확대로 자본시장 불확실성 리스크가 증대 됐음에도 불구하고, 공동주선 확대, 글로벌 협업 지속 등으로 3분기 누적 영업이익 5209억원으로 전년 동기 대비 37% 성장을 기록했다.
글로벌 핵심시장인 동남아 시장에서 IB 성과도 내고 있다. 올해 5월과 8월에 각각 9000만달러 규모의 인도네시아 기업 김치 본드 발행, 5000만달러의 싱가포르기업 인수금융 대표 주관을 완수했다.
오렌지라이프, 아시아신탁 편입으로 인해 판관비가 증가했지만 영업익 증가와 업무 효율화로 영업이익경비율은 42.6%로 역대 최저 수준을 시현했다.
3분기 그룹 누적 대손비용률은 0.33%로 과거 5개년 평균치 대비 6bp 하회했다. 은행 3분기 누적 대손비용률은 일회성 기업 충당금 환입에도 불구하고 보수적인 신용평가 정책 반영 등으로 전년동기대비 6bp 상승한 16bp 수준을 유지했다.
보수적인 건전성 관리를 지속하면서 9월말 그룹 및 은행 NPL 비율은 0.60%, 0.52%로 전년동기대비 각각 5bp 증가했다. 9월말 은행 및 카드 연체율은 각각 0.33%, 1.41%로 관리됐다. 그룹 NPL 커버리지비율은144%로 유지됐다.
바젤3 기준 그룹 보통주자본비율은 오렌지라이프를 포함한 M&A, 자기주식매입 등 자본소요 요인 집중에 따라 전년말 대비 일시적으로 하락한 11.4%로 예상됐다. 바젤3 기준 은행 BIS비율은 16.5%, 보통주자본비율은 13.2%로 예상됐다.
올해 3분기 그룹 ROE는 M&A 등을 통한 성공적인 포트폴리오 다변화 및 순이익개선으로 전년말대비 1.4%p 상승한 10.8%를 기록했다. 그룹 ROA는 전년말대비 0.08%p 상승한 0.80%를 기록했다.
주요 계열사 별로 보면, 신한은행의 3분기 누적 당기 순이익은 1조 9763억원으로 전년동기 대비 3.1% 증가했다. 은행 3분기 순익도 6944억원으로 전분기 대비 4.6% 증가했다.
은행 3분기 순이자마진은 지난 7월 기준 금리 인하와 4분기 금리 추가 인하 기대감에 따른 시장 금리 하락영향으로 전분기 대비 5bp 감소한 1.53%, 연간 누적 기준으로는 1.57%를 기록했다.
9월말 신한은행 원화대출금은 중소기업 및 가계 균형 성장세 지속으로 전년말 대비 5.3% 증가한 221조원을 기록했다.
3분기 원화대출금은 전분기 대비 0.7% 성장했다. 부문별로는 대기업 대출 감소로 기업대출은 전분기 수준을 유지했으며 중소기업 대출은 전분기 대비 0.7% 성장했고 가계대출은 1.4% 증가했다. 은행 이자 이익은 1분기부터 지속된 대출자산 성장에 힘입어 전년동기 대비 6.4%, 전분기 대비 1.8% 각각 증가했다.
3분기 유동성 핵심예금 및 저축성 예금은 전분기 대비 각각 0.1%, 0.3% 소폭 감소했으나 원화예수금은 전년 대비 6.3% 증가했다. 조달 비용을 줄일 요구불예금이 5.1% 증가했다.
수수료 이익은 투자금융 수수료와 신탁수수료 중심으로 전년동기 대비 8.8% 성장했다. 특히 IB 수수료는 전년동기 대비 87.7%, 신탁수수료는 18.2% 증가했다. 유가증권 관련 이익도 채권 매매이익 증가 등으로 전년동기 대비 24.6% 성장했다.
금리 하락에 따른 퇴직급여 충당금이 증가하면서 은행의 판관비는 종업원 관련 비용 증가로 전년동기 대비 5.8% 증가했다.
대손비용은 꾸준한 자산성장과 함께 경기 둔화에 대비 선제적 충당금 적립으로 전년동기 대비 1298억 증가했으나 상반기 상반기 신용정책 보완에 따른 충당금 증가를 고려하면 관리 가능 수준에서 유지하고 있다. 9월말 대손비용률은 전년동기 대비 6bp 증가한 16bp를 기록했으나, 과거 5개년 평균 24bp를 하회 유지하고 있다.
신한카드의 3분기 누적 순이익은 4111억원으로 전년동기 대비 3.9% 증가했다. 3분기는 신용카드 수수료 감소로 인해 전분기 대비 6.2% 감소한 1398억원을 기록했다. 9월말 신한카드의 1개월 이상 연체율은 1.41%로 전년동기 대비 3bp 개선 됐으며, NPL비율은 1.26%, NPL커버리지 비율은 349%를 기록했다.
신한금융투자의 3분기 누적 순이익은 2021억원으로 전년동기 대비 12.1% 감소했다. 작년 하반기부터 이어져온 주식시장 거래대금 감소 영향으로 증권수탁수수료가 전년동기 대비 32.9% 줄었다. GIB 및 GMS 플랫폼 기반으로한 수익 보완이 이뤄졌다.
신한생명의 3분기 누적 순이익은 1098억원으로 전년동기 대비 15.0% 감소했으나, 전분기 대비로는 31.6% 증가했다. 수입보험료는 3조 2474억원으로 저축성 보험 취급 감소로 전년동기 대비 6.3% 감소했으나, 보장성 보험 연납보험료는 꾸준히 증가하고 있다. 9월말 보험금 지급 여력비율(RBC 기준)은 236.0%(잠정)로서 규제 비율인 150% 대비 양호한 수준을 유지 하고 있다.
오렌지라이프의 3분기 누적 순이익은 1251억원(지분율 감안후)을 기록했다. 금리하락에 따른 투자수익률 하락 등 자산운용손익이 전년동기 대비 61.6% 감소가 반영됐다. 수입보험료는 3조 1274억원으로 보장성 연납보험료 증가에도 불구, 저축성 및 변액보험 감소로 인해 전년동기 대비 9.8% 감소했다. 6월말 보험금 지급 여력비율(RBC 기준)은 437.9%(잠정)다.
신한캐피탈의 3분기 누적 순이익은 991억원으로 전년동기 13.2% 증가했으며, 3분기 순이익은 283억원으로 전분기 대비 12.1% 증가했다. 신한BNP파리바자산운용의 3분기 누적 순이익은 118억원(지분율 감안 후)이며, 신한저축은행은 206억원의 순이익을 기록했다. 아시아신탁도 3분기 연결 누적 순익에 74억원을 보탰다.
신한금융지주 측은 "저성장 시대 진입이라는 새로운 환경을 타계하기 위해 추진했던 비은행 부문의 균형성장, 글로벌 진출 확장, 자본시장 경쟁력 강화 등의 노력들이 원신한 시너지 협업 기반으로 ‘2020 SMART Project’ 성과 달성에 한 걸음 바짝 다가섰다"며 "향후에도 기존 핵심 시장인 글로벌, 자본시장을 선도하고 보험, 부동산 등 신규 개척시장 고도화로 비이자 부문 비즈니스 모델을 더욱 강화할 예정"이라고 밝혔다.
정선은 기자 bravebambi@fntimes.com





















